 トレード画面へ
ボンドラリーは本物か
2026/10/16 07:57
【ポイント】
・経済指標が上振れしたのに、15日の米長期金利は大幅に低下
・株価の軟調が示唆する先行きの景気失速を反映?
・それとも、金利や株価の上昇が急ピッチだったことの調整か
・引き続き状況を注視する必要あり
15日の米市場で長期金利(10年物国債利回り)が13bp(1ベーシスポイント=0.01%)の急低下、一時5.0351%と、5%を超えて急上昇した9月23日以来の水準をつけました。9月23日は、原油高や強い経済指標(9月S&PグローバルPMI)、さらには5年債入札の不調を受けて、長期金利が15bp上昇しました。
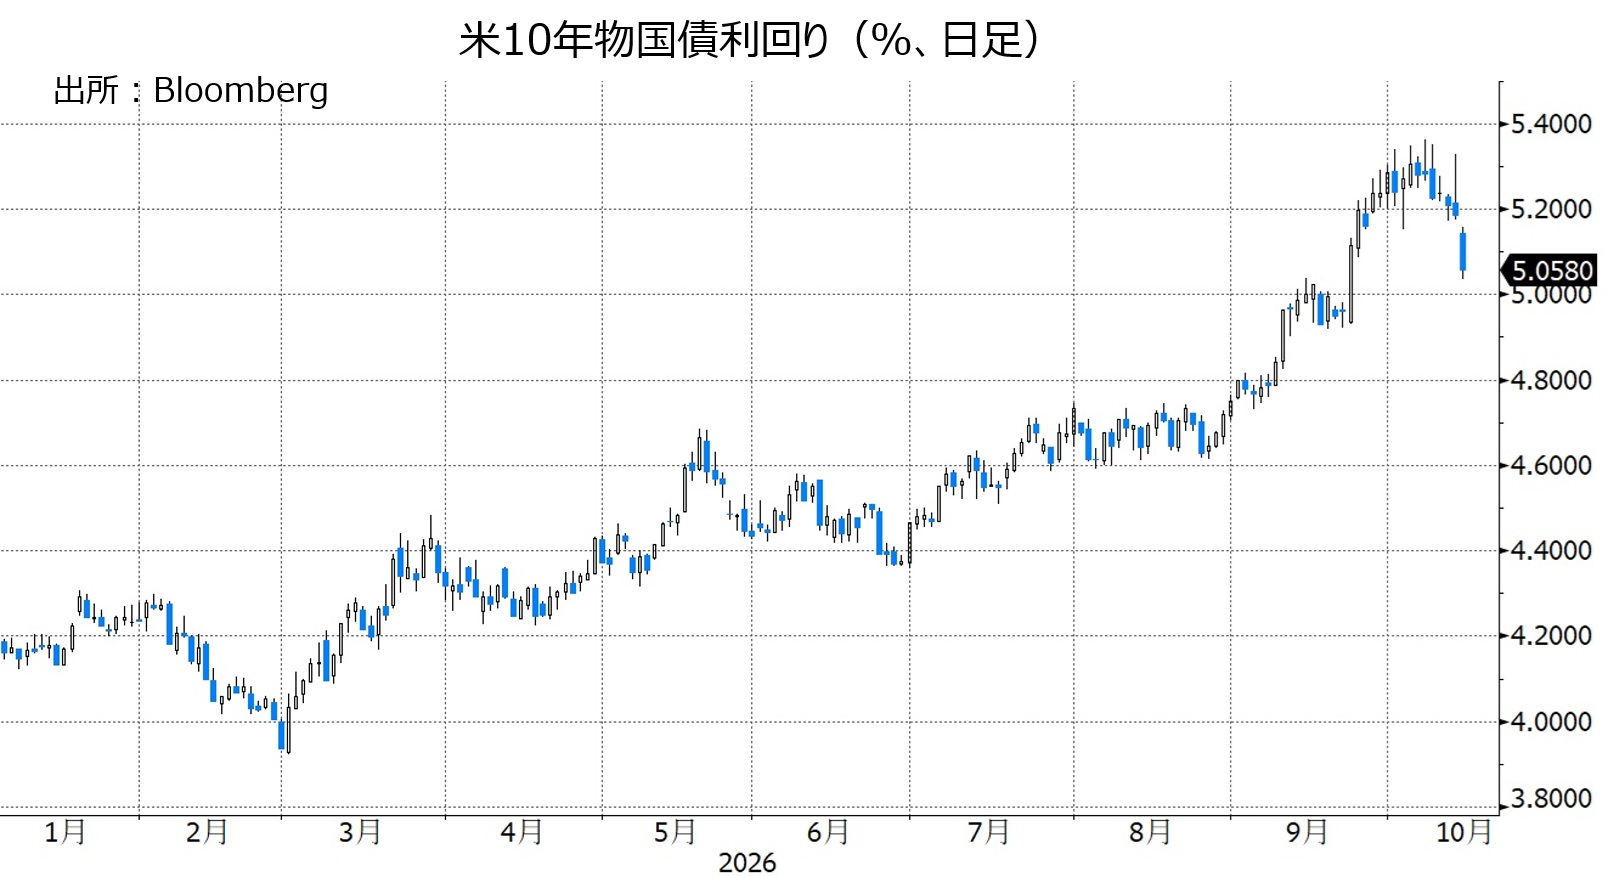
この日、9月の小売売上高やPPI(生産者物価指数)が上振れ。WTI原油先物価格は1バレル=97.97ドルと、9月中旬以来の水準に上昇していました。そうしたなかでも、ボンドラリー(国債価格の上昇=金利の低下)が起きたのは、「債券投資家が経済指標をスルーして、先行きの景気失速を見始めているからで、株価の下落がその前兆と考えているのではないか(ドイツ銀行の債券ストラテジスト)」とのことのようです。
アトランタ連銀のGDPNow(短期予測モデル)によれば、7-9月期GDPは前期比年率3.6%と堅調を予測。商務省の公式発表は10月29日ですが、投入される経済指標は出そろいつつあるので、GDPNowの予測がそう大きく外れるとは思えません。
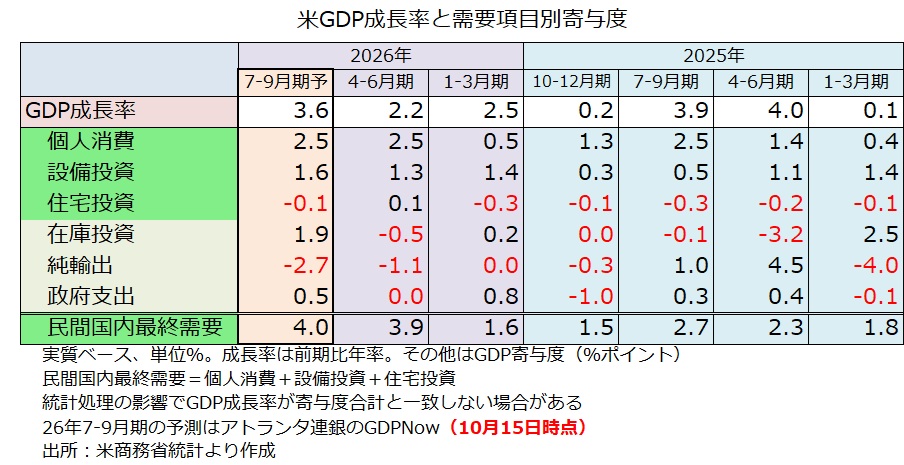
もっとも、経済指標は過去のデータに過ぎません。経済指標を鵜呑みにするのは、俗に「バックミラーを見て運転するようなもの」とも言われます。その点、株価は将来の見通しを反映する先行指標というわけです。とりわけ、これまでのAIへの期待が大きすぎ、データセンター等の過剰投資問題も含めて懸念へと転換しつつあるのでしょう。
SOX(フィラデルフィア半導体株指数)が6月のピークから2割強下落しているのは気がかりですが、S&P500やナスダック100が最高値をつけたのはわずか7営業日前の10月6日です(NYダウのピークは8月5日)。これから株価がさらに大幅に下落し、景気失速の前触れとなるのか、要注目でしょう。
長短金利差は株価以上に景気に対する先行性が強いとされています。長短金利差が縮小し、逆転(短期>長期)してから1年半~2年後に景気後退が起こるというパターンがありました。長短金利差は26年1月をピークに若干縮小しているものの、依然大きなプラスです。もっとも、直近では22年7月~24年8月に長短金利が逆転したにも関わらず景気後退は起きていないので(今のところ)、長短金利差の”予知能力”は大きく低下しているのかもしれません。
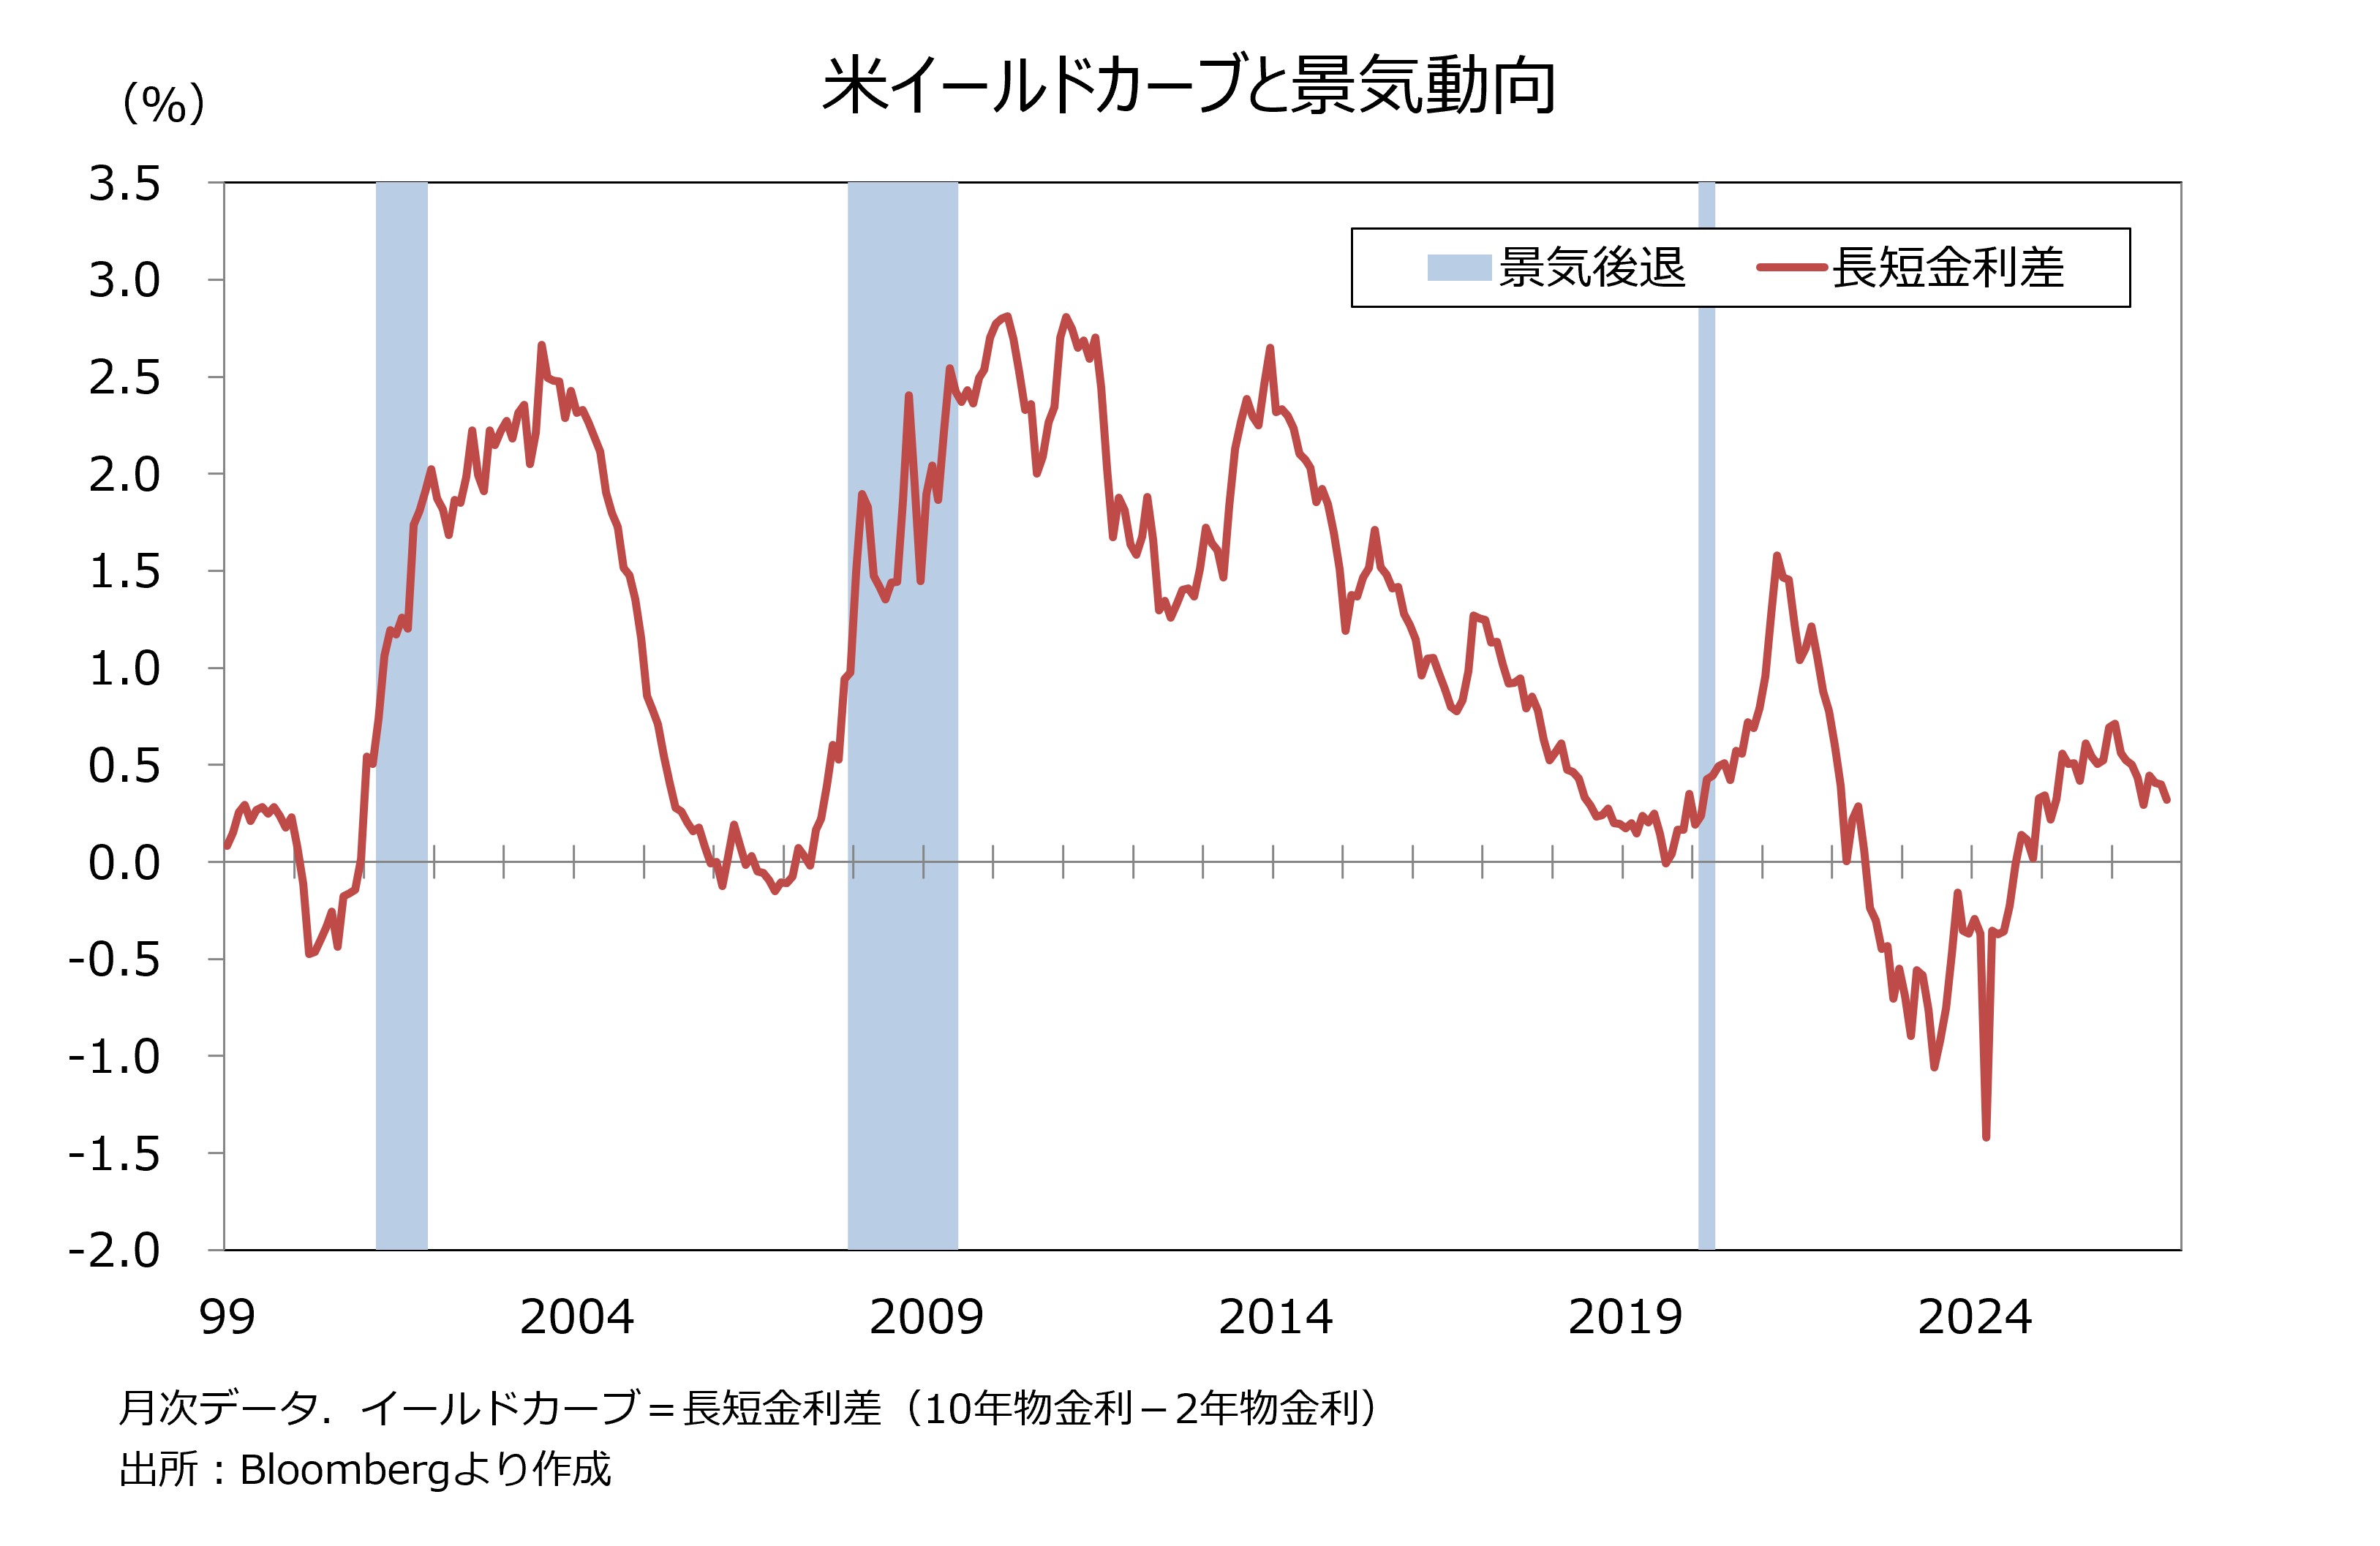
いずれにせよ、長期金利が一段と低下するのか(ボンドラリーが続くのか)、そして株価の下落が続いて景気が失速にいたるのか。それとも、それまでの長期金利や株価の上昇が急ピッチだったことで短い調整が入っただけなのか。今後の状況に要注目でしょう。
・経済指標が上振れしたのに、15日の米長期金利は大幅に低下
・株価の軟調が示唆する先行きの景気失速を反映?
・それとも、金利や株価の上昇が急ピッチだったことの調整か
・引き続き状況を注視する必要あり
15日の米市場で長期金利(10年物国債利回り)が13bp(1ベーシスポイント=0.01%)の急低下、一時5.0351%と、5%を超えて急上昇した9月23日以来の水準をつけました。9月23日は、原油高や強い経済指標(9月S&PグローバルPMI)、さらには5年債入札の不調を受けて、長期金利が15bp上昇しました。
この日、9月の小売売上高やPPI(生産者物価指数)が上振れ。WTI原油先物価格は1バレル=97.97ドルと、9月中旬以来の水準に上昇していました。そうしたなかでも、ボンドラリー(国債価格の上昇=金利の低下)が起きたのは、「債券投資家が経済指標をスルーして、先行きの景気失速を見始めているからで、株価の下落がその前兆と考えているのではないか(ドイツ銀行の債券ストラテジスト)」とのことのようです。
アトランタ連銀のGDPNow(短期予測モデル)によれば、7-9月期GDPは前期比年率3.6%と堅調を予測。商務省の公式発表は10月29日ですが、投入される経済指標は出そろいつつあるので、GDPNowの予測がそう大きく外れるとは思えません。
もっとも、経済指標は過去のデータに過ぎません。経済指標を鵜呑みにするのは、俗に「バックミラーを見て運転するようなもの」とも言われます。その点、株価は将来の見通しを反映する先行指標というわけです。とりわけ、これまでのAIへの期待が大きすぎ、データセンター等の過剰投資問題も含めて懸念へと転換しつつあるのでしょう。
SOX(フィラデルフィア半導体株指数)が6月のピークから2割強下落しているのは気がかりですが、S&P500やナスダック100が最高値をつけたのはわずか7営業日前の10月6日です(NYダウのピークは8月5日)。これから株価がさらに大幅に下落し、景気失速の前触れとなるのか、要注目でしょう。
長短金利差は株価以上に景気に対する先行性が強いとされています。長短金利差が縮小し、逆転(短期>長期)してから1年半~2年後に景気後退が起こるというパターンがありました。長短金利差は26年1月をピークに若干縮小しているものの、依然大きなプラスです。もっとも、直近では22年7月~24年8月に長短金利が逆転したにも関わらず景気後退は起きていないので(今のところ)、長短金利差の”予知能力”は大きく低下しているのかもしれません。
いずれにせよ、長期金利が一段と低下するのか(ボンドラリーが続くのか)、そして株価の下落が続いて景気が失速にいたるのか。それとも、それまでの長期金利や株価の上昇が急ピッチだったことで短い調整が入っただけなのか。今後の状況に要注目でしょう。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


