 トレード画面へ
エリオット波動・宮田レポート(短期アップデート) ※10月20日更新
2026/10/20 09:38
宮田レポート(短期アップデート) 2601020_miyata.pdf
☆併せてご覧ください
YouTube エリオットView
10月19日 [「ブラックスワン」に警戒モード!?]
[日経平均・TOPIX]
【当面の想定レンジ】 (日経平均) 49,500~68,000円
(TOPIX) 3400~4100
[NYダウ・S&P500]
【当面の想定レンジ】 (NYダウ) 45,000~54,000ドル
(S&P500) 6300~7820
[ナスダック100]
【当面の想定レンジ】 (ナスダック100) 23,500~31,500
(ナスダック総合) 20,700~27,800
[米ドル/円]
【当面の想定レンジ】 140.000~160.000円
[ドルインデックス(ドル指数)]
【当面の想定レンジ】 98.000~103.650
[日経平均・TOPIX]
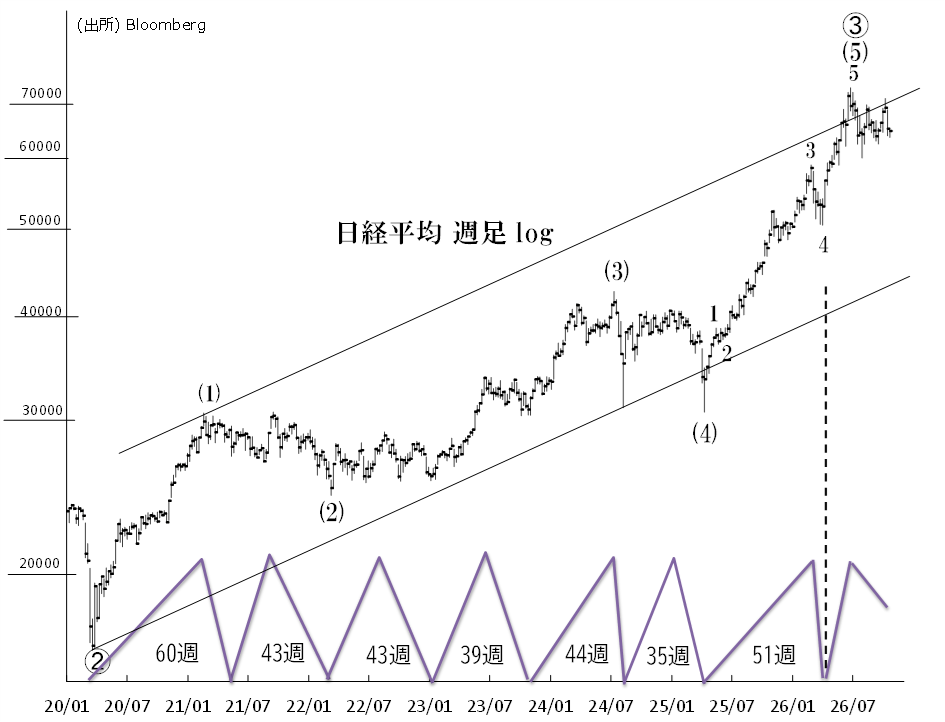
【週足 エリオット波動分析】
72,831円(6/22高値)以来、プライマリー第➃波の弱気相場が進行中とみています。
3月末(50,558円)からの週次サイクル(今週は30週目です)は、弱気相場に特有の「レフト・トランスレーション(右肩下がり)」になる公算が大きいでしょう(上昇期間よりも下げ期間が長くなります)。
現行サイクルでは、上昇期間はフィボナッチ13週(両端入れ)の長さでした。サイクル全体が37週~53週(※1)ということから、6月22日(サイクルトップ)からの通算下げ期間は、24週~40週(5カ月~8カ月)と推定されます。ここからすると、日経平均は今年11月下旬~来年3月まで軟調な展開が続くと予想されます。
なお「レフト・トランスレーション」において、サイクル終点の価格がサイクル始点の価格を(通常は)下回ります。現行週次サイクルは少なくとも50,558円を下回るまで続くでしょう(※2)。ちなみに年末値が50339.48円未満なら4年ぶり年間マイナスとなり、週次サイクル起点の水準にもほぼ合致します。
(※1)週次サイクル期間(2020年以降の補正後)は45週±8週(37週~53週)。
(※2)サイクルの高値から安値まで、下げ率は10%~26%(平均17%)。今サイクル安値が50,558円未満であると仮定すると、現行サイクルの下げ率は30%を超えることになる。
[TOPIX]
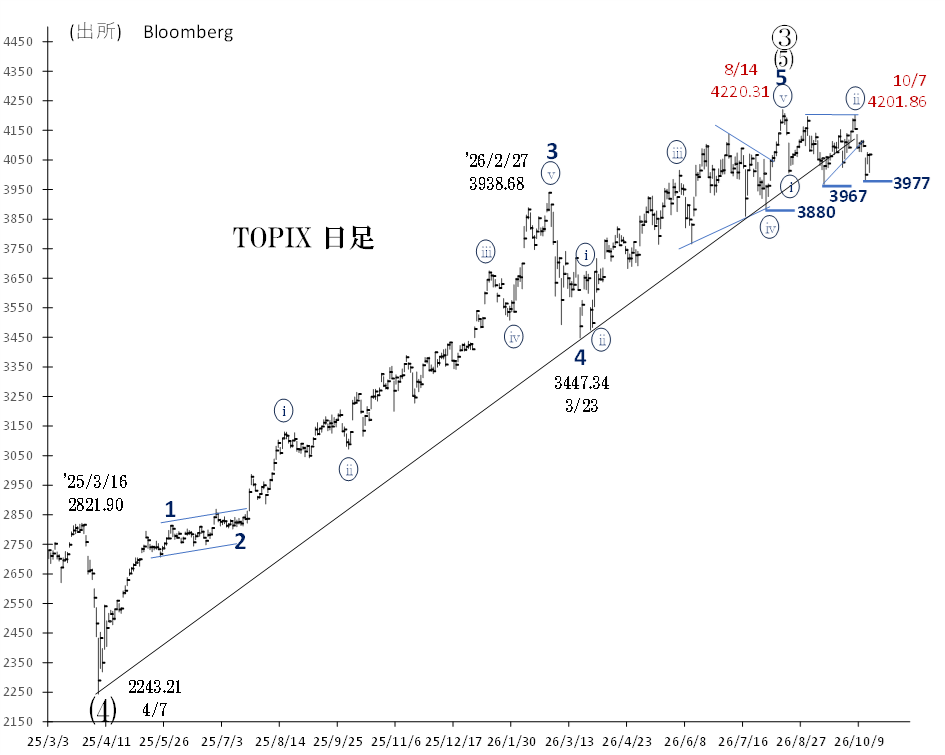
日経平均のプライマリー➂波のピークは6月22日、TOPIXは8月14日に4220でピークを付けました(未確認による天井打ち)。以来プライマリー➃波の調整にあり、今はまだ序盤に位置します。
プライマリー➃波の調整規模は、プライマリー第➁波(2018年1月~20年3月)の下げ率(37.2%)と同等か、それ以上の大きさになると思われます。
足元水準は、25年4月安値からのサポートラインを下回って推移しています。
3967を割れると、2カ月越しの「ダブル・トップ」完成が確認され、短期的にも3880を試す展開がありそうです。
[日経平均・120分足]
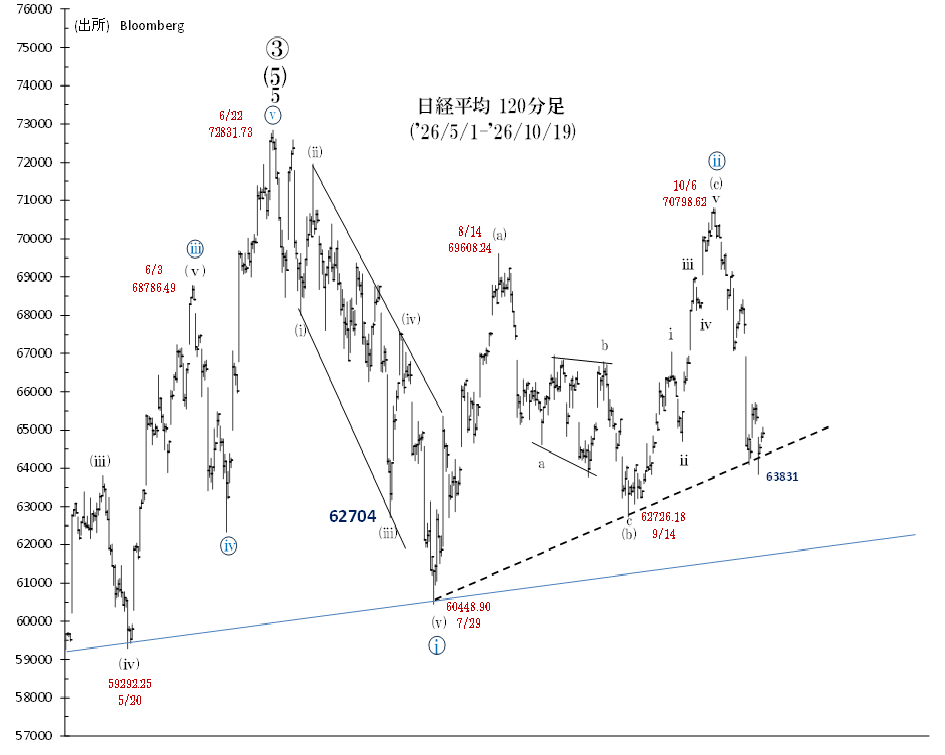
10月19日、日経平均の下げ幅は一時1500円に近づきましたが、6万4000円割れ後は下げ渋り、終値は前日比407円安にとどまりました。10月6日高値からこの日の安値まで、7000円近く下げたことで、目先的な反発狙いの買いが入ったとみられます。
70,798円(10/6高値)から、マルiii波による下げトレンドが進行中とみられます。マルiii波の下げ幅は、控えめにみてマルi波と同じスケール(1万2382円幅)が想定されます。この際の下値目標として[58,415円]が導かれます。
なお通常は、マルi波の長さに対し1.618倍がマルiii波の長さであり、ノーマルな目標値は[50,763円]です。前述のように、現行週次サイクル完成時期(11月~来年3月) に、日経平均は50,558円を下回っていると予想されることから、今後は週次サイクルとマルiii波が、同時に終了する可能性があります。
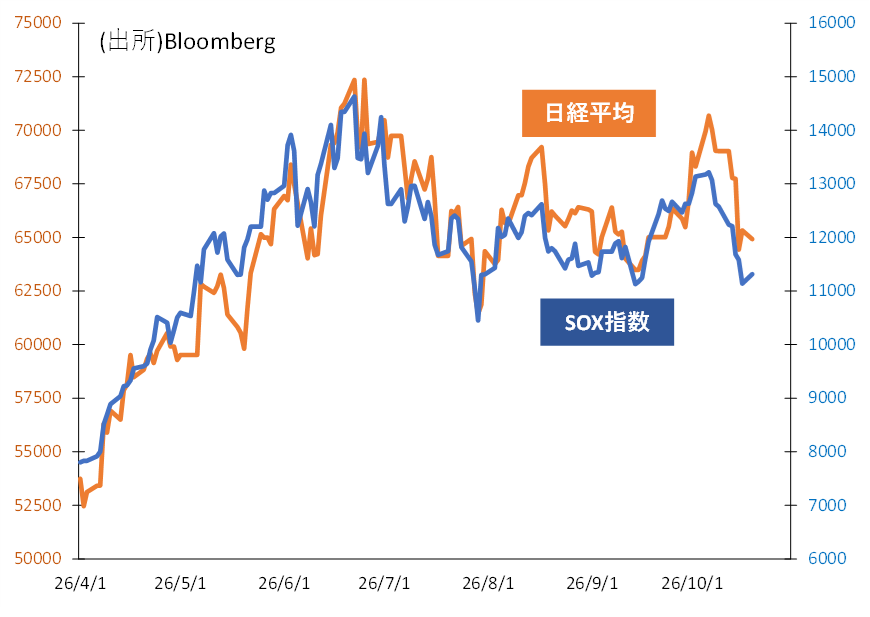
日経平均とSOX指数
日経平均とSOX指数は互いにシンクロしています。両者とも9月の安値に接近しており、目先的には下げ渋ることもありそうです。しかし遠からず、7月安値を下回る展開に発展していくと思われます。
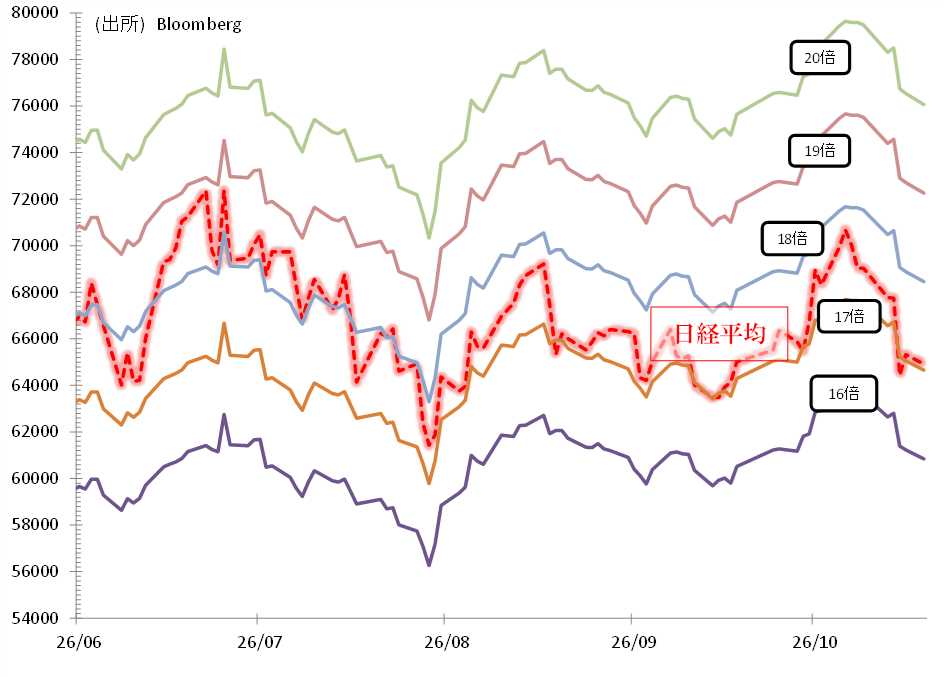
[予想PER別の日経平均水準]
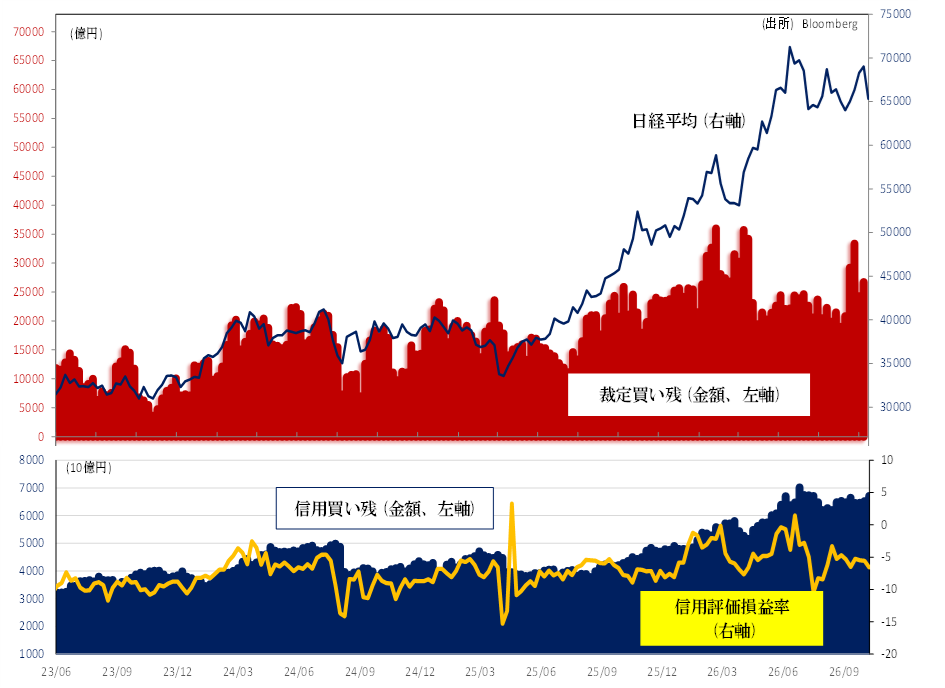
[裁定買い残と信用買い残] (10月16日時点)
[NYダウ・S&P500]
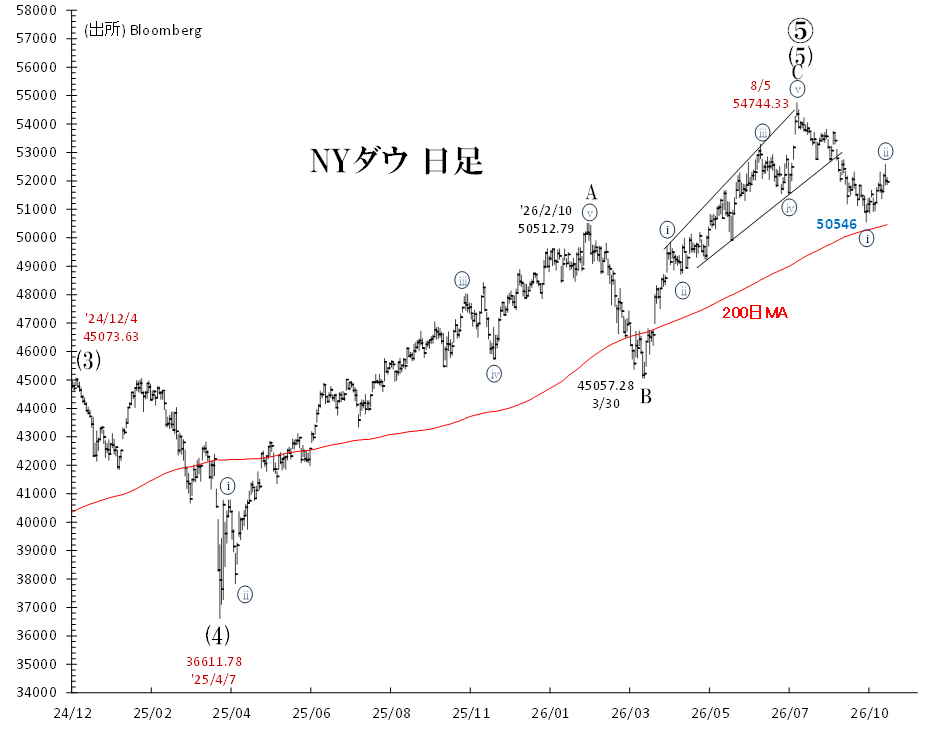
【NYダウ30日足 エリオット波動分析】
NYダウは、4月下旬からの「メガホントップ」天井パターンからの下放れが続いています。
最初の下降波(マルi波)は50546ドル(10/1安値)で完成し、そこからマルii波のリバウンドとカウントできます。
マルii波のメドは、マルi波の50%-61.8%戻り[52,645ドル-53,140ドル]が適当です。16日には一時52,582と想定レンジ下限に近付いています。マルii波はいつ完了してもおかしくありません。
マルii波のリバウンド完成後には、マルiii波下落が続くことが想定されます。
200日MA(現在50,459ドル)を終値でブレイクすると、改めて弱基調が強まり、3月からの上昇の半値押し[49,900ドル]、3月からの上昇に対する61.8%押し[48,757ドル]などを目指すでしょう。
もっとも第(iii)波自体には、より大きな弱気の可能性があります。
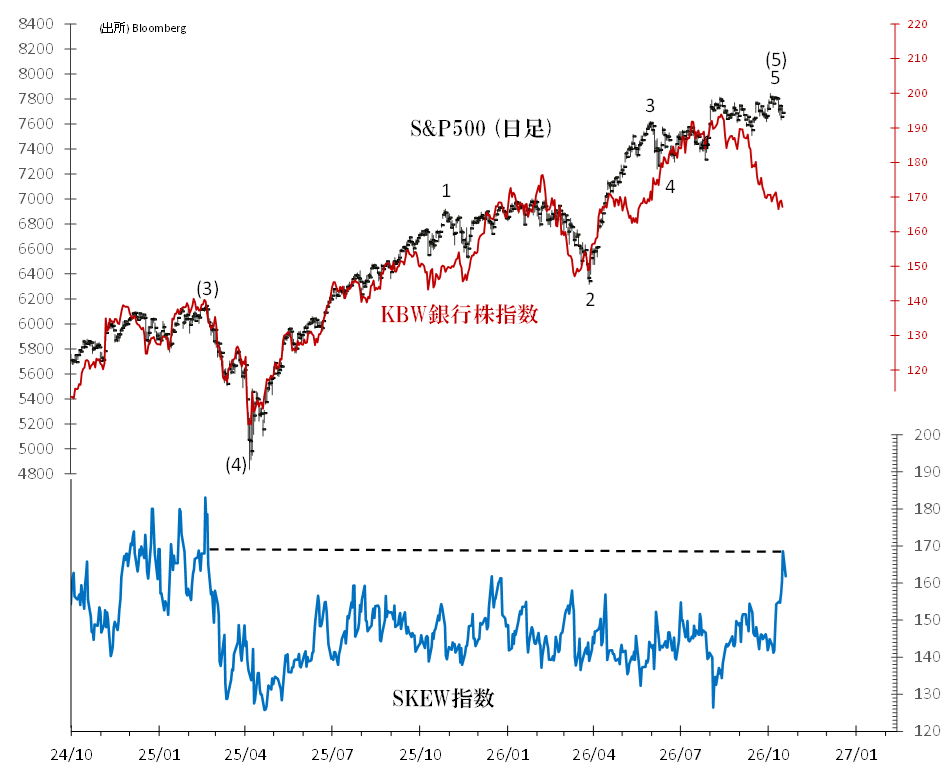
【S&P500日足 エリオット波動分析】
10月6日の高値(7844)を以て、25年4月安値以来の第(5)波完成が完成した可能性があります。この見方は、SOX指数の潜在的な弱さによって裏付けられているようです。
世界的な金利上昇は、本来は銀行株に追い風のはずですが、最近は風向きが変わってきました。
主要行で構成されるKBW銀行株指数は、8月17日に過去最高値(195.55)を記録後に下げに転じ、10月14日には一時5カ月ぶり安値(164.19) を付けています。8月高値からは16%下落し、いまだに最高値付近にあるS&P500とは弱気ダイヴァージェンスが鮮明となっています。
「景気の先行指標」とされる銀行株の大幅下落は、金利上昇による信用収縮・景気悪化などを織り込み始めている可能性があります。
急速に市場心理は悪化しています。
上グラフ下段はスキュー指数(通称ブラック・スワン指数)です。16日は168.59と昨年1月以来の高水準となりました。当時は、まもなくトランプ関税ショック安となりS&P500は通算21%下げています。
スキュー指数の急上昇は、市場の暴落(ブラックスワン)に対し大口投資家が警戒を強めている証左といえます。
SOX指数
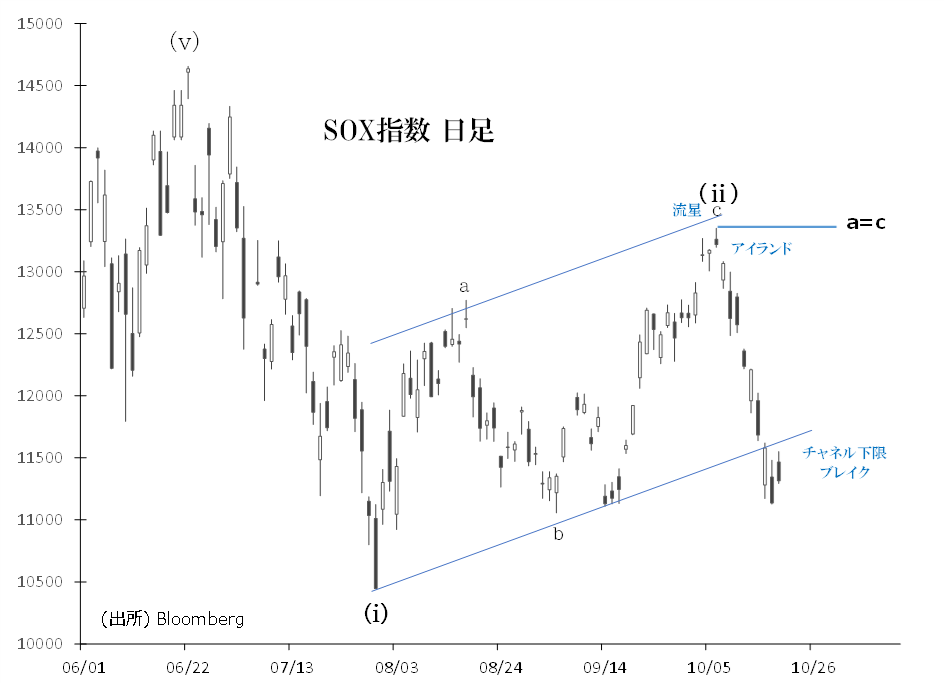
7月29日安値(10,445)からの第(ii)波リバウンドは、10月6日高値(13,349)を以て完成し、そこから下降第(iii)波が展開されています。
16日まで8日続落(この間の下落率は16%を超えています)となりました。8日続落は、大信用危機のさなか08年1月と10月にも存在しますが、いずれも弱気相場の終わりを意味してはいませんでした。07年7月高値からの大弱気相場は、08年11月21日に底打ちしました。天井から大底までの下げ率は69.50%でした。
19日は反発し、9日続落は回避されました。もっとも、日足は7月以降のチャネルライン下限を下回っています。短期的にはリバウンドかもしれませんが、遠からず弱気トレンド再開の可能性が高いでしょう。
第(iii)波は、少なくとも第(i)波の同じ下げ幅(4209ポイント)になることが想定されます。これによると、最初に想定される目標値は[9140]です。
Bloombergマグニフィセント7インデックス
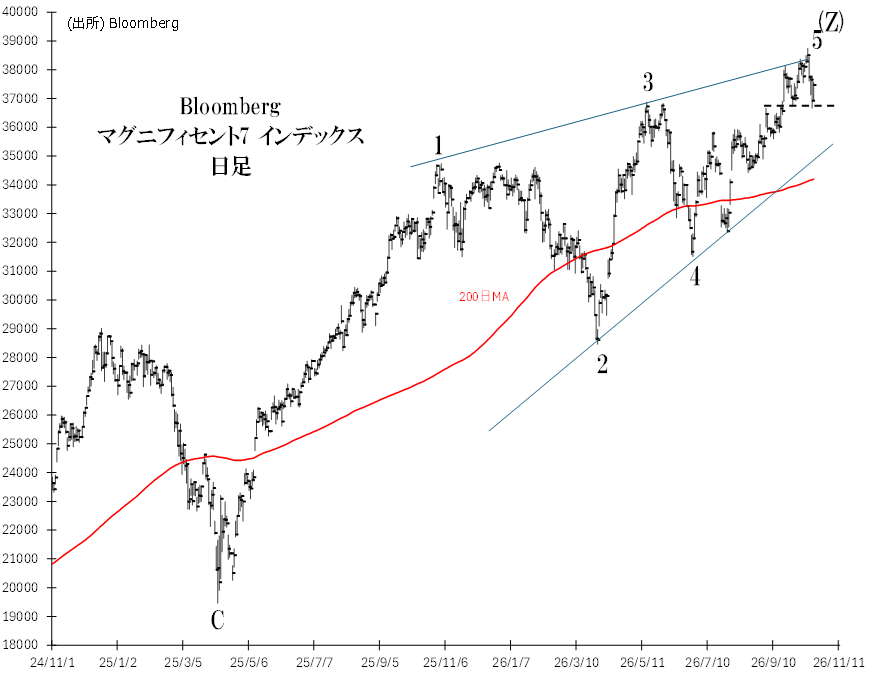
10月13日に最高値を更新しましたが、この日のローソク足は天井暗示の「流星」でした。
25年4月安値からの上昇は「ウェッジ」天井パターンです。9月29日安値(破線)を下回ると、マグ7がピークアウトした可能性が高まります。
[ダウ輸送株平均]
[ナスダック100]
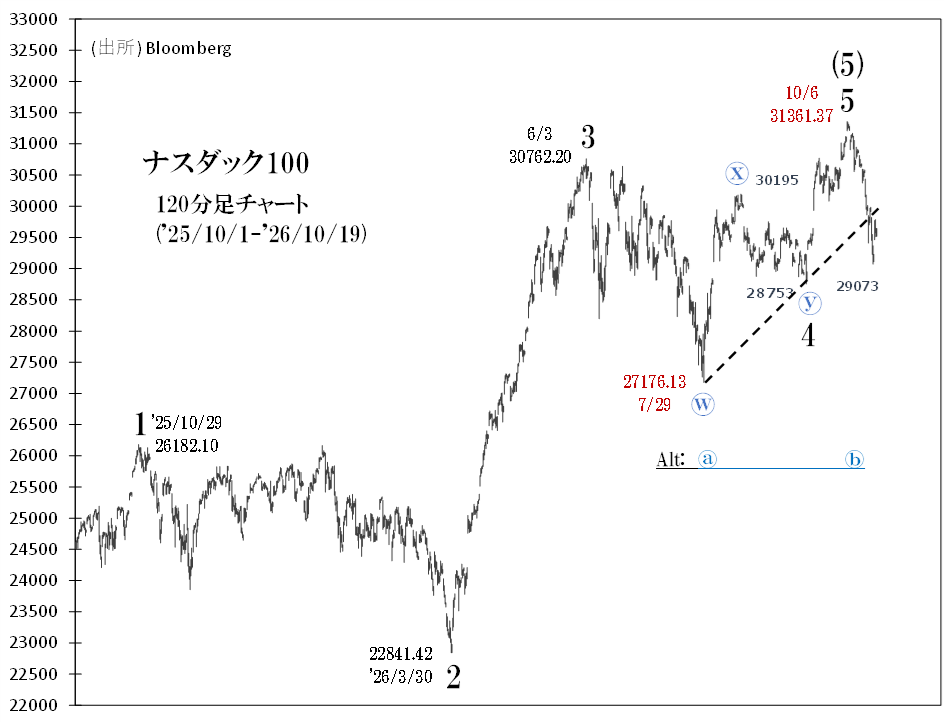
【ナスダック100 時間足 エリオット波動分析】
28,753(9/16安値)からの上昇マイナー5波は、31,361(10/6高値)で完了したとみられます。
10月16日は一時29,073まで下げ、高値からの下落率が7%を超えました。7月安値からのサポートラインを明確に下回り、基調の弱さを物語ります。28,753(9/16安値)を下回ると、下落ピッチは一層速まると思われ、早々に27,176(7/29安値)を試す展開となるでしょう。
(オルタナティブカウント、Alt)
インターミディエイト第(5)波におけるマイナー第4波が「フラット」で展開しており、27,176(7/29安値)からの上昇マルb波は31,361(10/6高値)で完成しました。そこからはマルc波による下落に当たり、27,176を早々に試しますが、26,182を割ることはありません。
ただし26,182を一時的にも下回れば、今がマイナー第4波という見方は却下され、本格的なベアマーケット入りを確認します。
[米ドル/円]
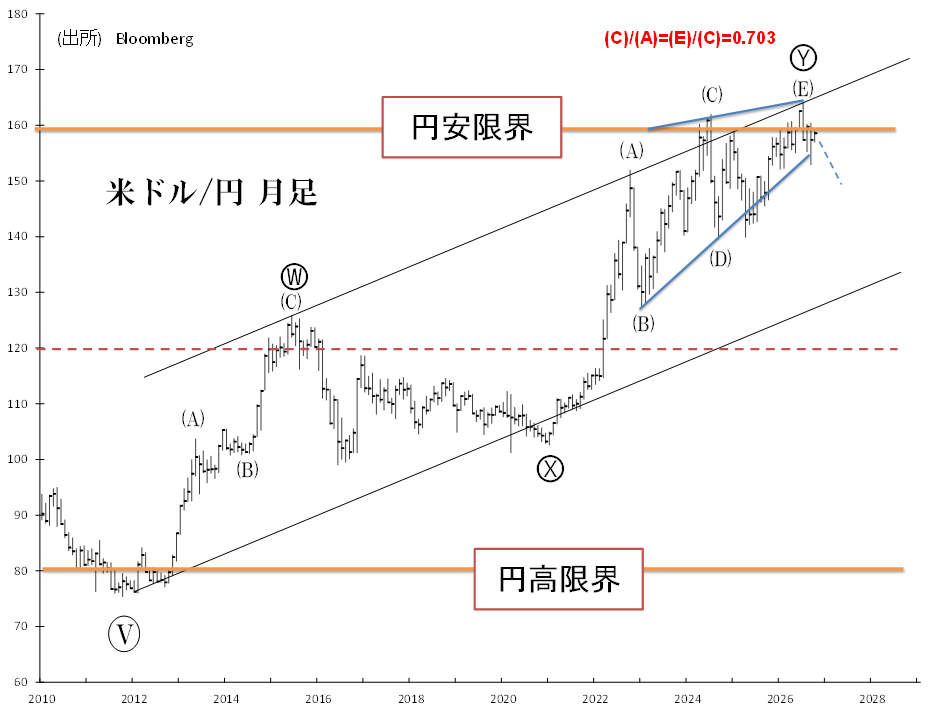
【月足・エリオット波動分析】
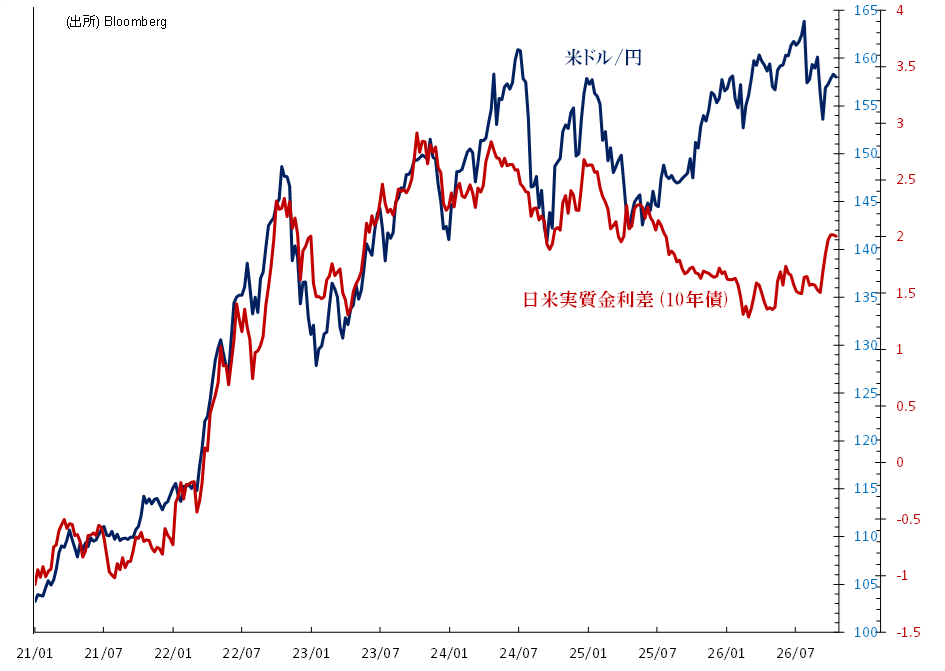
日米実質金利差から導かれる米ドル/円の水準は、現在1ドル=148円程度です。
さらに、購買力平価からの妥当な円相場はOECD算出のGDPベースで1ドル=97円~103円です。
短期的にも長期的にも、日本円の過小評価が続いています。
163.944円(7/23)を以て通算5年間の円安Ⓨ波[ウェッジ]は完了した、とみられます。ウェッジ内の副次波は、次のように相互に美しい比率を示しています。
(C)波の長さ÷(A)波の長さ=0.703、(E)波の長さ÷(C)波の長さ=0.703
この先は数年間にわたる円高になるでしょう。上記のように、長らく日本円はその実力に比べ過小評価されてきましたが、今後は実力に見合った適正な水準が模索されていくと思われます。
7月末の日米協調円買い介入は、円安の限界水準(160円台前半)を明示しており、もはや積極的な円売りの動機は失われたといえます。今後は次第に円高傾向が強まっていくでしょう。
筆者は今後数年内(2028年?)に、1ドル=120円-125円を付けてもおかしくない、とみています。それは歴史的なレンジ[80円-160円]の中値に相当し、かつて「黒田シーリング」と言われた水準でもあります。
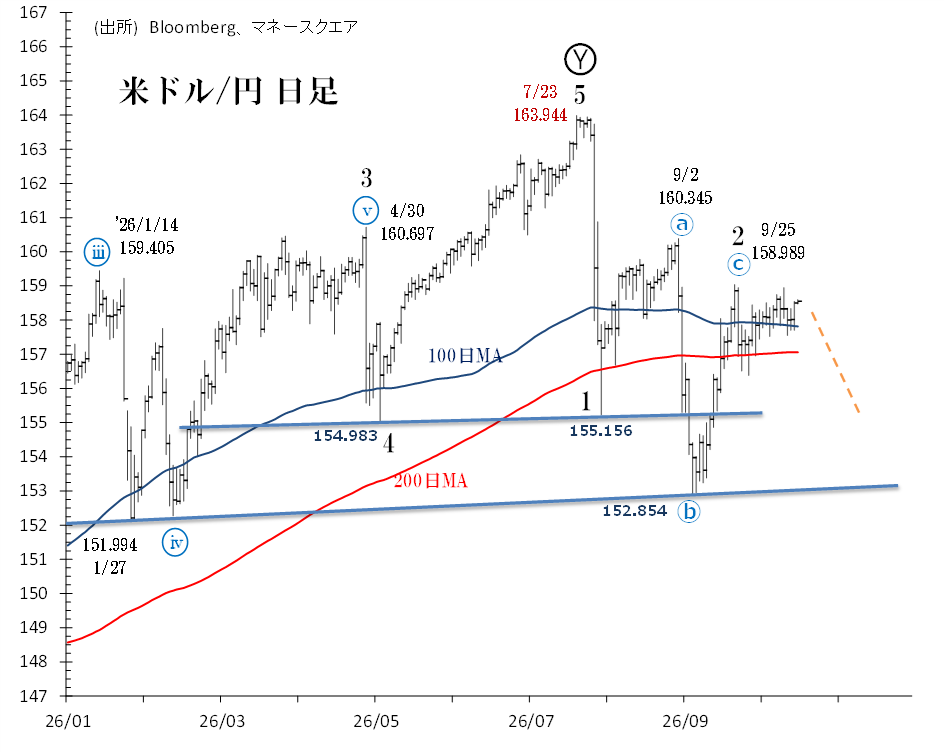
【日足 エリオット波動分析】
155.156円(8/3)からの第2波「ランニング・フラット(マルa-マルb-マルc)」は、158.989円(9/25)で完了した可能性があります。
そうであれば、強いドル安・円高波動(第3波)が近々到来すると想定されます。
近々第3波は、「複合型ヘッド・アンド・ショルダーズ」のネックライン=152円処を試すでしょう。152円処は、25年4月(139.577円)からのドル/円上昇の半値戻り[151.910円]に相当する上、今年1月27日の安値151.994円でもあります。
心理的節目の150円も視野に入り、その直下には61.8%戻り水準[149.070円]が控えています。
なお複合パターンに基づくターゲットは、➀145円-146円、➁141円です。なお、これらが10月末に達成される可能性をみていましたが、さすがに実現の可能性は低くなりました。
金利差からのドル/円推計値
足元、日米実質金利差からのドル/円推計値は[148.431円]です。
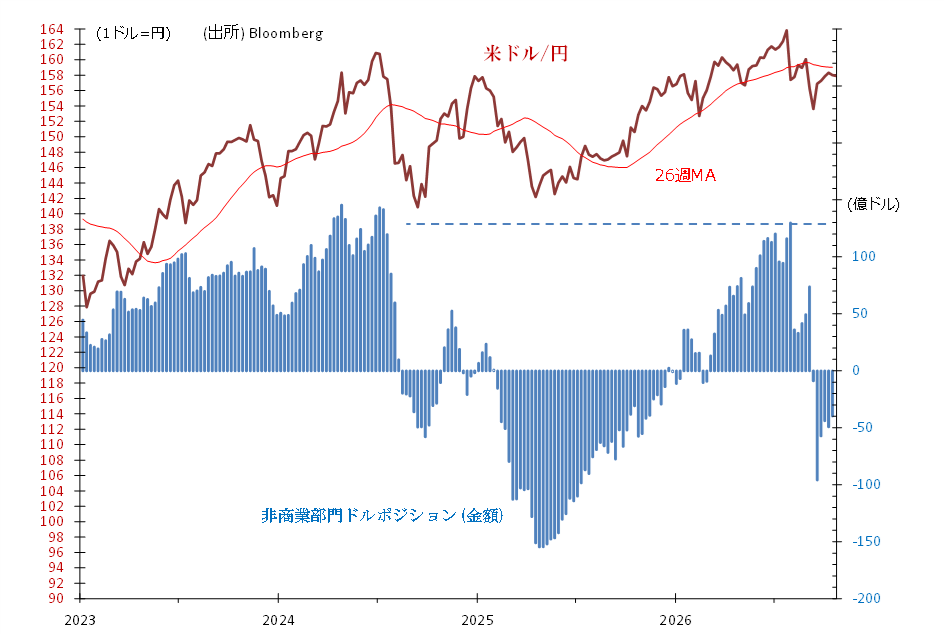
円買い持ち高がやや拡大 (2026年10月13日時点)
IMM通貨先物市場で投機筋(非商業部門)による円買い持ち高は、前週の49.21億ドルから39.71億ドルへ縮小しました。
[ドルインデックス(ドル指数)]
【エリオット波動分析】
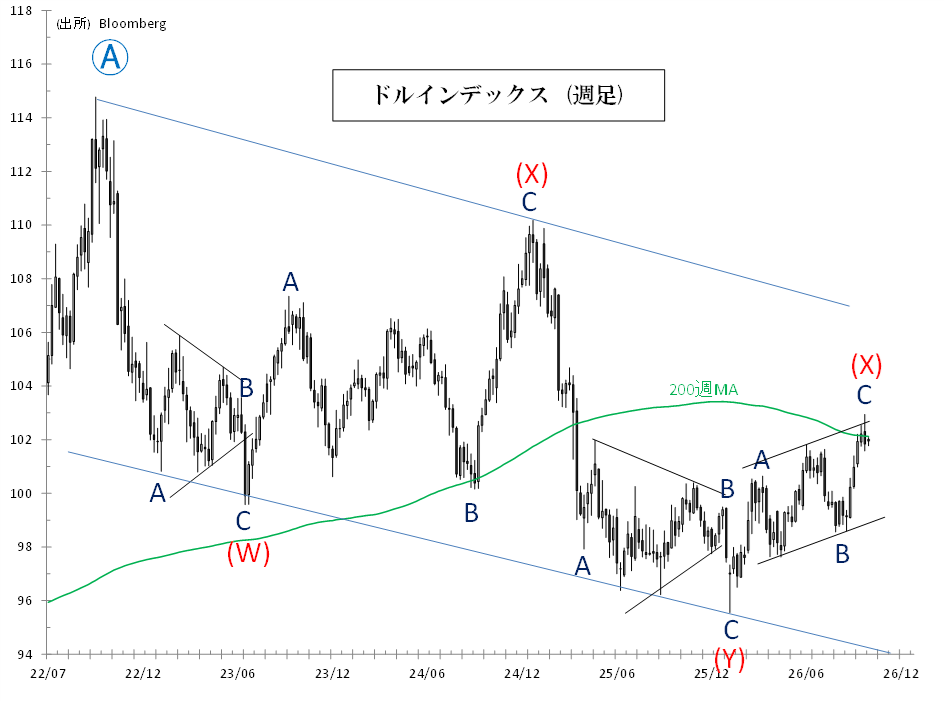
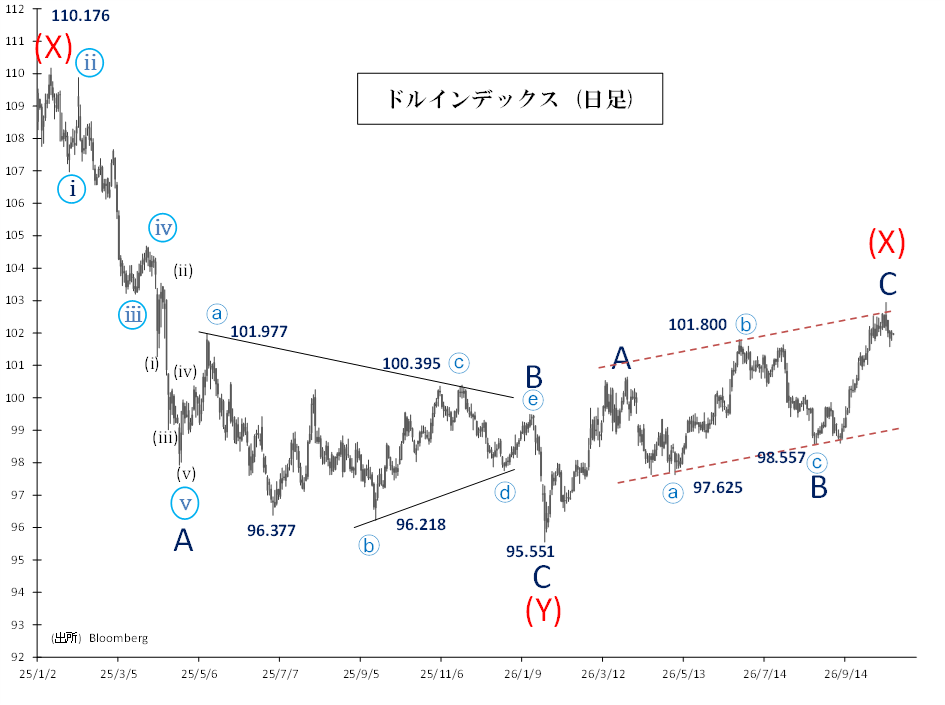
今年1月からのドル高・(X)波はA-B-C編成ですが、そのうちB波「フラット」は98.557(8/21)で完了し、以降のドル高はC波に位置付けられます。
10月14日高値(102.945) は(Y)波(25年1月~26年1月)の半値戻り[102.864]に一致しています。それに加え、200週MAも強いレジスタンスとして機能しているようです。なお200週MAは低下し続けており、長期のドル安トレンドを示唆しています。
需給面においても、投機筋によるドル買い持ち高は再び歴史的高水準に拡大しています。この点からも、
C波及び(X)波はいつ終わってもおかしくなく、そうであれば、ドル安トレンドの再開が近いと思われます。
一方、ドル高基調がまだ続くなら、[103.654](A波とC波が等しく上がる水準)が節目となります。
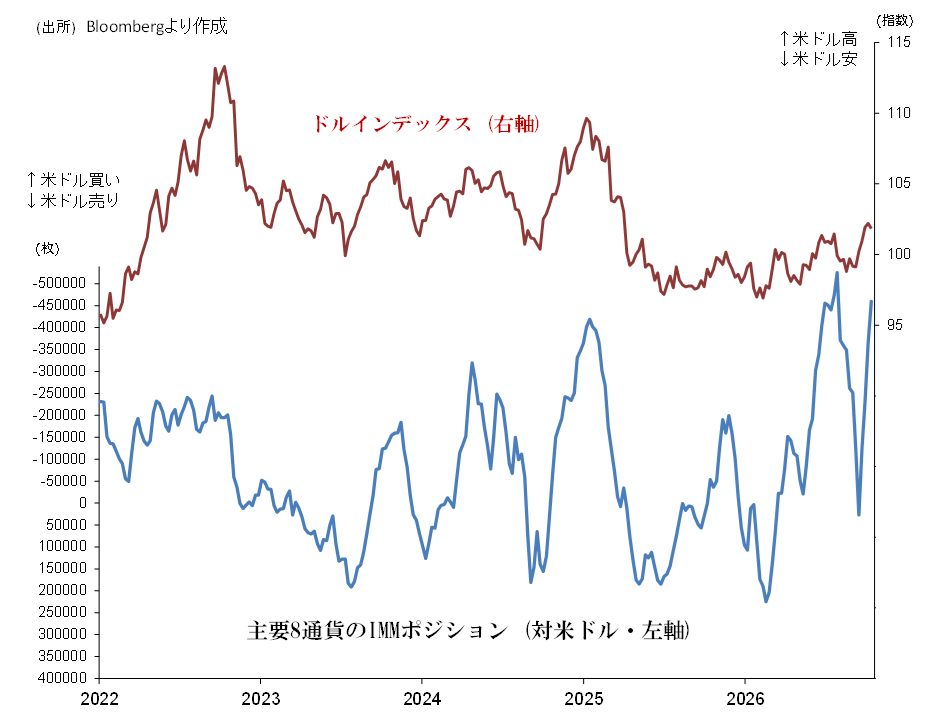
投機筋のドル合成ポジション買い持ちが歴代2位に拡大(2026年10月13日時点)
投機筋によるドル合成ポジションのドルの買い持ちが、前週36万5754枚から46万231枚に増加。買い持ち枚数は、過去最大の52万5549枚(7月28日時点)に次ぐ、歴代2位の高水準に膨らみました。特にユーロの売り持ちは13万7573枚に増加し、2016年1月19日時点(13万7015枚)以来10年9カ月ぶり高水準になりました。
エリオット波動とは
株式・為替動向を予想する心強いテクニカル手法
米国人ラルフ・ネルソン・エリオットが提唱した、今後の株式や為替など市場価格の動向を予想する手法です。相場は5つの上昇波と3つの下降波(合計8つの波)で一つの周期を作るパターンに従って展開するとされます。
このパターンは集団心理によるもので、数分から数十年といった様々な時間軸において観察されます。
フィボナッチ数列、黄金分割比率をチャート分析に初めて導入したのもエリオットです。
☆併せてご覧ください
YouTube エリオットView
10月19日 [「ブラックスワン」に警戒モード!?]
[日経平均・TOPIX]
【当面の想定レンジ】 (日経平均) 49,500~68,000円
(TOPIX) 3400~4100
[NYダウ・S&P500]
【当面の想定レンジ】 (NYダウ) 45,000~54,000ドル
(S&P500) 6300~7820
[ナスダック100]
【当面の想定レンジ】 (ナスダック100) 23,500~31,500
(ナスダック総合) 20,700~27,800
[米ドル/円]
【当面の想定レンジ】 140.000~160.000円
[ドルインデックス(ドル指数)]
【当面の想定レンジ】 98.000~103.650
[日経平均・TOPIX]
【週足 エリオット波動分析】
72,831円(6/22高値)以来、プライマリー第➃波の弱気相場が進行中とみています。
3月末(50,558円)からの週次サイクル(今週は30週目です)は、弱気相場に特有の「レフト・トランスレーション(右肩下がり)」になる公算が大きいでしょう(上昇期間よりも下げ期間が長くなります)。
現行サイクルでは、上昇期間はフィボナッチ13週(両端入れ)の長さでした。サイクル全体が37週~53週(※1)ということから、6月22日(サイクルトップ)からの通算下げ期間は、24週~40週(5カ月~8カ月)と推定されます。ここからすると、日経平均は今年11月下旬~来年3月まで軟調な展開が続くと予想されます。
なお「レフト・トランスレーション」において、サイクル終点の価格がサイクル始点の価格を(通常は)下回ります。現行週次サイクルは少なくとも50,558円を下回るまで続くでしょう(※2)。ちなみに年末値が50339.48円未満なら4年ぶり年間マイナスとなり、週次サイクル起点の水準にもほぼ合致します。
(※1)週次サイクル期間(2020年以降の補正後)は45週±8週(37週~53週)。
(※2)サイクルの高値から安値まで、下げ率は10%~26%(平均17%)。今サイクル安値が50,558円未満であると仮定すると、現行サイクルの下げ率は30%を超えることになる。
[TOPIX]
日経平均のプライマリー➂波のピークは6月22日、TOPIXは8月14日に4220でピークを付けました(未確認による天井打ち)。以来プライマリー➃波の調整にあり、今はまだ序盤に位置します。
プライマリー➃波の調整規模は、プライマリー第➁波(2018年1月~20年3月)の下げ率(37.2%)と同等か、それ以上の大きさになると思われます。
足元水準は、25年4月安値からのサポートラインを下回って推移しています。
3967を割れると、2カ月越しの「ダブル・トップ」完成が確認され、短期的にも3880を試す展開がありそうです。
[日経平均・120分足]
10月19日、日経平均の下げ幅は一時1500円に近づきましたが、6万4000円割れ後は下げ渋り、終値は前日比407円安にとどまりました。10月6日高値からこの日の安値まで、7000円近く下げたことで、目先的な反発狙いの買いが入ったとみられます。
70,798円(10/6高値)から、マルiii波による下げトレンドが進行中とみられます。マルiii波の下げ幅は、控えめにみてマルi波と同じスケール(1万2382円幅)が想定されます。この際の下値目標として[58,415円]が導かれます。
なお通常は、マルi波の長さに対し1.618倍がマルiii波の長さであり、ノーマルな目標値は[50,763円]です。前述のように、現行週次サイクル完成時期(11月~来年3月) に、日経平均は50,558円を下回っていると予想されることから、今後は週次サイクルとマルiii波が、同時に終了する可能性があります。
日経平均とSOX指数
日経平均とSOX指数は互いにシンクロしています。両者とも9月の安値に接近しており、目先的には下げ渋ることもありそうです。しかし遠からず、7月安値を下回る展開に発展していくと思われます。
[予想PER別の日経平均水準]
[裁定買い残と信用買い残] (10月16日時点)
[NYダウ・S&P500]
【NYダウ30日足 エリオット波動分析】
NYダウは、4月下旬からの「メガホントップ」天井パターンからの下放れが続いています。
最初の下降波(マルi波)は50546ドル(10/1安値)で完成し、そこからマルii波のリバウンドとカウントできます。
マルii波のメドは、マルi波の50%-61.8%戻り[52,645ドル-53,140ドル]が適当です。16日には一時52,582と想定レンジ下限に近付いています。マルii波はいつ完了してもおかしくありません。
マルii波のリバウンド完成後には、マルiii波下落が続くことが想定されます。
200日MA(現在50,459ドル)を終値でブレイクすると、改めて弱基調が強まり、3月からの上昇の半値押し[49,900ドル]、3月からの上昇に対する61.8%押し[48,757ドル]などを目指すでしょう。
もっとも第(iii)波自体には、より大きな弱気の可能性があります。
【S&P500日足 エリオット波動分析】
10月6日の高値(7844)を以て、25年4月安値以来の第(5)波完成が完成した可能性があります。この見方は、SOX指数の潜在的な弱さによって裏付けられているようです。
世界的な金利上昇は、本来は銀行株に追い風のはずですが、最近は風向きが変わってきました。
主要行で構成されるKBW銀行株指数は、8月17日に過去最高値(195.55)を記録後に下げに転じ、10月14日には一時5カ月ぶり安値(164.19) を付けています。8月高値からは16%下落し、いまだに最高値付近にあるS&P500とは弱気ダイヴァージェンスが鮮明となっています。
「景気の先行指標」とされる銀行株の大幅下落は、金利上昇による信用収縮・景気悪化などを織り込み始めている可能性があります。
急速に市場心理は悪化しています。
上グラフ下段はスキュー指数(通称ブラック・スワン指数)です。16日は168.59と昨年1月以来の高水準となりました。当時は、まもなくトランプ関税ショック安となりS&P500は通算21%下げています。
スキュー指数の急上昇は、市場の暴落(ブラックスワン)に対し大口投資家が警戒を強めている証左といえます。
SOX指数
7月29日安値(10,445)からの第(ii)波リバウンドは、10月6日高値(13,349)を以て完成し、そこから下降第(iii)波が展開されています。
16日まで8日続落(この間の下落率は16%を超えています)となりました。8日続落は、大信用危機のさなか08年1月と10月にも存在しますが、いずれも弱気相場の終わりを意味してはいませんでした。07年7月高値からの大弱気相場は、08年11月21日に底打ちしました。天井から大底までの下げ率は69.50%でした。
19日は反発し、9日続落は回避されました。もっとも、日足は7月以降のチャネルライン下限を下回っています。短期的にはリバウンドかもしれませんが、遠からず弱気トレンド再開の可能性が高いでしょう。
第(iii)波は、少なくとも第(i)波の同じ下げ幅(4209ポイント)になることが想定されます。これによると、最初に想定される目標値は[9140]です。
Bloombergマグニフィセント7インデックス
10月13日に最高値を更新しましたが、この日のローソク足は天井暗示の「流星」でした。
25年4月安値からの上昇は「ウェッジ」天井パターンです。9月29日安値(破線)を下回ると、マグ7がピークアウトした可能性が高まります。
[ダウ輸送株平均]
[ナスダック100]
【ナスダック100 時間足 エリオット波動分析】
28,753(9/16安値)からの上昇マイナー5波は、31,361(10/6高値)で完了したとみられます。
10月16日は一時29,073まで下げ、高値からの下落率が7%を超えました。7月安値からのサポートラインを明確に下回り、基調の弱さを物語ります。28,753(9/16安値)を下回ると、下落ピッチは一層速まると思われ、早々に27,176(7/29安値)を試す展開となるでしょう。
(オルタナティブカウント、Alt)
インターミディエイト第(5)波におけるマイナー第4波が「フラット」で展開しており、27,176(7/29安値)からの上昇マルb波は31,361(10/6高値)で完成しました。そこからはマルc波による下落に当たり、27,176を早々に試しますが、26,182を割ることはありません。
ただし26,182を一時的にも下回れば、今がマイナー第4波という見方は却下され、本格的なベアマーケット入りを確認します。
[米ドル/円]
【月足・エリオット波動分析】
日米実質金利差から導かれる米ドル/円の水準は、現在1ドル=148円程度です。
さらに、購買力平価からの妥当な円相場はOECD算出のGDPベースで1ドル=97円~103円です。
短期的にも長期的にも、日本円の過小評価が続いています。
163.944円(7/23)を以て通算5年間の円安Ⓨ波[ウェッジ]は完了した、とみられます。ウェッジ内の副次波は、次のように相互に美しい比率を示しています。
(C)波の長さ÷(A)波の長さ=0.703、(E)波の長さ÷(C)波の長さ=0.703
この先は数年間にわたる円高になるでしょう。上記のように、長らく日本円はその実力に比べ過小評価されてきましたが、今後は実力に見合った適正な水準が模索されていくと思われます。
7月末の日米協調円買い介入は、円安の限界水準(160円台前半)を明示しており、もはや積極的な円売りの動機は失われたといえます。今後は次第に円高傾向が強まっていくでしょう。
筆者は今後数年内(2028年?)に、1ドル=120円-125円を付けてもおかしくない、とみています。それは歴史的なレンジ[80円-160円]の中値に相当し、かつて「黒田シーリング」と言われた水準でもあります。
【日足 エリオット波動分析】
155.156円(8/3)からの第2波「ランニング・フラット(マルa-マルb-マルc)」は、158.989円(9/25)で完了した可能性があります。
そうであれば、強いドル安・円高波動(第3波)が近々到来すると想定されます。
近々第3波は、「複合型ヘッド・アンド・ショルダーズ」のネックライン=152円処を試すでしょう。152円処は、25年4月(139.577円)からのドル/円上昇の半値戻り[151.910円]に相当する上、今年1月27日の安値151.994円でもあります。
心理的節目の150円も視野に入り、その直下には61.8%戻り水準[149.070円]が控えています。
なお複合パターンに基づくターゲットは、➀145円-146円、➁141円です。なお、これらが10月末に達成される可能性をみていましたが、さすがに実現の可能性は低くなりました。
金利差からのドル/円推計値
足元、日米実質金利差からのドル/円推計値は[148.431円]です。
円買い持ち高がやや拡大 (2026年10月13日時点)
IMM通貨先物市場で投機筋(非商業部門)による円買い持ち高は、前週の49.21億ドルから39.71億ドルへ縮小しました。
[ドルインデックス(ドル指数)]
【エリオット波動分析】
今年1月からのドル高・(X)波はA-B-C編成ですが、そのうちB波「フラット」は98.557(8/21)で完了し、以降のドル高はC波に位置付けられます。
10月14日高値(102.945) は(Y)波(25年1月~26年1月)の半値戻り[102.864]に一致しています。それに加え、200週MAも強いレジスタンスとして機能しているようです。なお200週MAは低下し続けており、長期のドル安トレンドを示唆しています。
需給面においても、投機筋によるドル買い持ち高は再び歴史的高水準に拡大しています。この点からも、
C波及び(X)波はいつ終わってもおかしくなく、そうであれば、ドル安トレンドの再開が近いと思われます。
一方、ドル高基調がまだ続くなら、[103.654](A波とC波が等しく上がる水準)が節目となります。
投機筋のドル合成ポジション買い持ちが歴代2位に拡大(2026年10月13日時点)
投機筋によるドル合成ポジションのドルの買い持ちが、前週36万5754枚から46万231枚に増加。買い持ち枚数は、過去最大の52万5549枚(7月28日時点)に次ぐ、歴代2位の高水準に膨らみました。特にユーロの売り持ちは13万7573枚に増加し、2016年1月19日時点(13万7015枚)以来10年9カ月ぶり高水準になりました。
エリオット波動とは
株式・為替動向を予想する心強いテクニカル手法
米国人ラルフ・ネルソン・エリオットが提唱した、今後の株式や為替など市場価格の動向を予想する手法です。相場は5つの上昇波と3つの下降波(合計8つの波)で一つの周期を作るパターンに従って展開するとされます。
このパターンは集団心理によるもので、数分から数十年といった様々な時間軸において観察されます。
フィボナッチ数列、黄金分割比率をチャート分析に初めて導入したのもエリオットです。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


