 トレード画面へ
米PCEデフレーターは下方修正された前月から横ばい
2026/10/01 07:59
【ポイント】
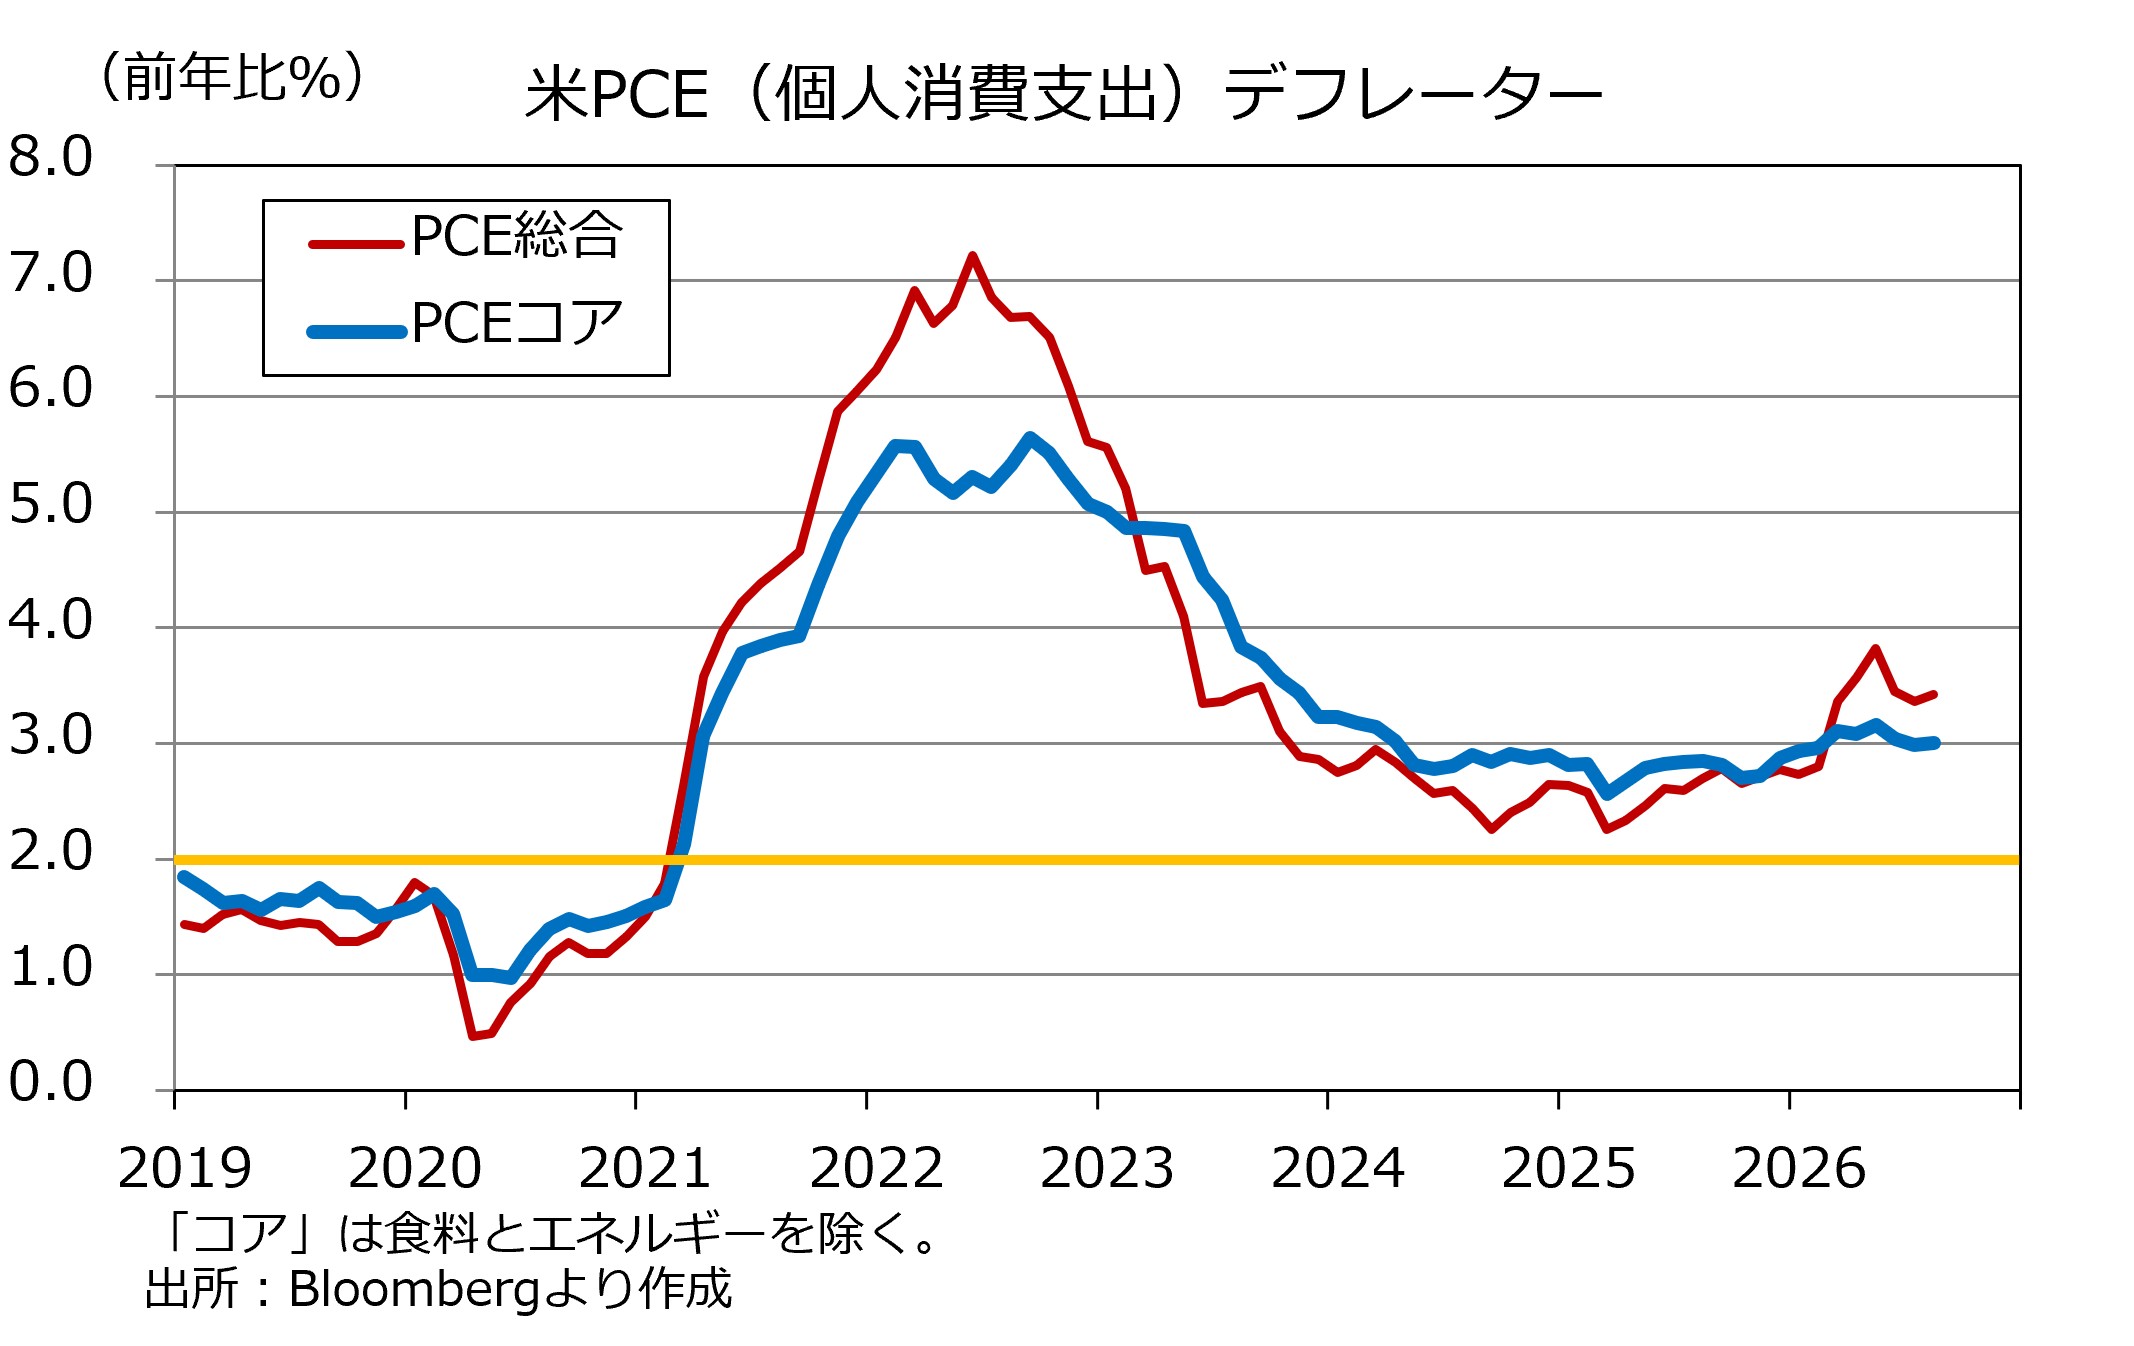
・米PCEデフレーターは総合3.4%、コア3.0%
・市場予想を下回るも、2%の物価目標までにはまだ距離
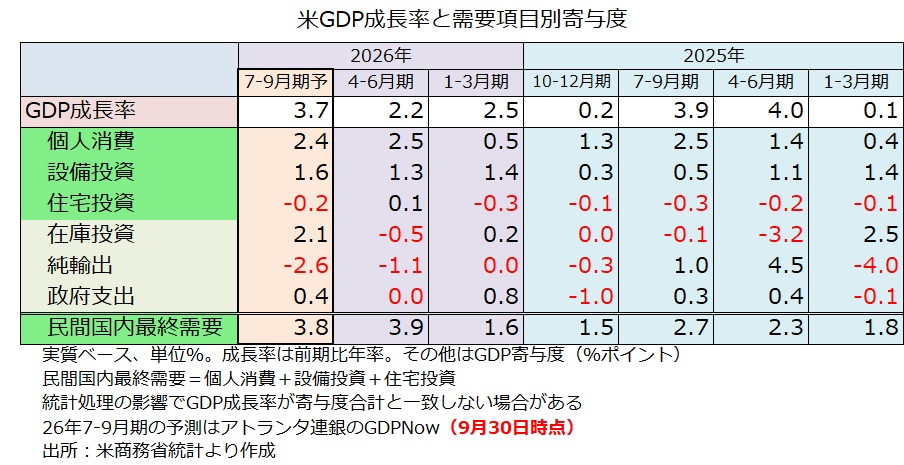
・4-6月期GDPは上方修正、7-9月期GDPも堅調の予測
・長期金利上昇などによって米景気減速がみえるまで米ドル/円は堅調?
米国の8月PCE(個人消費支出)デフレーターは、総合が前年比3.4%、下方修正された前月(3.7%⇒3.4%※)から「変わらず」でした。食料とエネルギーを除くコアが3.0%と、こちらも前月(3.3%⇒3.0%)と「変わらず」でした。ただ、9月分が市場予想(3.7%、3.4%)や改定前の前月(同)を下回ったことで、利上げ観測がやや後退しました。
※商務省のNEA(国民経済計算)シリーズが21年まで遡って改定されました。後述のGDP統計も同様です。
9月30日時点のOIS(翌日物金利スワップ)に基づけば、市場が織り込む、10月27-28日FOMCでの利上げ確率は37%、28日時点では71%でした。つまり、市場のメインシナリオ(確率5割超)は「10月利上げ」から「10月据え置き」に変化しました。
利上げ観測の後退を受けて、金融政策見通しを強く反映する短期金利(2年物国債利回り)は28日の4.93%から4.89%に低下しました。しかし、長期金利(10年物国債利回り)は28日の5.24%から5.28%へと上昇、07年6月以来の高値を示現しました。これは債券市場のセンチメントが悪化している証左でしょう。
26年4-6月期の実質GDP確報値は前期比年率2.2%と暫定値(1.5%)から上方修正されました。7-9月期GDP速報値は10月28日に発表されます。アトランタ連銀のGDPNow(短期予測モデル)によれば、30日時点で7-9月期GDPは前期比年率3.7%と力強い伸びが予測されています。長期金利の上昇や利上げによって、景気にブレーキがかかりつつあることが見えてくるまで、米ドル/円の堅調は続くのかもしれません。
・米PCEデフレーターは総合3.4%、コア3.0%
・市場予想を下回るも、2%の物価目標までにはまだ距離
・4-6月期GDPは上方修正、7-9月期GDPも堅調の予測
・長期金利上昇などによって米景気減速がみえるまで米ドル/円は堅調?
米国の8月PCE(個人消費支出)デフレーターは、総合が前年比3.4%、下方修正された前月(3.7%⇒3.4%※)から「変わらず」でした。食料とエネルギーを除くコアが3.0%と、こちらも前月(3.3%⇒3.0%)と「変わらず」でした。ただ、9月分が市場予想(3.7%、3.4%)や改定前の前月(同)を下回ったことで、利上げ観測がやや後退しました。
※商務省のNEA(国民経済計算)シリーズが21年まで遡って改定されました。後述のGDP統計も同様です。
9月30日時点のOIS(翌日物金利スワップ)に基づけば、市場が織り込む、10月27-28日FOMCでの利上げ確率は37%、28日時点では71%でした。つまり、市場のメインシナリオ(確率5割超)は「10月利上げ」から「10月据え置き」に変化しました。
利上げ観測の後退を受けて、金融政策見通しを強く反映する短期金利(2年物国債利回り)は28日の4.93%から4.89%に低下しました。しかし、長期金利(10年物国債利回り)は28日の5.24%から5.28%へと上昇、07年6月以来の高値を示現しました。これは債券市場のセンチメントが悪化している証左でしょう。
26年4-6月期の実質GDP確報値は前期比年率2.2%と暫定値(1.5%)から上方修正されました。7-9月期GDP速報値は10月28日に発表されます。アトランタ連銀のGDPNow(短期予測モデル)によれば、30日時点で7-9月期GDPは前期比年率3.7%と力強い伸びが予測されています。長期金利の上昇や利上げによって、景気にブレーキがかかりつつあることが見えてくるまで、米ドル/円の堅調は続くのかもしれません。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


