 トレード画面へ
マネースクエア四季報:2027年3月までの為替相場展望
2026/09/28 15:35
| 「マネースクエア四季報」は、3カ月ごとに向こう6カ月の為替相場見通しを提示。四季報配信月を除く月末のマンスリー・アウトルックで見通しをアップデート、ウィークリー・アウトルックやその他のレポートで見通しに関わる相場材料を分析・解説します。 |
足もとの景気の堅調や原油高に伴うインフレ圧力などから、主要中銀は利上げに前向きの姿勢を示しています。9月25日時点のOIS(翌日物金利スワップ)に基づけば、27年3月までに市場が予想する0.25%の利上げ回数は、FRB2.5回、日銀2.0回、ECB2.6回、英BOE2.8回、豪RBA2.2回と、いずれも2回以上の利上げが予想されています。
もっとも、FRBなど政策金利がすでに引き締めの領域に入りつつあるとみられる中銀もあるなかで、さらなる利上げは景気にブレーキとなり、27年3月までに利上げ打ち止め⇒利下げへと市場の観測が変化する可能性はあります。そうなれば、金融政策見通しの変化が為替相場にも影響を与えそうです。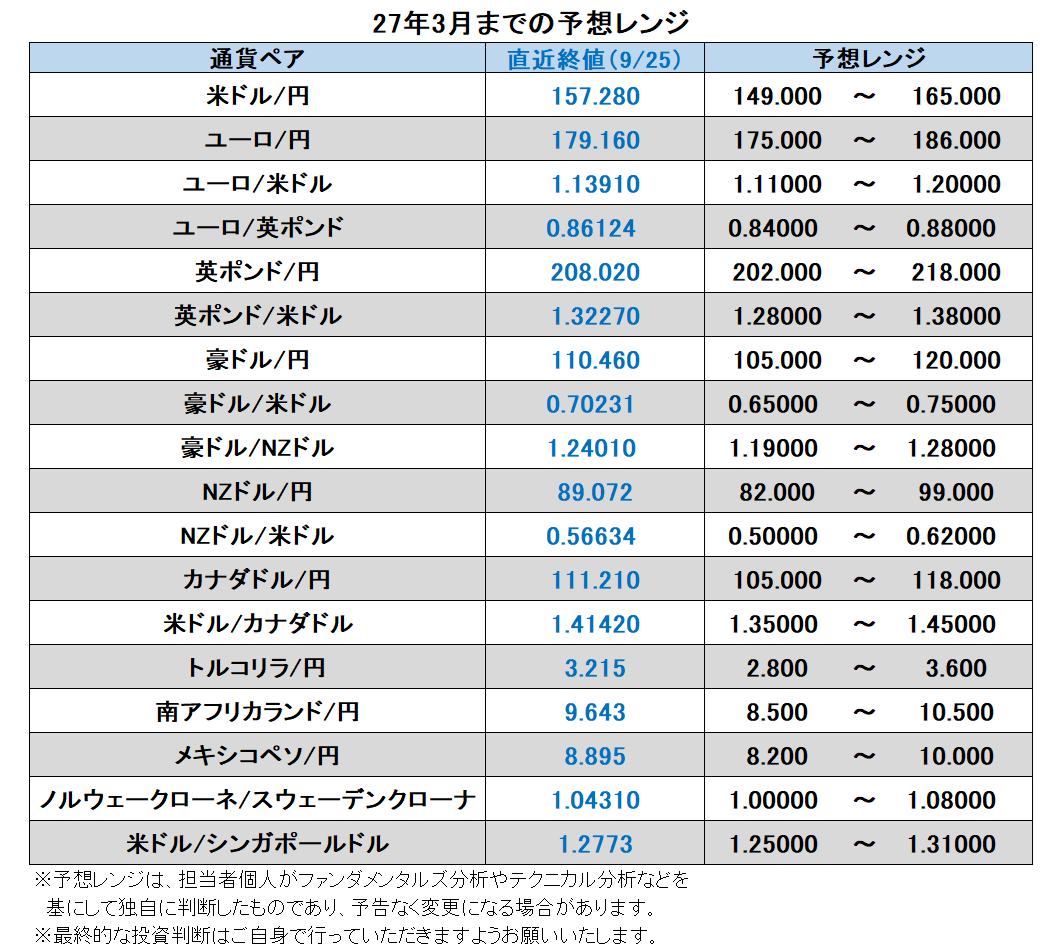
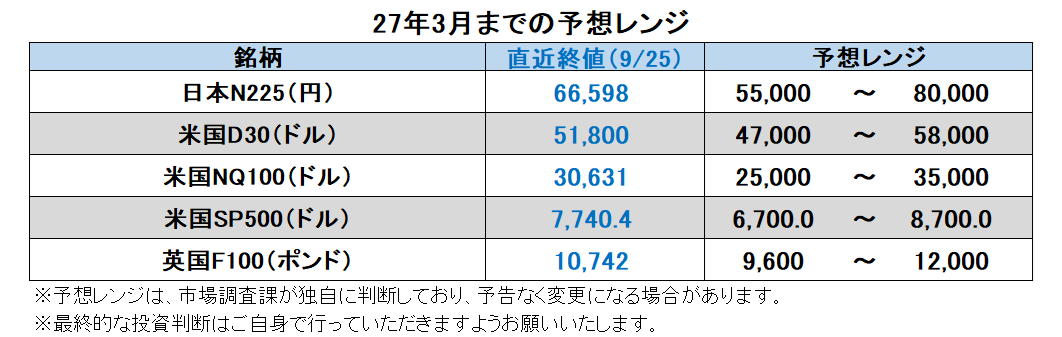
重要なカギを握りそうなのが、長期金利(10年物国債利回り)であり、原油価格の動向でしょう。多くの主要国の長期金利は17年~30年ぶりの水準まで上昇しており、住宅ローン金利の上昇や株価への下押し圧力などを通じて景気の下押し圧力となりそうです。また、国債費(利払い費)の増加は財政赤字拡大要因(=通貨安要因)ともなりえます。
米国とイランの協議は暗礁に乗り上げたままです。しかし、原油高の世界経済への悪影響が懸念されるなかで、ホルムズ海峡の全面開放に向けて動き出せば、原油価格が大きく下落してインフレ圧力を低下させるでしょう。そうなれば、積極的な利上げは必要なくなるはずです。
27年3月までを展望すれば、主要国の財政問題も為替相場の材料になりそうです。日本では「責任ある積極財政」が財政赤字拡大につながるとの懸念が債券市場に根強くあります。消費税減税の財源はどうなるのか、「投資」と定義された支出が歳入の増加につながるのか、など疑問は残ります。12月から27年3月にかけての予算編成・税制改正が大いに注目されます。
米国では、12月11日に27年度(26年10月に始まる1年間)の継続予算が期限切れとなります。新たな継続予算か本予算が成立しなければシャットダウン(政府機能の一部停止)になるでしょう。シャットダウンは過去にも繰り返されており、それ自体のマーケット・インパクトは小さいかもしれません。ただし、中間選挙の結果次第でもありますが、シャットダウンとなれば共和党と民主党の対立が改めて浮き彫りになりそうです。
英国では、10月28日に秋季予算案が発表されます。27年4月に始まる新年度の予算案です。26年7月に就任したバーナム首相は前政権の財政規律を踏襲すると表明しています。もっとも、バーナム首相は労働党内でも左派に位置付けられるため、歳出が増大するとの懸念が付きまといます。27年度予算編成が本格化するなかで、債券市場からの信認を得ることはできるでしょうか。
欧州では27年1月の年度開始に向けて予算編成が行われています。とりわけ、財政赤字の大きいフランスの予算編成には要注意でしょう。フランスとドイツの長期金利差(仏-独)は1%を超えており、それは2011-12年の欧州債務危機以来の大きさです。
◇2027年3月までの主なイベント:
26年
10月28日 英秋季予算案
11月3日 米中間選挙
11月7日 ニュージーランド総選挙
12月11日 米27年度継続予算期限切れ
12月 与党税制改正大綱・27年度政府予算案閣議決定
27年
3月31日 日本・英国の年度末(27年度予算成立?)
米ドル/円:149.000円~165.000円
日米当局が協力して円安の是正に乗り出したようです。「日米が協調している」、「(いずれもが)円安を懸念している」とのメッセージが繰り返されています。ただし、7月31日に実施された日米協調介入でも、米国サイドは少額のユーロ売り円買いにとどまりました。トランプ政権は利下げ圧力を続けていますが、FRBは追加利上げに積極的のようにみえます。一方、日銀も金融政策の正常化(=利上げ)を継続する意向を示しているものの、円安是正に本腰を入れているようにはみえません。
95年の「秩序ある反転」は米ドル安の是正という点で現在と真逆ですが、当局が為替相場の反転に成功した近年の事例です。ただ、そこでは頻繁かつ大規模な協調介入、米ドル安是正を表明するG7共同声明、日銀の利下げ、日本の金融機関に対する外貨投資規制の緩和など、様々な形で国際協調が実施されました。現局面でそれを期待するのは難しいかもしれません。
米ドル/円が下落基調に転じるとすれば、FRBの利上げ観測の後退や利下げ観測の浮上が最もありえるシナリオかもしれません。米景気は足もとで堅調を維持していますが、住宅ローン金利の上昇や利上げに伴う資金需給のひっ迫がいずれ米景気にブレーキをかける可能性はあります。
金融政策の見通しを強く反映する短期金利(2年物国債利回り)は日米格差(米-日)が拡大しています。このまま格差が縮小しないようであれば、上述した国際協調以外に「円安」を止める術はないかもしれません。仮に、米景気が底堅さを維持し、インフレ圧力が残存するなかで、ウォーシュFRB議長がトランプ大統領の意向に沿って利下げを先導することがあれば、FRBの独立性や市場からの信認の喪失という形で米ドルに強い下落圧力が加わるかもしれません。<西田>
ユーロ/円:175.000円~186.000円
ユーロ/米ドル:1.11000米ドル~1.20000米ドル
ユーロ/英ポンド:0.84000ポンド~0.88000ポンド
ECBは26年6月に続いて9月の理事会で0.25%の利上げを実施、政策金利(中銀預金金利)は9月25日現在2.50%です。ユーロ圏CPIは26年に入って伸びが高まっており、ECBはインフレへの警戒を強めています(ユーロ圏経済はエネルギー価格の影響を受け易いため、ECBはFRBのように食料やエネルギーを除くコア指数ではなく、総合指数を重視する傾向があるようです)。9月25日時点のOIS(翌日物金利スワップ)に基づくと、市場は27年3月までに0.25%×2.6回、同7月までに3.5回の利上げを織り込んでいます。これは、FRBや英BOEの利上げ観測と比べても遜色ないペースです。ユーロ/米ドルやユーロ/英ポンドに関しては、政策金利差は引き続きユーロに不利な状況ですが、ECBがインフレ抑制に積極的な意思を示せば、ユーロの支援材料となりそうです。
ユーロについては、今後、財政政策やECB人事なども相場材料になるかもしれません。冒頭で述べた通り、フランスとドイツの長期金利差は欧州債務危機以来の1%台に拡大しています。フランスの財政赤字への懸念から金利差が一段と拡大するならば、ユーロのマイナス要因となりそうです。
ECBの人事も気になるところです。ラガルド総裁の任期は27年10月までですが、早期辞任の観測が浮上しています(本人は肯定も否定もせず)。後任候補とされたシュナーベル理事は27年1月での辞任を発表しました。また、チーフエコノミストのレーン氏の任期は27年5月までです。そのため、27年3月までを見据えれば、ECB内の人事が市場で注目を集めるかもしれません。
ユーロ/円は4月17日に一時187.947円と最高値をつけた後、下落基調に転じましたが、これは米ドル/円の下落を反映しています。米ドル/円が下落するとしても、それがFRB利上げ観測の後退や米財政赤字懸念など米国要因に基づく「米ドル安」であれば、ユーロ/円の反応は限定的かもしれません(7月下旬までのケース)。一方で、それが「円安」の修正であれば、ユーロ/円の下げも大きくなるかもしれません(7月下旬以降のケース)。
*******
ユーロ/英ポンドは、26年に入って下落基調でしたが、7月中旬をボトムに上昇に転じました。7月までは、英BOEの積極利下げやスターマー政権の不人気、財政悪化などでユーロ/英ポンドが上昇した25年の反動が出たのでしょう。インフレ懸念が根強くBOEが利下げに慎重との観測も英ポンドを支えたようです。7月中旬以降は、7月に誕生した英バーナム政権の財政政策が不透明だったこと、ECB の利上げ観測が高まったことなどがユーロ/英ポンドの上昇要因となったようです。
今後は、ECBとBOEの金融政策見通しの変化や、原油価格の動向、ユーロ圏および英国の財政政策に対する長期金利の反応などが相場材料となりそうです。<西田>
英ポンド/円:202.000円~218.000円
英ポンド/米ドル:1.28000米ドル~1.38000米ドル
英ポンド/円は7月15日に219.547円と、08年1月以来の高値をつけた後、下落基調に転じました。これは米ドル/円の下落と歩調を合わせたものでした(つまり円高)。一方、英ポンド/米ドルは9月中旬以降に大きく下落しました。米国と英国の景況の差や金融政策の差が英ポンド/米ドルのマイナス要因となったためです。
英BOEは11月の利上げが有力視されており、9月25日時点のOIS(翌日物金利スワップ)に基づけば、27年3月までをみても米FRBと同様のペースで利上げするとみられています。その点で、金融政策見通しの差はあまり相場材料にならないかもしれません。注目すべきは英バーナム政権の財政政策でしょう。バーナム政権は成立後初の秋季予算案を10月28日に発表する予定です。前スターマー政権が不人気だった理由の一つである財政緊縮を修正しつつ、財政赤字を懸念する債券市場を納得させることができるか。22年秋のトラスショックを他山の石とすることができるか、大いに注目されます。<西田>
豪ドル/円:105.000円~120.000円
豪ドル/米ドル:0.65000米ドル~0.75000米ドル
豪ドル/NZドル:1.19000NZドル~1.28000NZドル
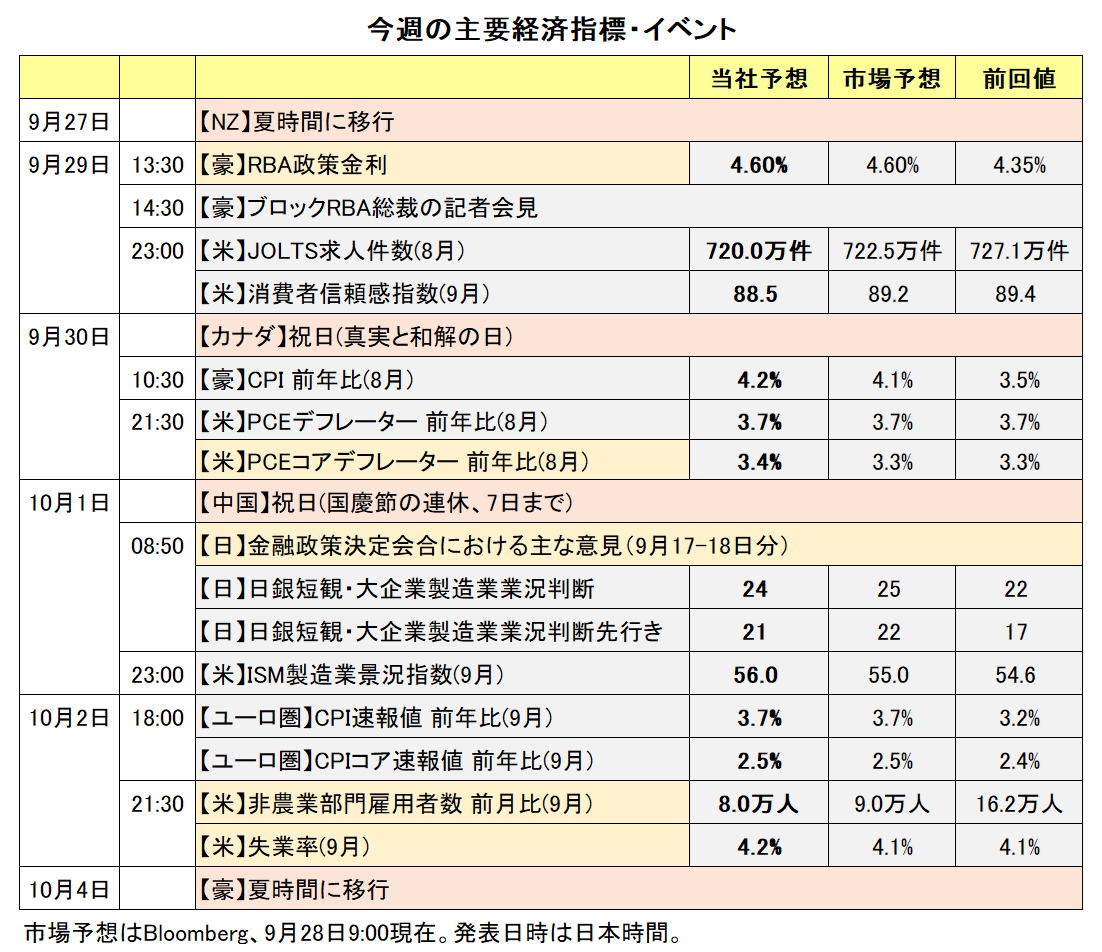
RBA(豪中銀)は26年2月・3月・5月と3会合連続でそれぞれ0.25%の利上げを実施。その後、6月と8月の政策会合では政策金利を4.35%に据え置きました。
ブロックRBA総裁は9月18日の議会証言で、「インフレの上振れリスクの一部が顕在化しつつある」と述べました。RBAは前回8月11日の会合以降、インフレの上振れリスクが顕在化した場合には追加利上げが必要になる可能性があるとの認識を繰り返し示していました。市場では、RBAは次回9月29日の会合で0.25%の利上げを実施し、その後27年6月までに0.25%の利上げをさらに1回するとの見方が優勢です(9/25時点)。
RBAの政策金利の水準は、日銀やFRB、ECB、BOEなどと比べて高いうえ、今後もその状況に大きな変化はなさそうです。金融政策面から豪ドルはサポートされやすいと考えられます。
豪ドル/円に関しては、本邦当局(あるいは日米協調)による為替介入(円買い介入)があれば、米ドル/円が下落して、それに豪ドル/円は引きずられるとみられます。
******
【豪ドル/NZドル】
豪ドル/NZドルは9月22日に一時1.24849NZドルへと上昇し、13年3月以来13年6カ月ぶりの高値をつけました。RBAとRBNZ(NZ中銀)の金融政策の方向性は同じになると予想されることを踏まえると、豪ドル/NZドルは引き続き高止まりする可能性があります(*RBNZの金融政策の詳細はNZドルの項をご参照ください)。<八代>
NZドル/円:82.000円~99.000円
NZドル/米ドル:0.50000米ドル~0.62000米ドル
RBNZ(NZ中銀)は26年7月と9月の2会合連続でそれぞれ0.25%の利上げを実施しました。9月25日時点の政策金利は2.75%です。
9月に公表されたRBNZによる政策金利見通しでは、29年7-9月期までの予測期間における政策金利の最高水準は3.28%でした。仮に1回の利上げ幅を0.25%とすると、RBNZの利上げはあと2回となります。
一方、市場はRBNZの見通しよりも積極的な利上げを予想しています。OIS(翌日物金利スワップ)に基づくと、9月25日時点で市場ではRBNZは27年6月までに4回(合計1.00%)の利上げを行うとの見方が優勢です。
今後、市場の予想どおりに積極的な利上げが行われれば、NZドル高要因になりそう。ただし、NZドル/米ドルについては、FRBが利上げを継続するようなら、伸び悩む可能性があります。
NZドル/円に関しては、本邦当局の“円安”への対応にも注目です。為替介入があれば、米ドル/円が下落して、NZドル/円はそれに引きずられそうです。
NZでは11月7日に総選挙が実施されます。総選挙は与野党の接戦になると予想されており、ラクソン首相が率いる国民党主導の連立政権(国民党・ACT党・NZファースト党)が引き続き政権を維持できるかどうかが焦点になりそうです。総選挙の結果次第では、NZドルの動向に影響を与える可能性があります。<八代>
カナダドル/円:105.000円~118.000円
米ドル/カナダドル:1.35000カナダドル~1.45000カナダドル
BOC(カナダ中銀)は25年10月に利下げを実施した後、26年9月まで7会合連続で政策金利を2.25%に据え置きました。
26年9月のBOC政策会合の声明では、これまでの「現在の政策金利(の水準)は、景気回復を持続し、インフレ率を目標の2%に戻すのに適切だ」が削除されました。また、マックレムBOC総裁は会合後の会見で「(カナダの)インフレ率は高すぎる」と述べ、「必要に応じて金融政策を調整する用意がある」と強調。「インフレ率が高止まりすると判断すれば、複数回の利上げが必要になる可能性がある」と語りました。BOCは今後利上げを行う可能性があります。
市場では、BOCは次回10月28日の会合で0.25%の利上げを実施し、27年6月までに4回(合計1.00%)の利上げをするとの見方が優勢です(9/25時点)。次回会合で実際に利上げが行われ、その後も利上げが継続されれば、カナダドル高要因になると考えられます。
米ドル/カナダドルに関しては、他の対米ドルの通貨ペアと同様、FRBの金融政策が今後どうなるのかも重要です。FRBが利上げを続ける場合、米ドル/カナダドルは下げ渋る可能性があります。
カナダドル/円については他の対円の通貨ペアと同じく、本邦当局の“円安”への対応にも注目です。為替介入があれば、米ドル/円が下落して、カナダドル/円はそれに引きずられると考えられます。
原油価格が大きく変動した場合、その動向も相場材料になるかもしれません。カナダドルにとって、原油価格の上昇はプラス、原油価格の下落はマイナスです。
米国とカナダの貿易摩擦がどうなるのかにも注目です。トランプ米大統領は8月24日、「27年1月1日、(カナダから輸入する)すべての自動車やトラック、自動車部品、鉄鋼に対する関税を50%に引き上げる」と述べました。カナダ経済は対米依存度が高く、輸出の約4分の3が米国向けです。両国の貿易摩擦が激化することは、カナダドル安要因になると考えられます。<八代>
トルコリラ/円:2.800円~3.600円
トルコリラは対米ドルで最安値(米ドル/トルコリラは最高値)の更新を続けています。トルコのインフレ率は依然として高く、同国の26年8月CPI(消費者物価指数)は前年比31.51%でした。高インフレが対米ドルでのトルコリラ安の主な要因と考えられます。
トルコリラ/円のレートは「米ドル/円÷米ドル/トルコリラ」で算出されます。そのため、対米ドルでトルコリラ安がさらに進行したとしても、米ドル/円が堅調に推移すればトルコリラ/円は下げ渋るとみられる一方、米ドル/円が下落するようならトルコリラ/円の下げ幅は大きくなる可能性があります。
TCMB(トルコ中銀)は26年1月に利下げを実施した後、前回9月まで5会合連続で政策金利を37.00%に据え置きました。
26年9月会合の声明では、「最近のインフレ統計や先行指標は、インフレの基調が鈍化していることを示唆している」との認識が示されたうえ、「経済活動に関するデータのほか、供給ショックが国内物価に及ぼす影響が限定的であることも内需の弱さを裏付けている」と指摘されました。市場では、10月とその次の12月の会合でそれぞれ1.00%の利下げが行われるとの観測があります。<八代>
南アフリカランド/円:8.500円~10.500円
SARB(南アフリカ中銀)は9月の政策会合で0.25%の利上げを行うことを決定。政策金利を7.00%から7.25%へと引き上げました。SARBが利上げをしたのは5月以来2会合ぶりでした。
南アフリカの8月CPI(消費者物価指数)は前年比4.4%と、前月の4.3%から上昇率が高まり、SARBのインフレ目標である3%を6カ月連続で上回りました。CPI上昇率が高止まりした場合、SARBは今後さらに利上げを行う可能性があります。市場でSARBによる追加利上げ観測が強まれば、南アフリカランドにとってのプラス材料になると考えられます。
他の対円の通貨ペアと同様、本邦当局(あるいは日米協調)による為替介入があれば、南アフリカランド/円は下落しそうです。<八代>
メキシコペソ/円:8.200円~10.000円
BOM(メキシコ中銀)は、26年6月・8月・9月の3会合連続で政策金利を6.50%に据え置きました。
9月会合の声明では、直近3会合(5月・6月・8月)の「政策金利は今後も現行水準を維持することが適切」が削除されて、「進行中のディスインフレの過程と、為替レートの消費者物価への波及、経済のスラック(需給の緩み)の状況、インフレ期待など判断材料の今後の動向を考慮して政策を決定していく」へと修正されました。状況によっては次回11月以降の会合で金融政策が変更されるかもしれません。今後、メキシコのインフレ率が上昇するなどして市場でBOMによる利上げ観測が強まる、あるいは実際に利上げが行われれば、メキシコペソにとってのプラス材料になりそうです。
原油価格に大きな変動があれば、メキシコペソが反応する可能性があります。メキシコペソにとって、原油価格の上昇はプラス材料、下落はマイナス材料になると考えられます。
メキシコペソ/円に関しては他の対円の通貨ペアと同様、本邦当局(あるいは日米協調)による為替介入があれば、下落すると考えられます。<八代>
ノルウェークローネ/スウェーデンクローナ:1.00000Sクローナ~1.08000Sクローナ
ノルウェークローネ/スウェーデンクローナ(以下、NOK/SEK)は、7月以降に上昇基調にあり、9月18日には一時23年1月以来となる1.05Sクローナ台をつけました。原油価格が上昇基調だったこと、またノルゲバンク(ノルウェー中銀)の利上げ観測が高まり、実際に9月24日の政策会合で利上げが決定されてことが背景でしょう。
9月25日時点でノルゲバンクの政策金利は4.50%。リクスバンク(スウェーデン中銀)のそれは1.75%。両中銀の政策金利差(ノルゲ-リクス)が2.75%に拡大したのは02年12月以来のこと。リクスバンクは次回11月の会合で利上げする可能性が高いようです。一方で、ノルゲバンクも追加利上げに言及しており、政策金利の差は当面NOK/SEKに有利に働きそうです。
もっとも、Bloomberg集計のエコノミスト予想によれば、両中銀の政策金利差は徐々に縮小する見通しです。政策金利差の縮小(見通し)に原油価格の落ち着きが加われば、NOK/SEKは3年8カ月ぶりの高値から徐々に下落する可能性があります。<西田>
米ドル/シンガポールドル:1.25000SGドル~1.31000SGドル
シンガポールの中央銀行にあたるMAS(シンガポール通貨庁)はS$NEER(SGドル名目実効為替レート)を政策目標としており、それが緩やかに上昇するように誘導しています。MASは3カ月に1度政策会合を開催しており、7月27日の会合ではS$NEERの上昇するペースをやや加速させることが決定されました。これは4月と同じ。「外部からのインフレ圧力(輸入エネルギー高)が根強く続き、それが国内の消費者物価に幅広く浸透する見通し」だからです。
ただし、米ドル実効レートは9月上旬以降にFRBの利上げ観測の高まりから上昇基調となっており、それが続くのであれば、米ドル/シンガポールドルがさほど下落することなくMASの目的(SGドル実効レートの上昇ペース加速)は達成されるかもしれません。<西田>

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


