 トレード画面へ
米ドル/円の短・中・長期視点(その1)
2026/09/30 09:10
【ポイント】
円の実質実効レートの分析から・・・
・長期的には、構造的な円安が続く可能性が高い
・中期的には、円高への方向感が出やすい
・短期的には、当局による円安阻止で時間稼ぎ!?
米ドル/円は今年8月以降、155円~160円を中心としたレンジ内で膠着しているようにみえます。景況感や政策金利・市場金利の差は米ドル/円の上昇要因となる一方で、本邦当局(および米国)は円安阻止の姿勢を強く打ち出しているからです。
今後の米ドル/円の行方は? BIS(国際決済銀行)の実効レートを用いて分析してみましょう。
*******
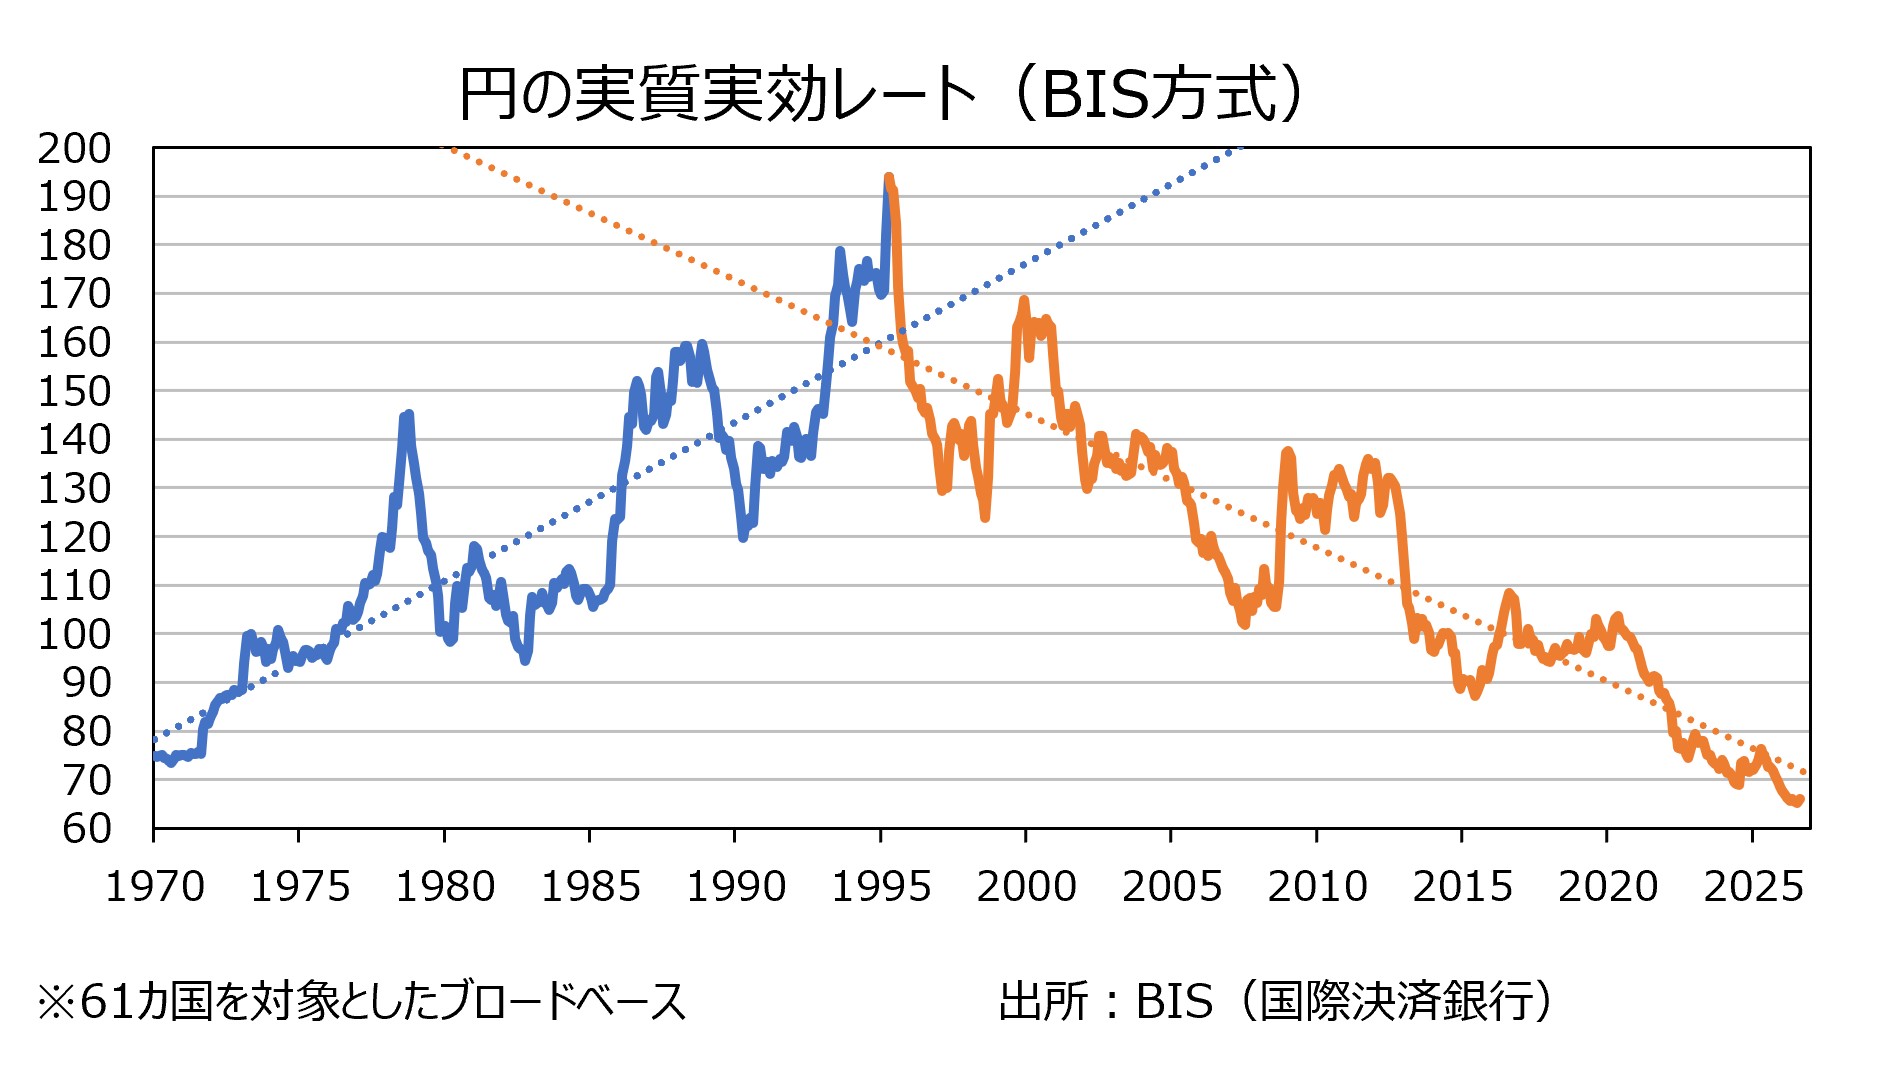
円の実質実効レートをみると、70年代から95年4月(※)までは上昇トレンドにあり、それ以降は下降トレンドが続いています。そして、現在は円が固定相場だった70年代初頭の水準を下回っています。95年までは「構造的円高」、95年以降は「構造的円安」と定義することができそうです。
※95年4月は米ドル安の「秩序ある反転」に成功したタイミングであり、米ドル/円は当時79.75円まで下落。当時の円実質実効レートは現在(26年8月)の約3倍。
そして、実際の実効レートはトレンドラインの上下に概ね±15%の幅で振れています。トレンドラインを上回る局面は「循環的円高」、下回る局面は「循環的円安」と定義できます。26年8月時点の円の実質実効レートはトレンドラインを約8%下回っています。よって、現在は構造的にも循環的にも円安の局面と言えるでしょう。
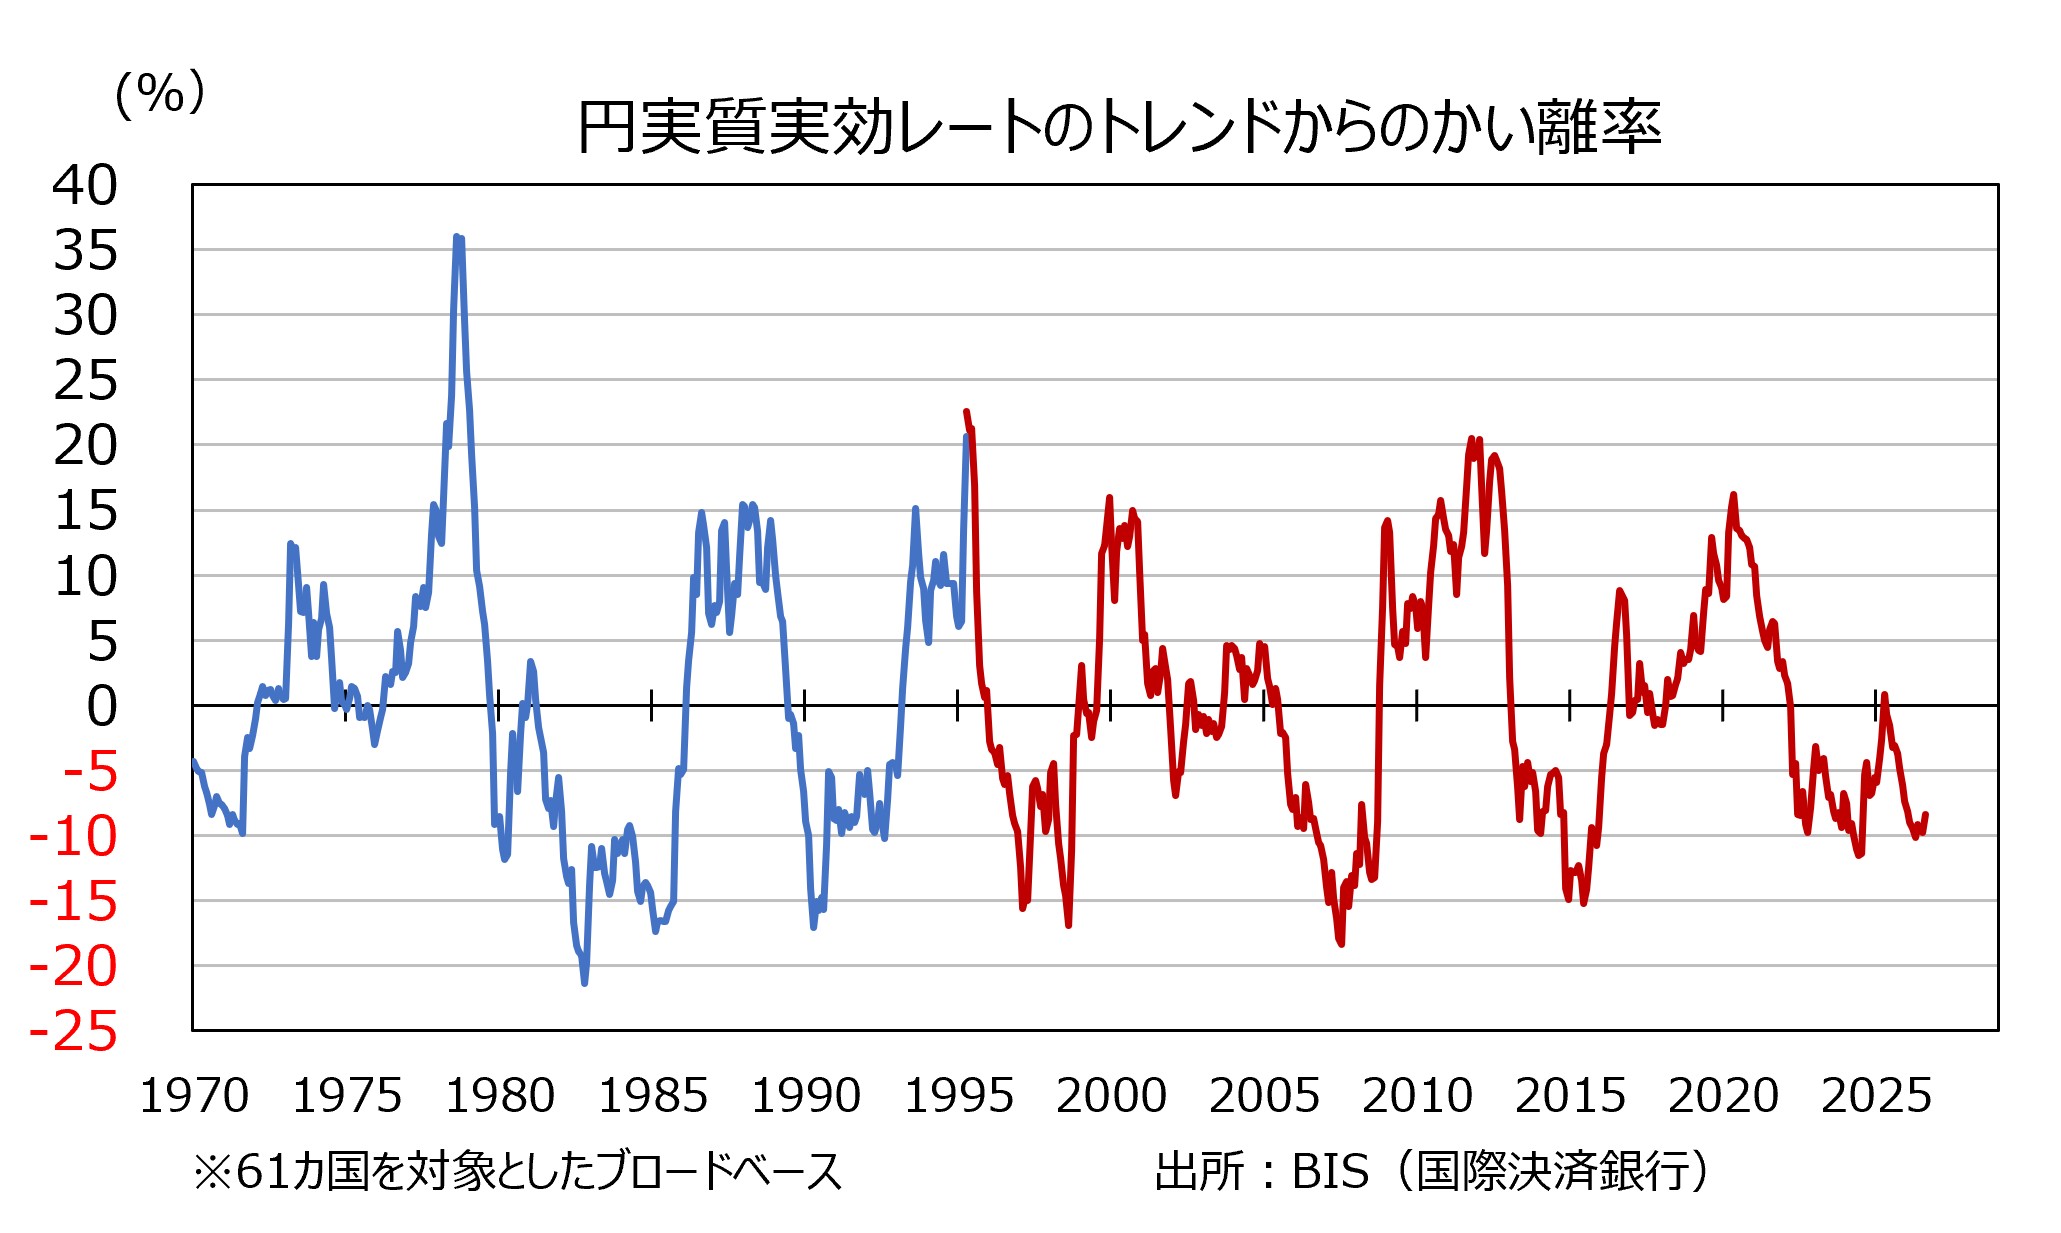
循環的円安は24年6月にいったんボトムをつけたようにみえました。これは米FRBが24年9月に利下げを開始するタイミングと接近しています。しかし、その後に再び循環的円安が拡大したのは、原油価格の上昇などによってFRBが利上げ方向へ舵を切ったからでしょう。それでも、日銀が今後も金融政策の正常化(=利上げ)を続け、一方でFRBが利下げ方向に転じると考えれば、いずれ循環的には円高方向に向かうと考えられます。
さて、70年以降現在まで循環的には6回のサイクルがあるため、循環の1サイクルは平均約9年です(もちろん各回で差異はあります)。直近の循環的円高のピークは20年5月なので、単純に平均を当てはめれば、次のピークは29年5月ごろとなります。言い方を換えれば、トランプ政権が終わるまで円高(米ドル安)方向の動きがメインとなるのでしょう。
結論として、長期的には、高市政権の「責任ある積極財政」などが日本経済を強靭化しない限り、少子高齢化による日本経済の地盤沈下を主因に「構造的円安」が続く。中期的には、日銀が金融政策の正常化を続ける一方でFRBが利上げ打ち止め~利下げに転じるなど、金融政策といった循環面から円高方向への動きが出てくる。ただし、短期的には、中期的な循環面の差異が明確化するまでは円安圧力が続く可能性があり、その間は為替介入などで時間稼ぎをする必要がある。
次回は、ここでの分析を踏まえて、先行きの米ドル/円の水準を想定してみます。
円の実質実効レートの分析から・・・
・長期的には、構造的な円安が続く可能性が高い
・中期的には、円高への方向感が出やすい
・短期的には、当局による円安阻止で時間稼ぎ!?
米ドル/円は今年8月以降、155円~160円を中心としたレンジ内で膠着しているようにみえます。景況感や政策金利・市場金利の差は米ドル/円の上昇要因となる一方で、本邦当局(および米国)は円安阻止の姿勢を強く打ち出しているからです。
今後の米ドル/円の行方は? BIS(国際決済銀行)の実効レートを用いて分析してみましょう。
*******
円の実質実効レートをみると、70年代から95年4月(※)までは上昇トレンドにあり、それ以降は下降トレンドが続いています。そして、現在は円が固定相場だった70年代初頭の水準を下回っています。95年までは「構造的円高」、95年以降は「構造的円安」と定義することができそうです。
※95年4月は米ドル安の「秩序ある反転」に成功したタイミングであり、米ドル/円は当時79.75円まで下落。当時の円実質実効レートは現在(26年8月)の約3倍。
そして、実際の実効レートはトレンドラインの上下に概ね±15%の幅で振れています。トレンドラインを上回る局面は「循環的円高」、下回る局面は「循環的円安」と定義できます。26年8月時点の円の実質実効レートはトレンドラインを約8%下回っています。よって、現在は構造的にも循環的にも円安の局面と言えるでしょう。
循環的円安は24年6月にいったんボトムをつけたようにみえました。これは米FRBが24年9月に利下げを開始するタイミングと接近しています。しかし、その後に再び循環的円安が拡大したのは、原油価格の上昇などによってFRBが利上げ方向へ舵を切ったからでしょう。それでも、日銀が今後も金融政策の正常化(=利上げ)を続け、一方でFRBが利下げ方向に転じると考えれば、いずれ循環的には円高方向に向かうと考えられます。
さて、70年以降現在まで循環的には6回のサイクルがあるため、循環の1サイクルは平均約9年です(もちろん各回で差異はあります)。直近の循環的円高のピークは20年5月なので、単純に平均を当てはめれば、次のピークは29年5月ごろとなります。言い方を換えれば、トランプ政権が終わるまで円高(米ドル安)方向の動きがメインとなるのでしょう。
結論として、長期的には、高市政権の「責任ある積極財政」などが日本経済を強靭化しない限り、少子高齢化による日本経済の地盤沈下を主因に「構造的円安」が続く。中期的には、日銀が金融政策の正常化を続ける一方でFRBが利上げ打ち止め~利下げに転じるなど、金融政策といった循環面から円高方向への動きが出てくる。ただし、短期的には、中期的な循環面の差異が明確化するまでは円安圧力が続く可能性があり、その間は為替介入などで時間稼ぎをする必要がある。
次回は、ここでの分析を踏まえて、先行きの米ドル/円の水準を想定してみます。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


