 トレード画面へ
米長期金利が急騰、当局の円安是正措置は!?
2026/09/24 07:43
【ポイント】
・米長期金利は08年リーマン・ショック後の最高水準
・米経済指標の堅調や国債入札の不調、原油反発が材料
・米FRBは連続利上げも!?
・米ドル/円がさらに上昇すれば、当局の円安是正措置も?
23日、米長期金利(10年物国債利回り)が急騰、前日から15bp(ベーシスポイント=0.01%)上昇して07年7月以来の5.11%をつけました。これは08年9月のリーマン・ショック以来の最高水準という意味です。
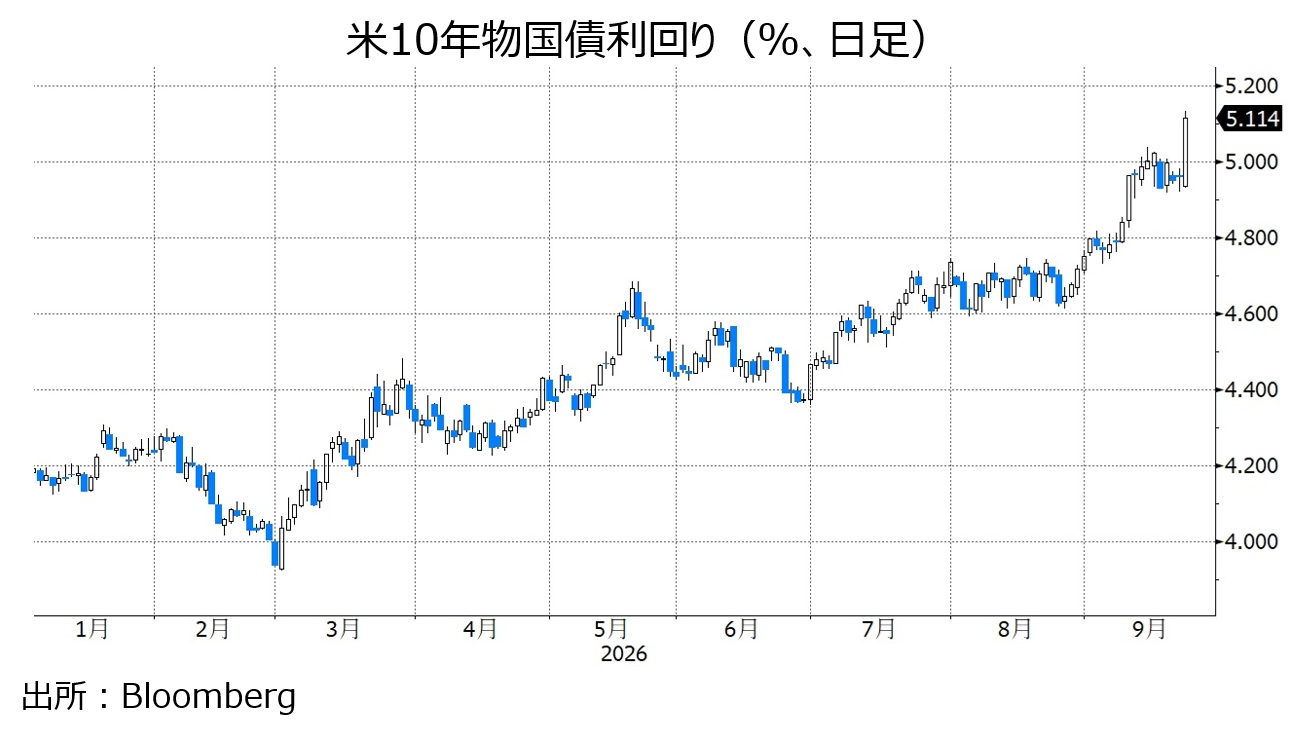
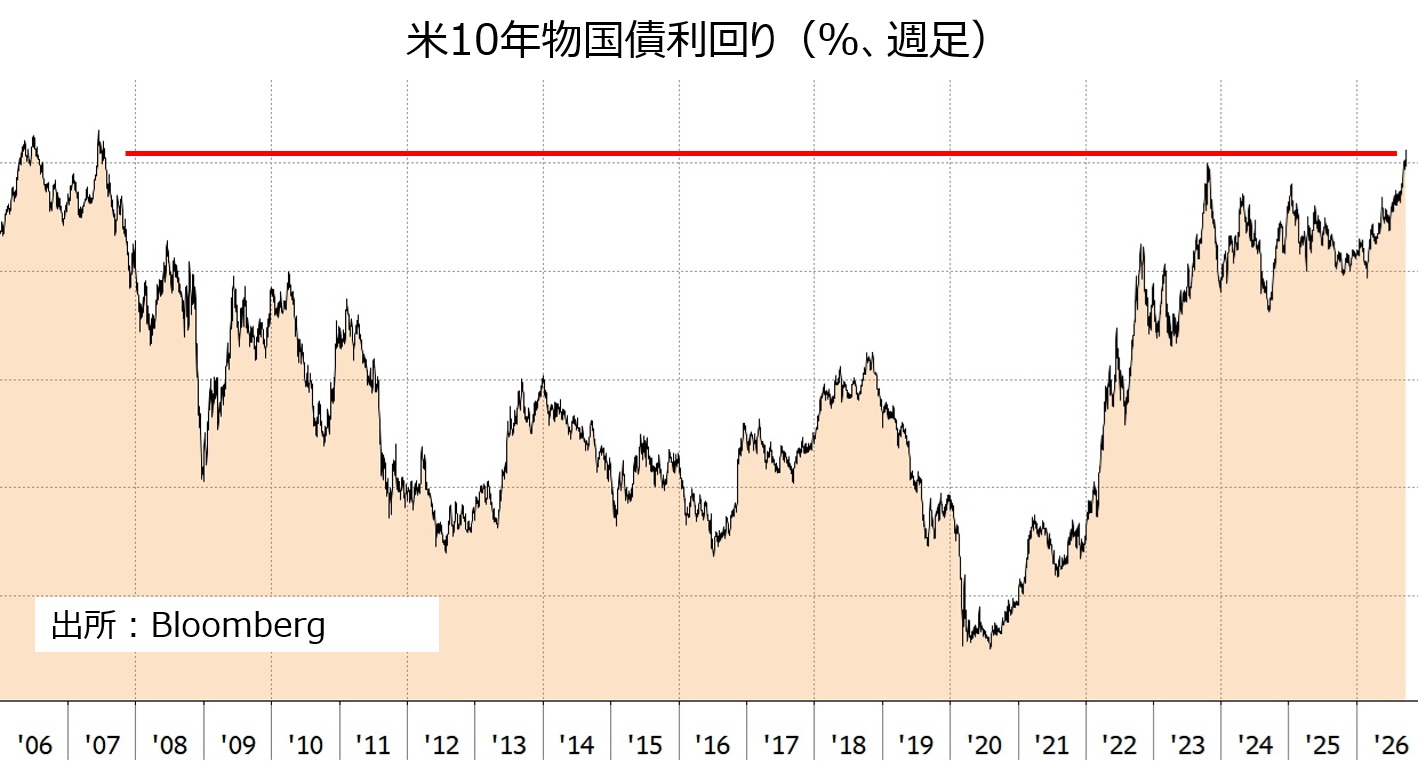
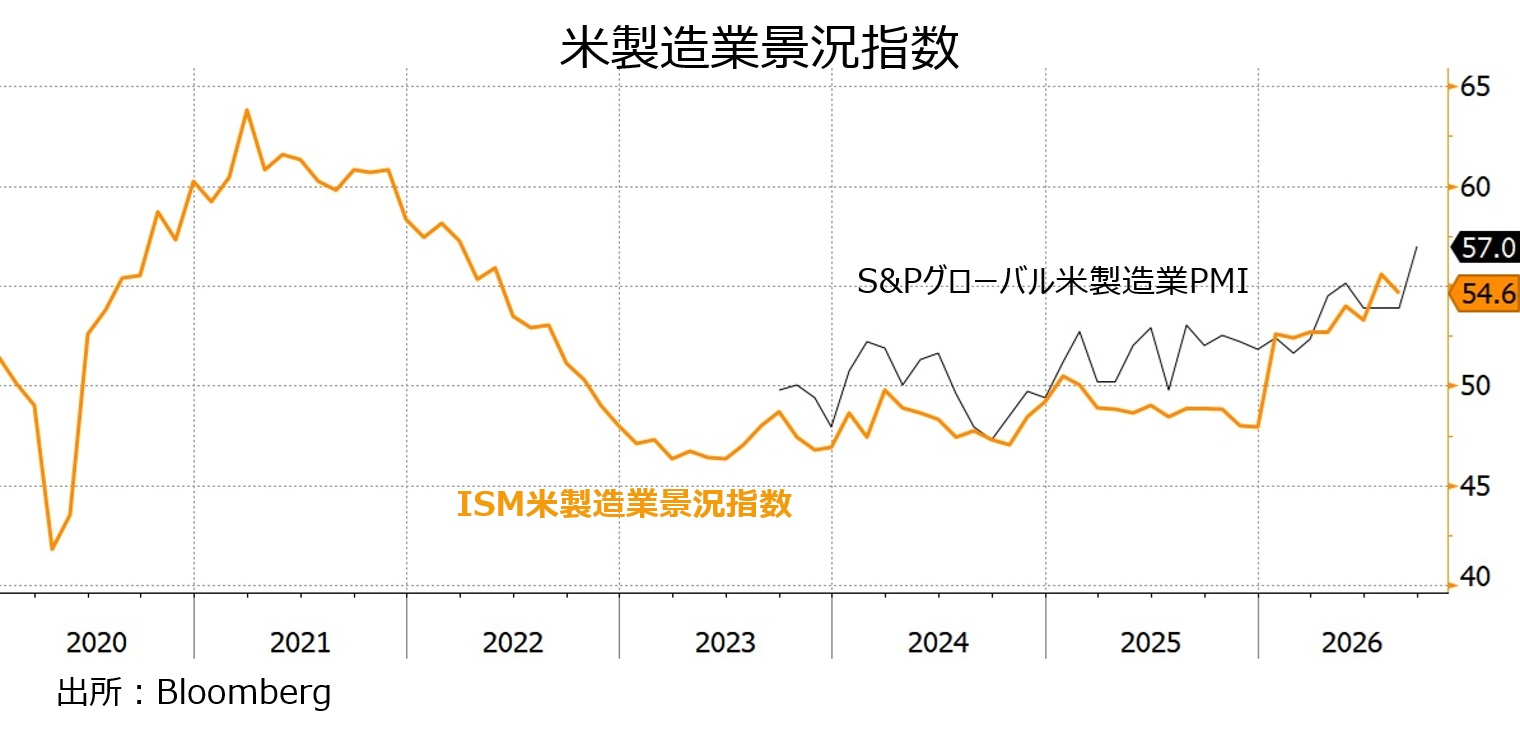
長期金利が上昇したのは、S&Pグローバル米製造業PMI(速報値)が57.0と、市場予想(53.7)を上回って前月(53.9)から大きく上昇して、米景気の堅調さを示したからです(※)。下落基調にあった原油価格が反発したことや、5年物国債入札が低調だったことも金利上昇に寄与しました。
※S&Pグローバル米製造業PMIはデータの制約により23年9月以降。市場がより重視するISM製造業景況指数9月分(10/1発表)の上振れを示唆
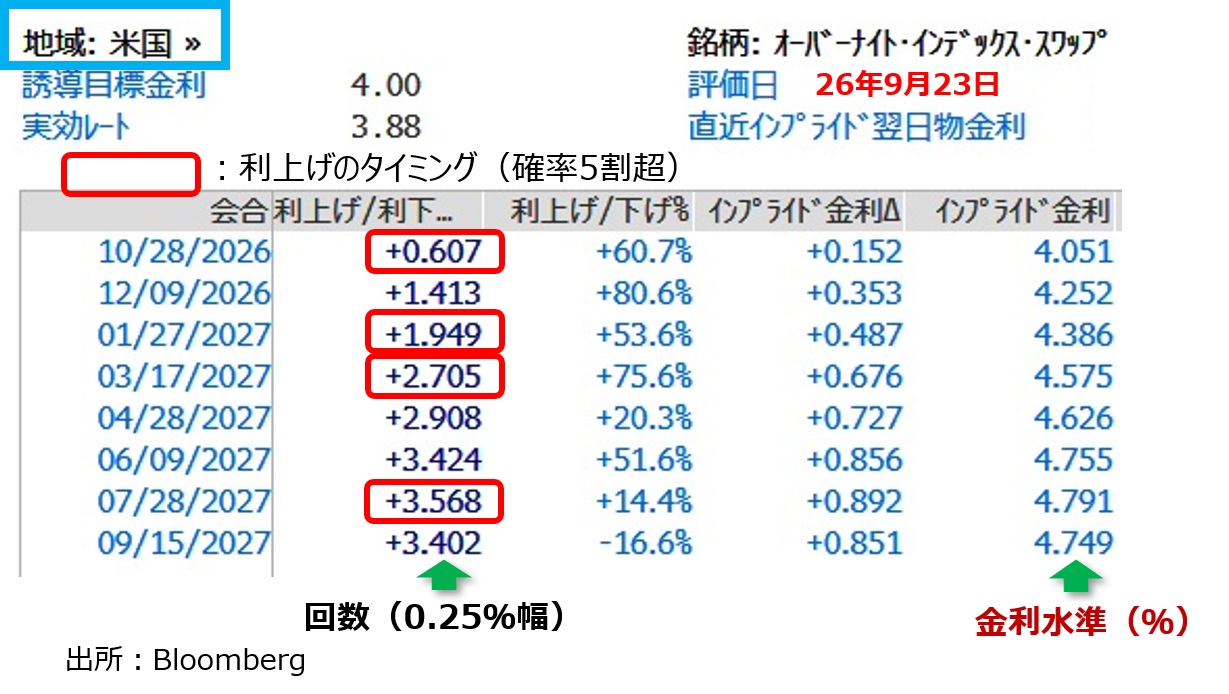
23日時点のOIS(翌日物金利スワップ)に基づけば、市場が織り込む次回10月FOMCでの利上げ確率は6割強となり、9月に続いて連続利上げがメインシナリオ(確率5割超)となりました。同じOISに基づけば、市場のメインシナリオは「10月、27年1月、3月、7月に0.25%利上げ」です。FOMC参加者も利上げに前向きの発言が目立っています(後掲)。
米ドルは23日の欧米市場で全面高の展開。米ドル/円は一時158.352円と9月3日以来の水準に上昇しました。当時は高田日銀審議委員のタカ派発言(0.50%や0.75%、あるいは連続利上げもありうる)、ベッセント米財務長官の発言(日本政府や日銀の断固たる措置を支持している)などを受けて米ドル/円が大きく下落し始めた場面でした。米ドル/円にさらに上昇圧力が加われば、当局による円安是正措置の観測が市場で強まるかもしれません。
<FOMC関係者の発言>
バー理事(9月23日)
・インフレ目標を適切な時期に達成するために、さらなる政策調整(=利上げ)が必要となる可能性が高いと考えている。物価安定は極めて重要だ。
コリンズ・ボストン連銀総裁(9月22日、投票権なし)
・政策金利を抑制的にすれば、インフレが目標に回帰する一助となる。
・労働市場が良好であるため、物価目標の達成に注力することができる。
ムサレム・セントルイス連銀総裁(9月21日、投票権なし)
・利上げ後も金融政策は緩和的と考えられ、追加的な利上げが必要かもしれない。
グールズビー・シカゴ連銀総裁(9月21日、投票権なし)
・繰り返される、根強い供給ショック(原油高のことか)を無視することはできない。ディマンドプル型のインフレへの対応ほどアグレッシブな利上げは必要ないかもしれないが、雇用や経済成長の悪化が必要になるかもしれない。
カシュカリ・ミネアポリス連銀総裁(9月20日、7月に利上げを主張して反対票)
・インフレは原油価格だけの問題ではない。経済のあらゆる分野に及んでいる。
シュミッド・カンザスシティ連銀総裁(9月20日、投票権なし)
インフレに対してまだやるべきことがあり、今週の措置はその方向への一歩だった。
・米長期金利は08年リーマン・ショック後の最高水準
・米経済指標の堅調や国債入札の不調、原油反発が材料
・米FRBは連続利上げも!?
・米ドル/円がさらに上昇すれば、当局の円安是正措置も?
23日、米長期金利(10年物国債利回り)が急騰、前日から15bp(ベーシスポイント=0.01%)上昇して07年7月以来の5.11%をつけました。これは08年9月のリーマン・ショック以来の最高水準という意味です。
長期金利が上昇したのは、S&Pグローバル米製造業PMI(速報値)が57.0と、市場予想(53.7)を上回って前月(53.9)から大きく上昇して、米景気の堅調さを示したからです(※)。下落基調にあった原油価格が反発したことや、5年物国債入札が低調だったことも金利上昇に寄与しました。
※S&Pグローバル米製造業PMIはデータの制約により23年9月以降。市場がより重視するISM製造業景況指数9月分(10/1発表)の上振れを示唆
23日時点のOIS(翌日物金利スワップ)に基づけば、市場が織り込む次回10月FOMCでの利上げ確率は6割強となり、9月に続いて連続利上げがメインシナリオ(確率5割超)となりました。同じOISに基づけば、市場のメインシナリオは「10月、27年1月、3月、7月に0.25%利上げ」です。FOMC参加者も利上げに前向きの発言が目立っています(後掲)。
米ドルは23日の欧米市場で全面高の展開。米ドル/円は一時158.352円と9月3日以来の水準に上昇しました。当時は高田日銀審議委員のタカ派発言(0.50%や0.75%、あるいは連続利上げもありうる)、ベッセント米財務長官の発言(日本政府や日銀の断固たる措置を支持している)などを受けて米ドル/円が大きく下落し始めた場面でした。米ドル/円にさらに上昇圧力が加われば、当局による円安是正措置の観測が市場で強まるかもしれません。
<FOMC関係者の発言>
バー理事(9月23日)
・インフレ目標を適切な時期に達成するために、さらなる政策調整(=利上げ)が必要となる可能性が高いと考えている。物価安定は極めて重要だ。
コリンズ・ボストン連銀総裁(9月22日、投票権なし)
・政策金利を抑制的にすれば、インフレが目標に回帰する一助となる。
・労働市場が良好であるため、物価目標の達成に注力することができる。
ムサレム・セントルイス連銀総裁(9月21日、投票権なし)
・利上げ後も金融政策は緩和的と考えられ、追加的な利上げが必要かもしれない。
グールズビー・シカゴ連銀総裁(9月21日、投票権なし)
・繰り返される、根強い供給ショック(原油高のことか)を無視することはできない。ディマンドプル型のインフレへの対応ほどアグレッシブな利上げは必要ないかもしれないが、雇用や経済成長の悪化が必要になるかもしれない。
カシュカリ・ミネアポリス連銀総裁(9月20日、7月に利上げを主張して反対票)
・インフレは原油価格だけの問題ではない。経済のあらゆる分野に及んでいる。
シュミッド・カンザスシティ連銀総裁(9月20日、投票権なし)
インフレに対してまだやるべきことがあり、今週の措置はその方向への一歩だった。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


