 トレード画面へ
米株価の大幅反発でリスクオフが後退
2026/11/10 07:57
【ポイント】
・テクノロジー株の押し目買いが目立った
・米ドルや円が軟調で、豪ドルやNZドル、南アフリカランドが堅調
・米CPIは評価が難しいものの、強めに出そう!?
(欧米市場レビュー)
9日の欧米市場で、米ドルがほぼ全面安。日経平均の大幅上昇を受けて、NYダウなど米株価指数が前週末比2%超の上昇。ユーロ・ストックス50やFTSE100などの欧州株も上昇。投資家のリスクオフが後退して、安全通貨とされるスイスフランや円も軟調でした。豪ドルやNZドル、南アフリカランドは堅調でしたが、トルコリラは軟調。トルコリラは先週、1米ドル=50リラを超えており、ほぼ一定のペースで対米ドルの下落が続いています。
先週末に小幅に反発していた米株価指数は大幅に上昇。フアンCEOのスキャンダルが発覚したエヌビディアの株価は一時約9%下落しました。しかし、全体の地合いは悪化せず、SOX(フィラデルフィア半導体指数)は前週末比約7%高で引けました。
原油価格の下落も投資家心理の改善につながりました。トランプ大統領は、米国とイランの協議に進展があれば、追加攻撃を命じる可能性は「極めて低い」と述べました。WTI原油先物価格は前週末から約4ドル下落して1バレル=86ドル台で推移。
メキシコの10月CPIは前年比3.75%と、前月(3.45%)から伸びが高まり、市場予想(3.65%)も上回りました。
BOM(メキシコ中銀)は11月5日にややサプライズの形で0.25%の利下げを決定し、政策金利を6.25%としました。CPIが目標の3%に接近しないなかでの利下げは時期尚早だったのではないかとの議論を巻き起こすかもしれません。BOMは24年の初めに11.25%だった政策金利を段階的に引き下げてきましたが、5日の利下げは約6カ月ぶりでした。
(本日の相場材料)
日本時間22:30(※)に米国の10月CPI(消費者物価指数)が発表されます。市場予想はCPI総合が前月比0.3%、食料とエネルギーを除くコアが前月比0.2%と、いずれも9月(0.6%、0.3%)から伸びの鈍化が予想されています。
※米国は11月1日に夏時間から標準時間に移行したため、先月までより発表時間は1時間遅くなっています。
CPIの前年比は発表されません。昨年10月はシャットダウン(政府機能の一部停止)によりデータが発表されていないからです。もっとも、昨年9月と11月の平均値を10月分と仮置きすれば、便宜上の前年比を算出することは可能です。上述の前月比の市場予想を当てはめれば、CPI総合は前年比3.9%、コアは2.7%となり、前月(3.7%、2.6%)から伸びが高まる計算になります。その通りとなれば、FRBはインフレ警戒を緩めるわけにはいかないでしょう。
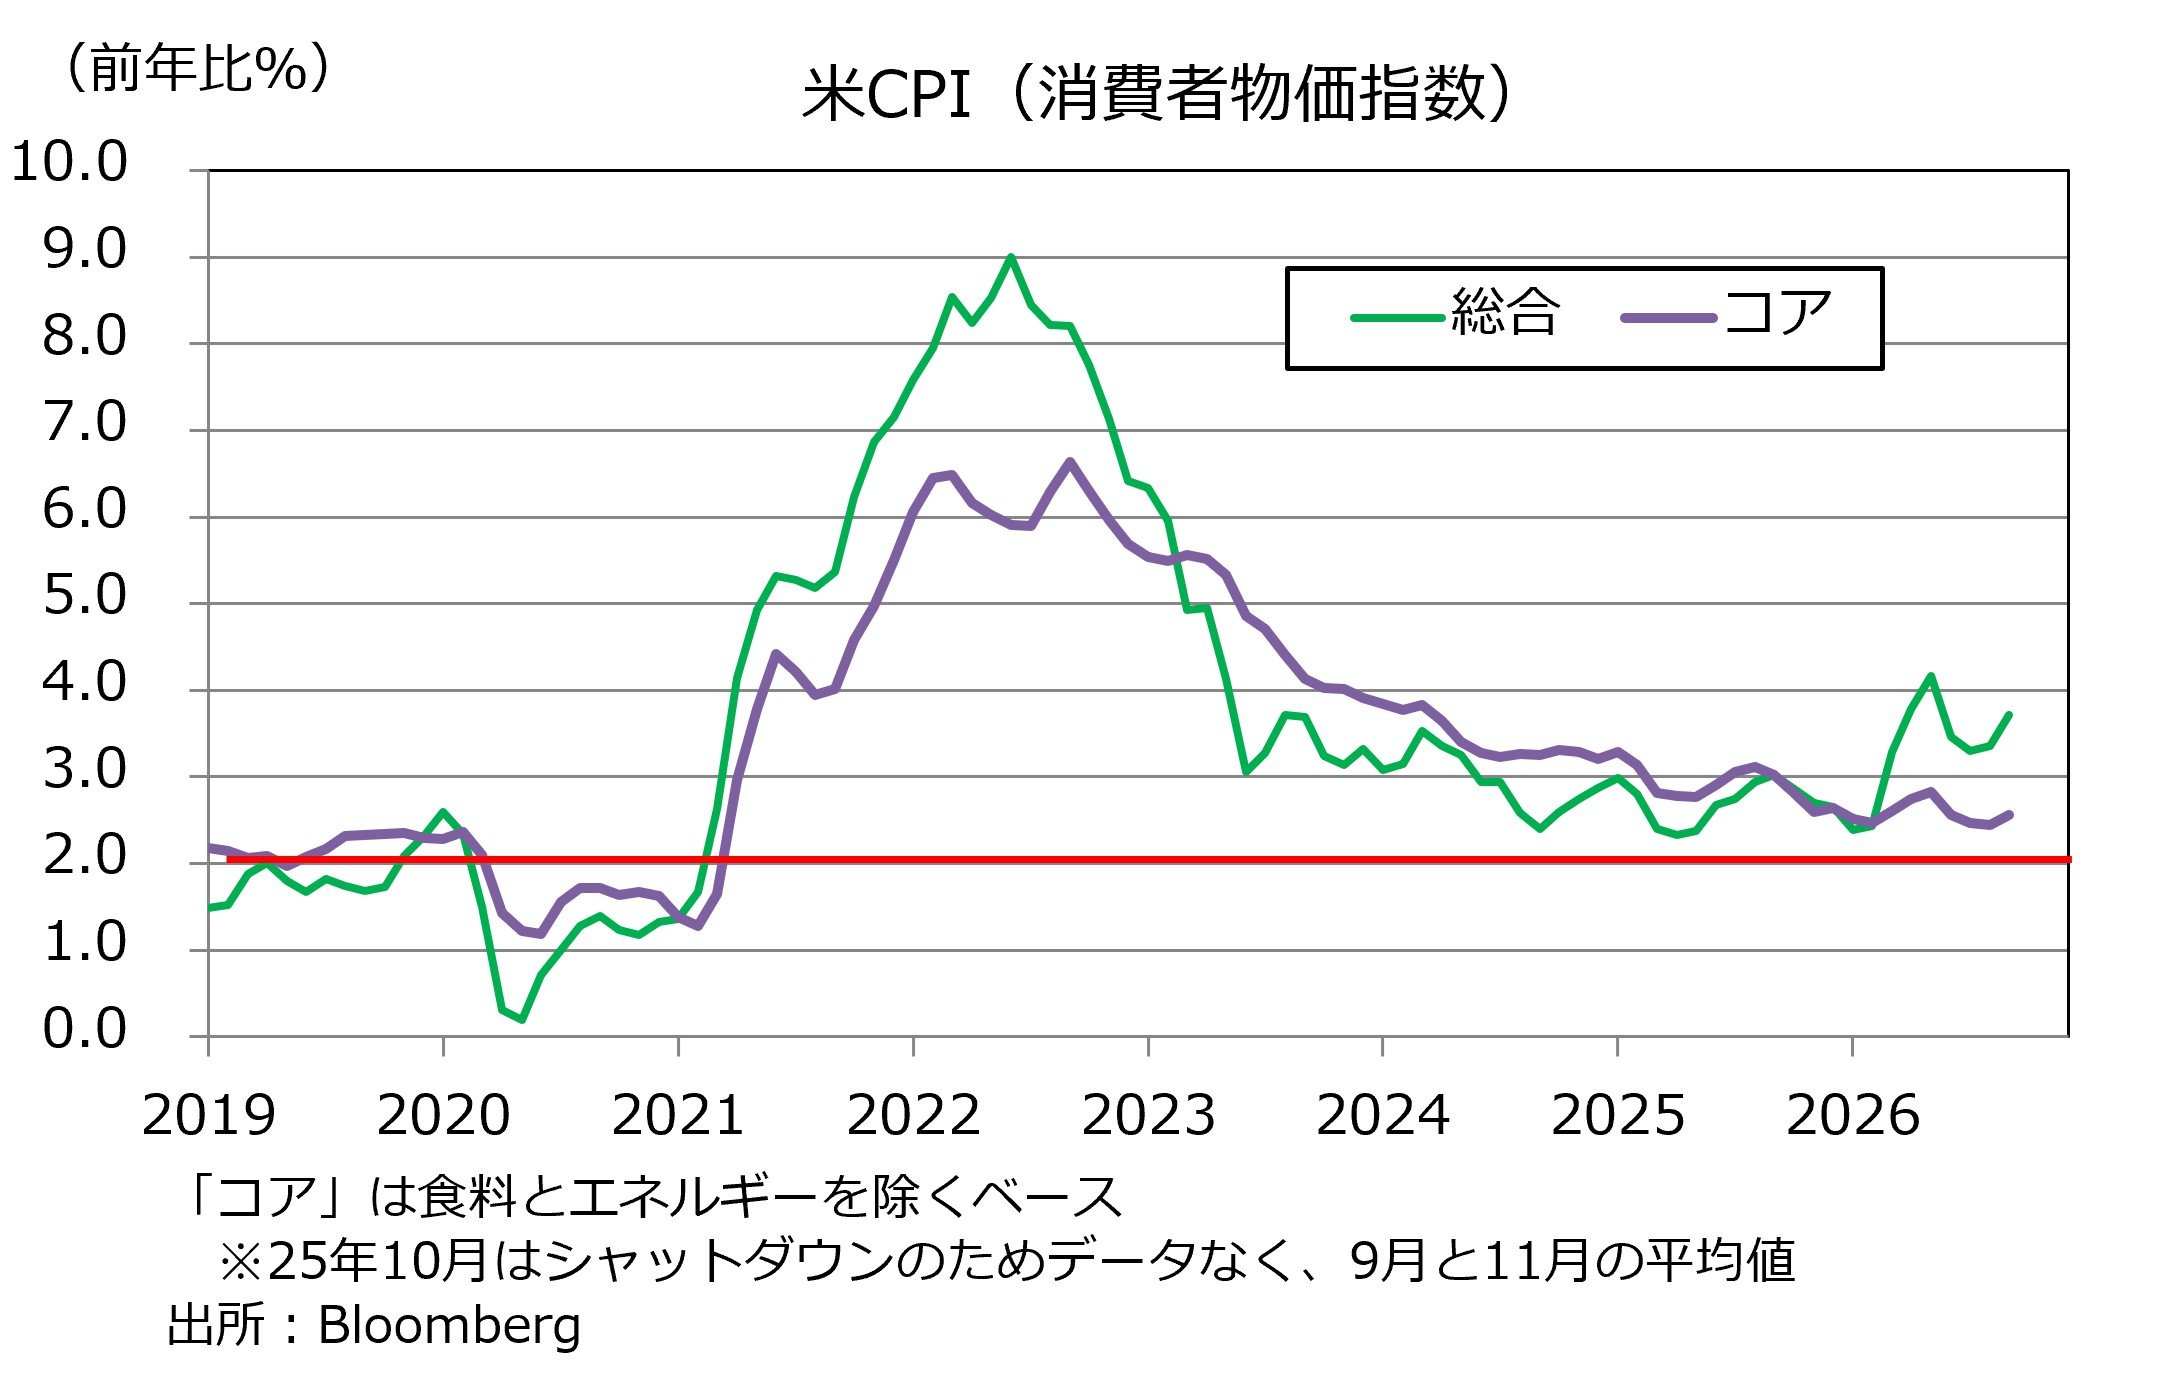
9日時点のOIS(翌日物金利スワップ)に基づけば、市場は次回12月のFOMCでの0.25%利上げを8割強織り込んでいます。市場のメインシナリオ(確率5割強)は、「12月に続いて早ければ27年3月に追加利上げを行い、その後は少なくとも10月まで据え置き」というものです。CPIを受けて利上げ観測が強まるようなら、米ドルにプラスになりそうです。
8:50に、日銀決定会合(10/29-30開催)における「主な意見」が公表されます。日銀は9月の会合で0.25%の利上げを決定したあと、大方の予想通り当該会合では政策金利を据え置きました。タカ派の高田委員がただ一人利上げを主張して反対票を投じました。「主な意見」は匿名ながら、他に「利上げも検討すべき」とする意見があったかどうか確認できそうです。
16:00にノルウェーのCPIが発表されます。市場予想は総合が前年比3.7%、コアに相当するCPI-ATE(基礎)が同2.7%。前者が9月から伸びが高まり、後者は伸びが鈍化する見通しです。ノルゲバンクは5日の政策会合で政策金利を据え置きましたが、バーチェ総裁は会合後の会見で「必要があれば、利上げする準備がある」と述べました。市場は少なくとも27年3月まで据え置きとの見方が有力ですが、見通しに変化は生じるでしょうか。
・テクノロジー株の押し目買いが目立った
・米ドルや円が軟調で、豪ドルやNZドル、南アフリカランドが堅調
・米CPIは評価が難しいものの、強めに出そう!?
(欧米市場レビュー)
9日の欧米市場で、米ドルがほぼ全面安。日経平均の大幅上昇を受けて、NYダウなど米株価指数が前週末比2%超の上昇。ユーロ・ストックス50やFTSE100などの欧州株も上昇。投資家のリスクオフが後退して、安全通貨とされるスイスフランや円も軟調でした。豪ドルやNZドル、南アフリカランドは堅調でしたが、トルコリラは軟調。トルコリラは先週、1米ドル=50リラを超えており、ほぼ一定のペースで対米ドルの下落が続いています。
先週末に小幅に反発していた米株価指数は大幅に上昇。フアンCEOのスキャンダルが発覚したエヌビディアの株価は一時約9%下落しました。しかし、全体の地合いは悪化せず、SOX(フィラデルフィア半導体指数)は前週末比約7%高で引けました。
原油価格の下落も投資家心理の改善につながりました。トランプ大統領は、米国とイランの協議に進展があれば、追加攻撃を命じる可能性は「極めて低い」と述べました。WTI原油先物価格は前週末から約4ドル下落して1バレル=86ドル台で推移。
メキシコの10月CPIは前年比3.75%と、前月(3.45%)から伸びが高まり、市場予想(3.65%)も上回りました。
BOM(メキシコ中銀)は11月5日にややサプライズの形で0.25%の利下げを決定し、政策金利を6.25%としました。CPIが目標の3%に接近しないなかでの利下げは時期尚早だったのではないかとの議論を巻き起こすかもしれません。BOMは24年の初めに11.25%だった政策金利を段階的に引き下げてきましたが、5日の利下げは約6カ月ぶりでした。
(本日の相場材料)
日本時間22:30(※)に米国の10月CPI(消費者物価指数)が発表されます。市場予想はCPI総合が前月比0.3%、食料とエネルギーを除くコアが前月比0.2%と、いずれも9月(0.6%、0.3%)から伸びの鈍化が予想されています。
※米国は11月1日に夏時間から標準時間に移行したため、先月までより発表時間は1時間遅くなっています。
CPIの前年比は発表されません。昨年10月はシャットダウン(政府機能の一部停止)によりデータが発表されていないからです。もっとも、昨年9月と11月の平均値を10月分と仮置きすれば、便宜上の前年比を算出することは可能です。上述の前月比の市場予想を当てはめれば、CPI総合は前年比3.9%、コアは2.7%となり、前月(3.7%、2.6%)から伸びが高まる計算になります。その通りとなれば、FRBはインフレ警戒を緩めるわけにはいかないでしょう。
9日時点のOIS(翌日物金利スワップ)に基づけば、市場は次回12月のFOMCでの0.25%利上げを8割強織り込んでいます。市場のメインシナリオ(確率5割強)は、「12月に続いて早ければ27年3月に追加利上げを行い、その後は少なくとも10月まで据え置き」というものです。CPIを受けて利上げ観測が強まるようなら、米ドルにプラスになりそうです。
8:50に、日銀決定会合(10/29-30開催)における「主な意見」が公表されます。日銀は9月の会合で0.25%の利上げを決定したあと、大方の予想通り当該会合では政策金利を据え置きました。タカ派の高田委員がただ一人利上げを主張して反対票を投じました。「主な意見」は匿名ながら、他に「利上げも検討すべき」とする意見があったかどうか確認できそうです。
16:00にノルウェーのCPIが発表されます。市場予想は総合が前年比3.7%、コアに相当するCPI-ATE(基礎)が同2.7%。前者が9月から伸びが高まり、後者は伸びが鈍化する見通しです。ノルゲバンクは5日の政策会合で政策金利を据え置きましたが、バーチェ総裁は会合後の会見で「必要があれば、利上げする準備がある」と述べました。市場は少なくとも27年3月まで据え置きとの見方が有力ですが、見通しに変化は生じるでしょうか。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


