 トレード画面へ
10月米雇用統計は堅調、FRBは12月に利上げ?
2026/11/07 07:58
【訂正とお詫び】6日配信のM2TVグローバルViewで、「トランプ大統領はマスク氏の事前恩赦を検討している。バイデン大統領も事前恩赦をしたけど、それはもう少し真っ当な理由からだった」と説明したところ、コメントで「バイデンが恩赦を与えたのは9人程いましたが、息子のハンターバイデンの件やファウチの公聴会など酷いものでした。ご存知無いのは意外ですね(原文ママ)」とのご指摘を受けました。
ご指摘の通りです。私は、21年1月6日議会襲撃に関して調査委員会で証言したスタッフや警察官らをトランプ政権の攻撃から守るために、バイデン大統領が25年1月20日の退任直前に出した事前恩赦を念頭に置いてお話しました。しかし、息子のハンター・バイデン氏(事前恩赦は24年12月)や親族に出した事前恩赦の件は失念していました。お詫びするとともに訂正させていただきます。
【ポイント】
・10月NFPは大きく増加。失業率は低下し、労働市場の持ち直しを示唆
・市場では、12月FOMCでの利上げ観測が有力
・前日大幅下落の株価は小幅に反発、米ドルは主要通貨に対して上昇
米国の10月雇用統計は、NFP(非農業部門雇用者数)が大幅に増加、失業率は低下。労働市場の持ち直しを示唆しました。市場では、FRBが12月に利上げするとの見方が有力。前日に大幅下落した株価は、NYダウが続落する一方で、S&P500とナスダック100が小幅に反発。長期金利(10年物国債利回り)は雇用統計の発表直後に上昇したものの、その後は「反落⇒反発」と方向感の定まらない展開でした。米ドルは主要通貨に対して上昇、対円でも上昇して前月の下げを消しました。
2日時点のOIS(翌日物金利スワップ)に基づけば、市場が織り込む次回12月FOMCでの利上げ確率は8割弱。前日の株安を受けてやや後退した利上げ観測が再び高まりました。
*******
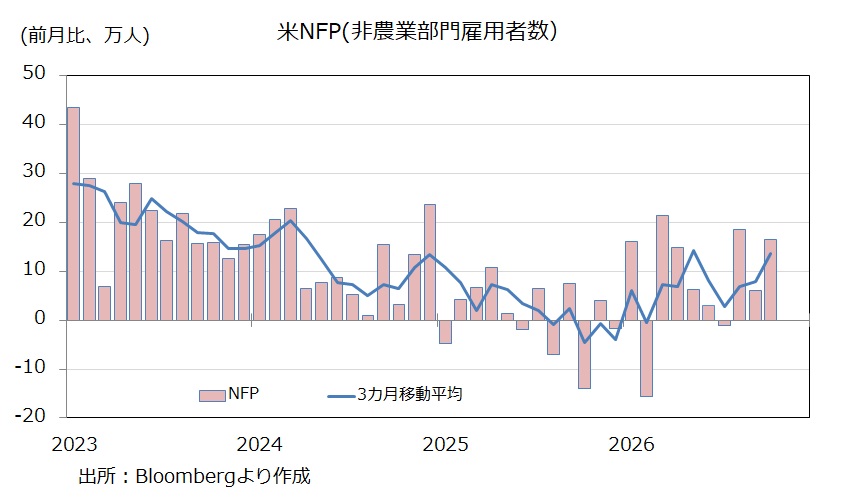
10月雇用統計では、事業所調査のNFP(非農業部門雇用者数)が前月比16.5万人増と、市場予想(7.0万人増)を大きく上回りました。8-9月分も計8.4万人上方修正されました。雇用の増加ペースには月々でバラツキはあるものの、26年はこれまでのところ(7.7万人増/月)、低調だった25年(同1.0万人増)から持ち直しているようです。
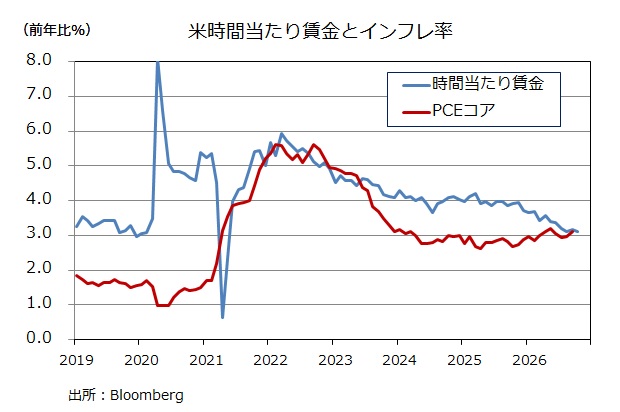
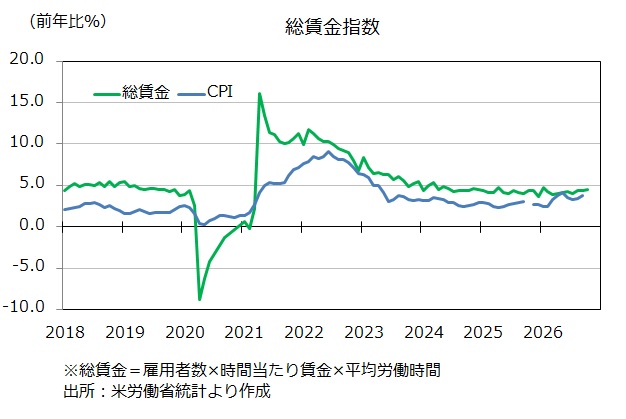
時間当たり賃金は前年比3.1%増と、ジリジリと伸びが鈍化してきたものの、ここ数カ月はほぼ横横ばいで推移。インフレ率(9月PCEコア前年比3.1%)とほぼ同じになりました。雇用者数や週平均労働時間も反映した総賃金は前年比4.5%と、雇用者数の伸びを反映して比較的堅調です。
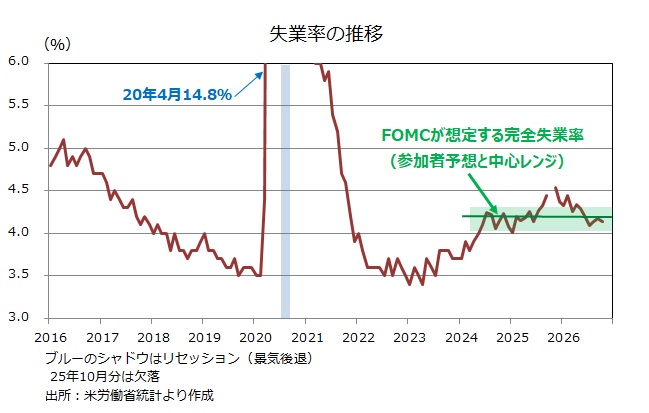
家計調査に基づく失業率は4.1%と前月から0.1%低下しました。ただ、厳密には9月4.18%から10月4.14%とわずかな低下でした。9月FOMCでの経済見通しによれば、(目標とする)失業率は中央値が4.2%、中心レンジが4.0%-4.3%なので、目標レンジに収まっています。(家計調査での)労働力人口は前月から42.1万人増、雇用は46.3万人増、失業者は4.1万人減でした。
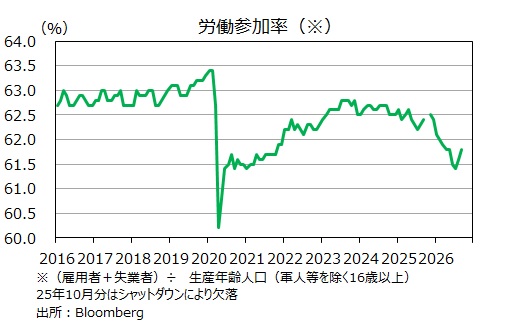
労働参加率<(雇用者数+失業者数)/生産年齢人口>は61.9%と8月の61.8%から一段と上昇。労働環境の改善によって働く意欲を持つ人が増えているのかもしれません。
ご指摘の通りです。私は、21年1月6日議会襲撃に関して調査委員会で証言したスタッフや警察官らをトランプ政権の攻撃から守るために、バイデン大統領が25年1月20日の退任直前に出した事前恩赦を念頭に置いてお話しました。しかし、息子のハンター・バイデン氏(事前恩赦は24年12月)や親族に出した事前恩赦の件は失念していました。お詫びするとともに訂正させていただきます。
【ポイント】
・10月NFPは大きく増加。失業率は低下し、労働市場の持ち直しを示唆
・市場では、12月FOMCでの利上げ観測が有力
・前日大幅下落の株価は小幅に反発、米ドルは主要通貨に対して上昇
米国の10月雇用統計は、NFP(非農業部門雇用者数)が大幅に増加、失業率は低下。労働市場の持ち直しを示唆しました。市場では、FRBが12月に利上げするとの見方が有力。前日に大幅下落した株価は、NYダウが続落する一方で、S&P500とナスダック100が小幅に反発。長期金利(10年物国債利回り)は雇用統計の発表直後に上昇したものの、その後は「反落⇒反発」と方向感の定まらない展開でした。米ドルは主要通貨に対して上昇、対円でも上昇して前月の下げを消しました。
2日時点のOIS(翌日物金利スワップ)に基づけば、市場が織り込む次回12月FOMCでの利上げ確率は8割弱。前日の株安を受けてやや後退した利上げ観測が再び高まりました。
*******
10月雇用統計では、事業所調査のNFP(非農業部門雇用者数)が前月比16.5万人増と、市場予想(7.0万人増)を大きく上回りました。8-9月分も計8.4万人上方修正されました。雇用の増加ペースには月々でバラツキはあるものの、26年はこれまでのところ(7.7万人増/月)、低調だった25年(同1.0万人増)から持ち直しているようです。
時間当たり賃金は前年比3.1%増と、ジリジリと伸びが鈍化してきたものの、ここ数カ月はほぼ横横ばいで推移。インフレ率(9月PCEコア前年比3.1%)とほぼ同じになりました。雇用者数や週平均労働時間も反映した総賃金は前年比4.5%と、雇用者数の伸びを反映して比較的堅調です。
家計調査に基づく失業率は4.1%と前月から0.1%低下しました。ただ、厳密には9月4.18%から10月4.14%とわずかな低下でした。9月FOMCでの経済見通しによれば、(目標とする)失業率は中央値が4.2%、中心レンジが4.0%-4.3%なので、目標レンジに収まっています。(家計調査での)労働力人口は前月から42.1万人増、雇用は46.3万人増、失業者は4.1万人減でした。
労働参加率<(雇用者数+失業者数)/生産年齢人口>は61.9%と8月の61.8%から一段と上昇。労働環境の改善によって働く意欲を持つ人が増えているのかもしれません。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


