 トレード画面へ
米FOMCのチェックポイント(+イスラエル総選挙速報)
2026/10/28 07:40
【ポイント】
・イスラエル総選挙は出口調査でアイゼンコット陣営がリード
・米FOMCは据え置き見通しが支配的
・景気の陰りとインフレ高止まり(圧力の高まり)をどう判断?
・27年夏ごろまでに3回追加利上げとの見方に変化は?
・ウォーシュ議長の会見に要注目!
イスラエル総選挙の最新情勢
最新のBloomberg記事(日本時間28日06:49配信)によれば、イスラエルの総選挙は出口調査で野党アイゼンコット陣営が僅差でリードしているようです。中道系政党ヤシャールを中心とするアイゼンコット陣営が52-53議席、ネタニヤフ首相のリクードなど宗教右派連合が50議席獲得の見通しで、いずれも過半数(61議席以上)に届かない模様です。ただ、アイゼンコット氏への支持を表明しているアラブ系2政党が17-18議席獲得の見通しとなっており、同氏が政権を樹立する可能性が高まっているようです。
イランに対してネタニヤフ首相ほど強硬でないとみられるアイゼンコット氏がリードしていることに加えて、サウジ、パキスタン、トルコの高官がイラン政府との協議のためにテヘランを訪問するなどの外交活動への期待もあって、原油価格は小幅に下落しています。
■10月27日付け「もう1つの選挙」もご覧ください。
*******
米FOMCは据え置きへ⁉
27-28日の米FOMCで市場は約9割の確率で政策金利の据え置きを予想しています(27日時点のOIS=翌日物金利スワップ)。そのため、利上げが決定されたら大きなサプライズですが、さすがにそれは想定しづらいところ。
政策金利が据え置かれるとして、市場の関心は次回以降の利上げ観測が高まるのか、後退するのか。それを考える上でチェックポイントを挙げておきます。
前回FOMC(0.25%利上げ)の振り返り
前回9月15-16日のFOMCでは12対0で0.25%の利上げが決定されました。ドット・プロットは18人(※)の参加者中、12人が26年末までの2回のFOMCで0.25%×1回の利上げを予想、4人が同0.25×2回の利上げを予想。据え置き予想は2人だけでした。そして、記者会見では、ウォーシュ議長がインフレは高すぎるとして物価安定を重視する姿勢を強調。全体としてタカ派的内容でした。
※FOMC参加者は議長・副議長を含む理事7人と12人の地区連銀総裁の計19人。ただし、ウォーシュ議長は前回6月に続いて政策金利予想を提出しませんでした。
■9月17日付け「米FOMCはタカ派的利上げ、年内に追加利上げへ⁉」
チェックポイント1:投票結果
9月のドット・プロットで、10月と12月のFOMCで1~2回の利上げを予想した参加者が多かったことを考えると、据え置きに対して利上げを主張して反対票を投じる参加者がいても不思議ではありません。それが投票結果に現れるでしょうか(投票メンバーは7人の理事とNY連銀総裁、輪番の4人の地区連銀総裁の計12人)。
チェックポイント2:声明文の文言はどう変化するか
前回の声明文では、設備投資や雇用を中心に景気は堅調であり、インフレは高いとの判断が示されました。その後、景気にやや陰りがみえる一方で、インフレ圧力は強いままであり、それをどう判断するか(※)。声明文はウォーシュ議長以前に比べて短くなっており、ニュアンスをつかむのは難しくなっているかもしれません。
※景気・物価・市場動向の詳細は後述。
チェックポイント3:ウォーシュ議長の記者会見、AIの評価は?
ウォーシュ議長はフォワードガイダンスに否定的なため、金融政策の先行きについてあまり語らないでしょう。前回は、追加利上げに関してハッキリ言わなかったことが市場の失望を招いた面があったようですが、今回も似た状況になるかもしれません。前回のFOMC以降、弱めの景気(据え置き要因)と強めの物価(利上げ要因)の綱引きになっており、ウォーシュ議長はどの部分に力点を置くでしょうか。
ウォーシュ議長には、AI利用が労働生産性を高め、インフレ圧力を低下させるとの持論があります。AIに対する懐疑論が強まるなか(※)、ウォーシュ議長がAIについて何を語るかも興味深いところです。
※もっとも、足もとの懐疑論は、AI投資の採算性に関する疑問であり、AIが労働生産性を高めることに異論はないかもしれません。
チェックポイント4:市場の反応は?
27日時点のOIS(翌日物金利スワップ)に基づけば、市場が織り込むメインシナリオ(確率5割超)は、「26年12月、27年3月、6月に0.25%ずつの利上げ」であり、27年9月までをみれば3回の追加利上げをフルに織り込んでいます。そうした見方はどう変化するでしょうか。
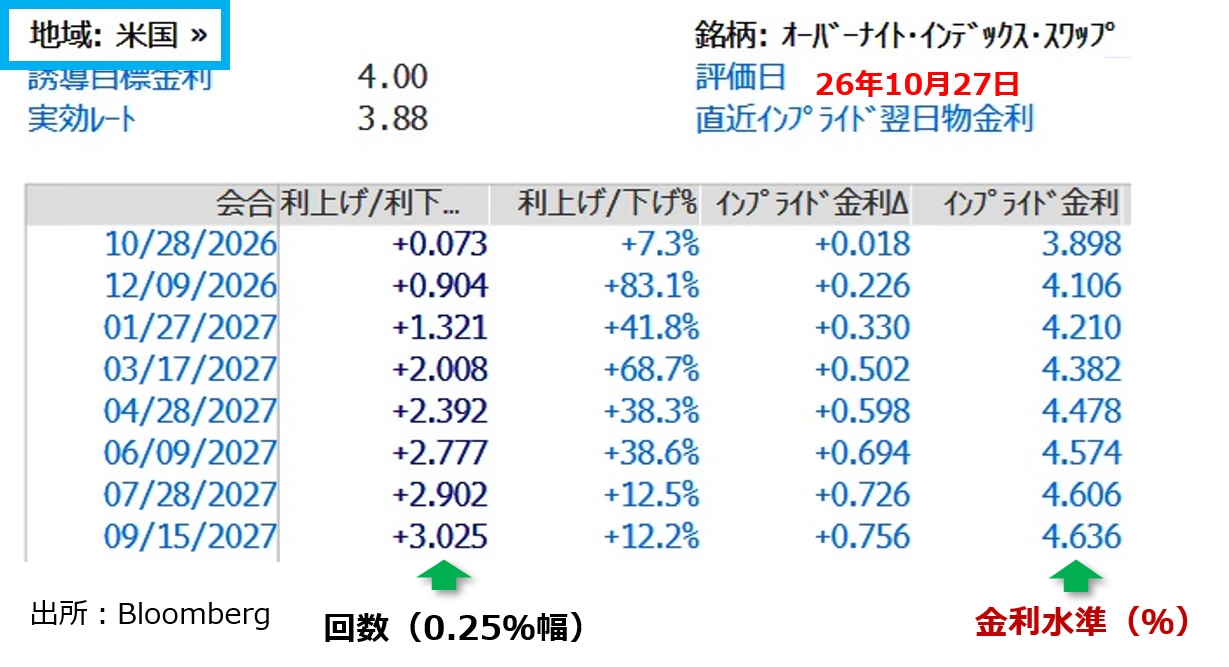
<9月FOMC以降の景気・物価・市場動向は以下の通り>
景気はまだら模様ながらGDPは強めか
10月2日に発表された9月雇用統計で、NFP(非農業部門雇用者数)は前月比2.9万人増と前月の同13.3万人増(当初発表16.2万人増)から急ブレーキで、市場予想(同9.0万人増)も大きく下回りました。ただし、アトランタ連銀のGDPNow(短期予測モデル)は27日時点で7‐9月期実質GDPを前期比年率3.4%と予測。29日発表の公式統計も良い数字がでそうです。
インフレ圧力は川上から高まりつつ・・?
9月CPIは総合が前年比3.7%、食料とエネルギーを除くコアが2.6%と、市場予想(3.6%、2.5%)を上回り、前月(3.4%、2.4%)から伸びが高まりました。9月PPI(生産者物価指数)も上振れしました。原油価格は前回FOMC後に軟化したものの、足もとで当時とほぼ同じ水準に戻っています。
市場金利は「上に往って来い」
10年物国債利回りは前回FOMC直後に5%を超え、10月上旬に一時5.36%をつけましたが、その後は低下して5.00%前後で推移しています。
株価も「往って来い」?
NYダウは前回FOMC前後に下落したものの、10月に入って反発。ほぼ「下へ往って来い」。S&P500やナスダック総合指数は逆に「上へ往って来い」。ただ、AIに関する懸念は当時より高まっているでしょう。
米ドルは強含み
米ドル/円はFOMC直後に156円台に乗せたあと、158円前後まで上昇。10月23日に一時156円ちょうど付近まで下落しましたが、足もとで再び158円ちょうど近辺まで上昇。米ドル実効レートは、対ユーロや対メキシコペソを中心に強含み、25年6月以降の高値圏にあります。
・イスラエル総選挙は出口調査でアイゼンコット陣営がリード
・米FOMCは据え置き見通しが支配的
・景気の陰りとインフレ高止まり(圧力の高まり)をどう判断?
・27年夏ごろまでに3回追加利上げとの見方に変化は?
・ウォーシュ議長の会見に要注目!
イスラエル総選挙の最新情勢
最新のBloomberg記事(日本時間28日06:49配信)によれば、イスラエルの総選挙は出口調査で野党アイゼンコット陣営が僅差でリードしているようです。中道系政党ヤシャールを中心とするアイゼンコット陣営が52-53議席、ネタニヤフ首相のリクードなど宗教右派連合が50議席獲得の見通しで、いずれも過半数(61議席以上)に届かない模様です。ただ、アイゼンコット氏への支持を表明しているアラブ系2政党が17-18議席獲得の見通しとなっており、同氏が政権を樹立する可能性が高まっているようです。
イランに対してネタニヤフ首相ほど強硬でないとみられるアイゼンコット氏がリードしていることに加えて、サウジ、パキスタン、トルコの高官がイラン政府との協議のためにテヘランを訪問するなどの外交活動への期待もあって、原油価格は小幅に下落しています。
■10月27日付け「もう1つの選挙」もご覧ください。
*******
米FOMCは据え置きへ⁉
27-28日の米FOMCで市場は約9割の確率で政策金利の据え置きを予想しています(27日時点のOIS=翌日物金利スワップ)。そのため、利上げが決定されたら大きなサプライズですが、さすがにそれは想定しづらいところ。
政策金利が据え置かれるとして、市場の関心は次回以降の利上げ観測が高まるのか、後退するのか。それを考える上でチェックポイントを挙げておきます。
前回FOMC(0.25%利上げ)の振り返り
前回9月15-16日のFOMCでは12対0で0.25%の利上げが決定されました。ドット・プロットは18人(※)の参加者中、12人が26年末までの2回のFOMCで0.25%×1回の利上げを予想、4人が同0.25×2回の利上げを予想。据え置き予想は2人だけでした。そして、記者会見では、ウォーシュ議長がインフレは高すぎるとして物価安定を重視する姿勢を強調。全体としてタカ派的内容でした。
※FOMC参加者は議長・副議長を含む理事7人と12人の地区連銀総裁の計19人。ただし、ウォーシュ議長は前回6月に続いて政策金利予想を提出しませんでした。
■9月17日付け「米FOMCはタカ派的利上げ、年内に追加利上げへ⁉」
チェックポイント1:投票結果
9月のドット・プロットで、10月と12月のFOMCで1~2回の利上げを予想した参加者が多かったことを考えると、据え置きに対して利上げを主張して反対票を投じる参加者がいても不思議ではありません。それが投票結果に現れるでしょうか(投票メンバーは7人の理事とNY連銀総裁、輪番の4人の地区連銀総裁の計12人)。
チェックポイント2:声明文の文言はどう変化するか
前回の声明文では、設備投資や雇用を中心に景気は堅調であり、インフレは高いとの判断が示されました。その後、景気にやや陰りがみえる一方で、インフレ圧力は強いままであり、それをどう判断するか(※)。声明文はウォーシュ議長以前に比べて短くなっており、ニュアンスをつかむのは難しくなっているかもしれません。
※景気・物価・市場動向の詳細は後述。
チェックポイント3:ウォーシュ議長の記者会見、AIの評価は?
ウォーシュ議長はフォワードガイダンスに否定的なため、金融政策の先行きについてあまり語らないでしょう。前回は、追加利上げに関してハッキリ言わなかったことが市場の失望を招いた面があったようですが、今回も似た状況になるかもしれません。前回のFOMC以降、弱めの景気(据え置き要因)と強めの物価(利上げ要因)の綱引きになっており、ウォーシュ議長はどの部分に力点を置くでしょうか。
ウォーシュ議長には、AI利用が労働生産性を高め、インフレ圧力を低下させるとの持論があります。AIに対する懐疑論が強まるなか(※)、ウォーシュ議長がAIについて何を語るかも興味深いところです。
※もっとも、足もとの懐疑論は、AI投資の採算性に関する疑問であり、AIが労働生産性を高めることに異論はないかもしれません。
チェックポイント4:市場の反応は?
27日時点のOIS(翌日物金利スワップ)に基づけば、市場が織り込むメインシナリオ(確率5割超)は、「26年12月、27年3月、6月に0.25%ずつの利上げ」であり、27年9月までをみれば3回の追加利上げをフルに織り込んでいます。そうした見方はどう変化するでしょうか。
<9月FOMC以降の景気・物価・市場動向は以下の通り>
景気はまだら模様ながらGDPは強めか
10月2日に発表された9月雇用統計で、NFP(非農業部門雇用者数)は前月比2.9万人増と前月の同13.3万人増(当初発表16.2万人増)から急ブレーキで、市場予想(同9.0万人増)も大きく下回りました。ただし、アトランタ連銀のGDPNow(短期予測モデル)は27日時点で7‐9月期実質GDPを前期比年率3.4%と予測。29日発表の公式統計も良い数字がでそうです。
インフレ圧力は川上から高まりつつ・・?
9月CPIは総合が前年比3.7%、食料とエネルギーを除くコアが2.6%と、市場予想(3.6%、2.5%)を上回り、前月(3.4%、2.4%)から伸びが高まりました。9月PPI(生産者物価指数)も上振れしました。原油価格は前回FOMC後に軟化したものの、足もとで当時とほぼ同じ水準に戻っています。
市場金利は「上に往って来い」
10年物国債利回りは前回FOMC直後に5%を超え、10月上旬に一時5.36%をつけましたが、その後は低下して5.00%前後で推移しています。
株価も「往って来い」?
NYダウは前回FOMC前後に下落したものの、10月に入って反発。ほぼ「下へ往って来い」。S&P500やナスダック総合指数は逆に「上へ往って来い」。ただ、AIに関する懸念は当時より高まっているでしょう。
米ドルは強含み
米ドル/円はFOMC直後に156円台に乗せたあと、158円前後まで上昇。10月23日に一時156円ちょうど付近まで下落しましたが、足もとで再び158円ちょうど近辺まで上昇。米ドル実効レートは、対ユーロや対メキシコペソを中心に強含み、25年6月以降の高値圏にあります。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


