 トレード画面へ
長期金利の上昇に要注意!
2026/10/05 11:45
※次号のウィークリー・アウトルックは10月13日(火)に配信します。
【今週のポイント】
・米ドル/円が下落方向に転換するとすれば、米金融政策見通しの変化か
・ユーロ/円はフランスなどユーロ圏の財政状況に要注意!?
・ノルウェークローネやカナダドル、メキシコペソは原油価格の動向にも影響を受けそう
・総裁会見でRBA(豪中銀)の追加利上げ観測が後退
このところ、主要国の長期金利(10年物国債利回り)の上昇が目立ちます。日本では10月1日に一時3.128%をつけました。これは96年8月以来の高値。米国では1日に一時5.34%と、02年4月以来の高値。英国では1日に一時5.50%と、07年8月以来の高値。ドイツでは9月28日に一時3.65%と、09年6月以来の高値でした。
とりわけ、注目すべきはドイツとフランスの長期金利差(独<仏)が1.41%と、12年5月以来の水準に拡大したことです。当時は、ギリシャの粉飾財政に端を発した欧州債務危機のただ中、ドラギECB総裁(当時)が7月に「ユーロを守るためなら何でもする」と宣言して危機が終息に向かう直前でした。
フランスの長期金利上昇は、政治の不安定さや財政赤字拡大懸念が背景です。日本や米国、英国の長期金利上昇も、大なり小なり、景気の強さというより、(原油高に伴う)インフレ懸念からの利上げ観測や財政赤字拡大の懸念が背景にあります。そのため、長期金利の上昇は、住宅などのローン金利や企業の資金調達コスト上昇を通じて、景気下押し圧力となりそうです。また、利上げ観測の後退など、金融政策見通しにも影響が出そうです。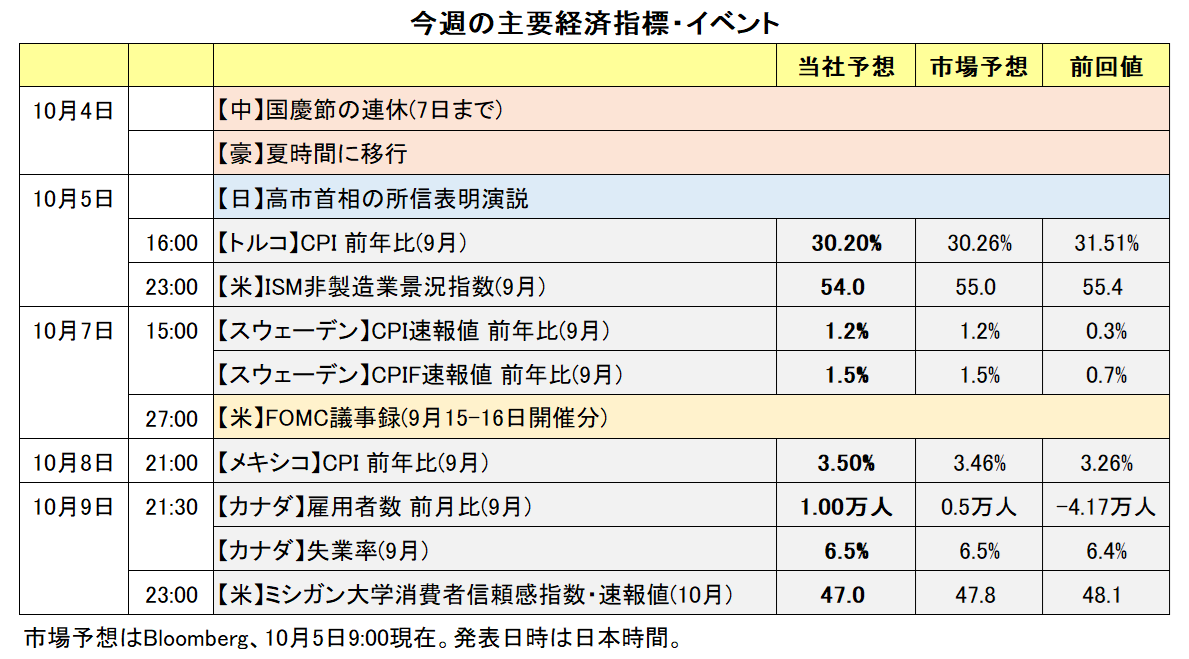
今週(10/5- )は、金融政策見通しの変化や長期金利の動向、中東情勢と原油価格などが相場材料となりそうです。
米国の9月雇用統計を受けていったん後退した10月利上げ観測はどうなるか。7日にFOMC議事録(9/15-16開催分)が公表されるほか、米国の経済指標では9月ISM非製造業景況指数、10月ミシガン大学消費者信頼感指数などがあります。
日本では5日に臨時国会が召集され、高市首相の所信表明演説があります。6日には植田日銀総裁が挨拶(全国証券大会)。金融政策への言及はないかもしれませんが、注意は必要でしょう。
米国とイランの交渉は暗礁に乗り上げたままです。米国は空母1隻と海兵隊1万人を中東に追加派遣しました。イランでは経済の困窮が深まっており、一方で米国では中間選挙が迫りつつあります。それらを背景に両国の交渉に進展はみられるでしょうか。そして、原油価格は大きく下落するでしょうか。逆に、中東での緊張が高まれば、WTI原油先物価格が再び100ドルを超えて、リスクオフを強めるかもしれません。<西田>
*******
先週(9/28- )、米ドル/カナダドルは約1年6カ月ぶりの高値をつけ、豪ドル/米ドルは約3カ月ぶり、NZドル/米ドルは約10カ月半ぶりの安値を記録しました。米国の長期金利(10年物国債利回り)が上昇基調となるなか、米ドルが全般的に堅調に推移しています。引き続き米長期金利の動向に注目する必要がありそうです。
カナダドルやノルウェークローネ、メキシコペソに関しては、原油価格の動向にも注目です。WTI原油先物価格は9月15日に一時1バレル=106ドル台へ上昇したものの、その後軟調となり、10月2日には88ドル台をつける場面がありました。原油価格が一段と下落するようなら、カナダドルやノルウェークローネ、メキシコペソは上値が重い展開になる可能性があります。
米ドル/円が上昇を続ける場合、本邦当局の対応が注目されます。本邦当局による為替介入、あるいはその準備ともされるレートチェックがあれば、米ドル/円が下落して、豪ドル/円やNZドル/円など他の対円の通貨ペアも米ドル/円に引きずられると考えられます。<八代>
今週の注目通貨ペア①:<米ドル/円 予想レンジ:154.000円~161.000円>
米ドル/円は9月中旬以降、方向感なく157.000円~158.000円を中心とする狭いレンジで推移してきました。米国と日本の市場金利の差や金融政策見通しの差が引き続き米ドル/円にプラスに働く一方で、日本(および米国)による円安是正策への警戒が米ドル/円の頭を抑えているからでしょう。
大規模な日米(国際?)協調介入の可能性は低く、インフレ抑制を重視するFRBや景気オーバーキルを警戒する日銀が金融政策で円安阻止の協調を行うことも考えにくいでしょう。仮に、高市政権の「責任ある積極財政」が日本経済を強靭化し、財政再建に道筋をつけるとしても、相当の時間はかかることでしょう。
米ドル/円が円高方向に転換するとすれば、米景気が急速に悪化して(トランプ政権の圧力がなくても)FRBが利上げを停止する、さらには利下げに動くとの観測が高まるケースではないでしょうか。
アトランタ連銀のGDPNow(短期予測モデル)によれば、10月2日時点で7-9月期GDPは前期比年率3.7%と、景気の堅調が予測されています(公式統計は10月28日発表)。ただ、長期金利の上昇がじわじわと効いてくる可能性もあるため、住宅や自動車などの金利敏感セクターや企業業績・株価の動向に景気減速の兆候が表れないか要注意でしょう。<西田>
今週の注目通貨ペア②:<ユーロ/円 予想レンジ:174.000円~180.000円>
ユーロ/円は26年4月に187.947円と、99年ユーロ導入以来の高値を更新しました。その後は、為替介入による米ドル/円の下落に連れ安する場面はあったものの(※)、それらの後は比較的堅調に推移しました。
※7月31日の日米協調介入では、米当局がユーロ売り円買い介入を行っており、少額であったようですが、直接的なユーロ/円の下落要因となりました。
9月上旬の米ドル/円の下落場面でも、ユーロ/円は大きく連れ安となりましたが、その後は米ドル/円が反発する一方で、ユーロ/円の戻りは小さく、足もとでは25年11月の水準まで下げています。これは、ユーロ/米ドルの下落からもわかるように、ユーロの下落材料が大きいためです。
冒頭で、ドイツとフランスの長期金利差(独<仏)は1.41%と、11-12年の欧州債務危機以来の水準に拡大していると紹介しました。当時、ユーロ/円は11年4月の123円ちょうど近辺から12年7月の94円そこそこまで24%近く下落しました。今後、フランスなどユーロ圏の債務問題が深刻化すれば、ユーロ/円には相応の下落余地が生じるでしょう。26年4月の高値から同じ下落率を当てはめるとすれば、ユーロ/円のボトムは143円台半ばとの試算ができます。<西田>
今週の注目通貨ペア③:<豪ドル/NZドル 予想レンジ:1.23000NZドル~1.25000NZドル>
RBA(豪中銀)は9月29日の政策会合で0.25%の利上げを行うことを決定。政策金利を4.35%から4.60%へと引き上げました。RBAによる利上げは5月以来3会合ぶりで、26年に入ってから4回目です。
RBAは声明で必要なら追加利上げを行うと表明。ただ、ブロックRBA総裁は会合後の会見で「(9/29の)会合では政策金利を据え置くことも検討した」と明らかにしたほか、「金融環境は(景気)抑制的」との認識を示し、「インフレ率が下がれば、これ以上の利上げは不要になる可能性もある」と発言。利上げ打ち止めの可能性にも言及しました。
ブロック総裁の会見を受け、市場ではRBAの追加利上げ観測が後退。OIS(翌日物金利スワップ)に基づくと、RBA会合前に約5割だった次回11月2-3日の会合での追加利上げの確率は、10月2日時点で約2割へと低下しています。そのことは豪ドルにとってのマイナス材料と考えられます。
一方、RBNZ(NZ中銀)に関しては、OISに基づけば、2日時点で市場が織り込む次回10月28日の会合での利上げ確率は約5割です。
今週は豪州やNZの主要な経済指標の発表はありません。上述のブロック総裁の発言が引き続き市場で意識されれば、豪ドル/NZドルは上値が重い展開になりそうです。<八代>
今週の注目通貨ペア④:<米ドル/カナダドル 予想レンジ:1.40000カナダドル~1.45000カナダドル>
米ドル/カナダドルは10月1日に一時1.42579カナダドルへと上昇し、25年4月上旬以来およそ1年6カ月ぶりの高値をつけました。米国の長期金利(10年物国債利回り)が上昇するなか、米ドルが全般的に堅調に推移したことに加えて、軟調な原油価格が、米ドル/カナダドルへの上昇圧力となりました。原油価格の下落はカナダドルにとってのマイナス材料です。
今週は引き続き、米長期金利や原油価格の動向に米ドル/カナダドルは反応しやすいと考えられます。米長期金利が一段と上昇する、あるいは原油価格が下落を続ければ、米ドル/カナダドルは上値を試す展開になりそうです。
9日には、カナダの9月雇用統計が発表されます。市場では、BOC(カナダ中銀)は12月末までに利上げを行うとの見方が有力です。カナダの雇用統計が市場予想と比べて強い結果になれば、BOCによる利上げ観測が強まりそう。その場合、米ドル/カナダドルの上値を抑える要因になる可能性があります。<八代>

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


