 トレード画面へ
米長期金利上昇で利上げ観測は後退も?
2026/09/29 07:39
【ポイント】
・米長期金利は過去1週間に利上げ1回超の幅で上昇
・住宅ローン金利や企業の資金調達コストも上昇へ
・米景気にブレーキがかかれば、市場の利上げ観測は後退も?
米長期金利(10年物国債利回り)の上昇が止まりません。28日には一時5.27%と、07年6月の高値5.32%に接近しました。それを抜けると02年3月の5.47%が視野に入ります。
長期金利は過去1週間(9/21⇒9/28)に29bp、つまり利上げ1回分(25bp)を上回る幅で上昇しました。政策金利と長期金利を全く同じに考えるべきではないでしょうが、それでも長期金利の上昇は住宅ローン金利や企業の資金調達コストの上昇を通じて景気にブレーキをかけそうです。
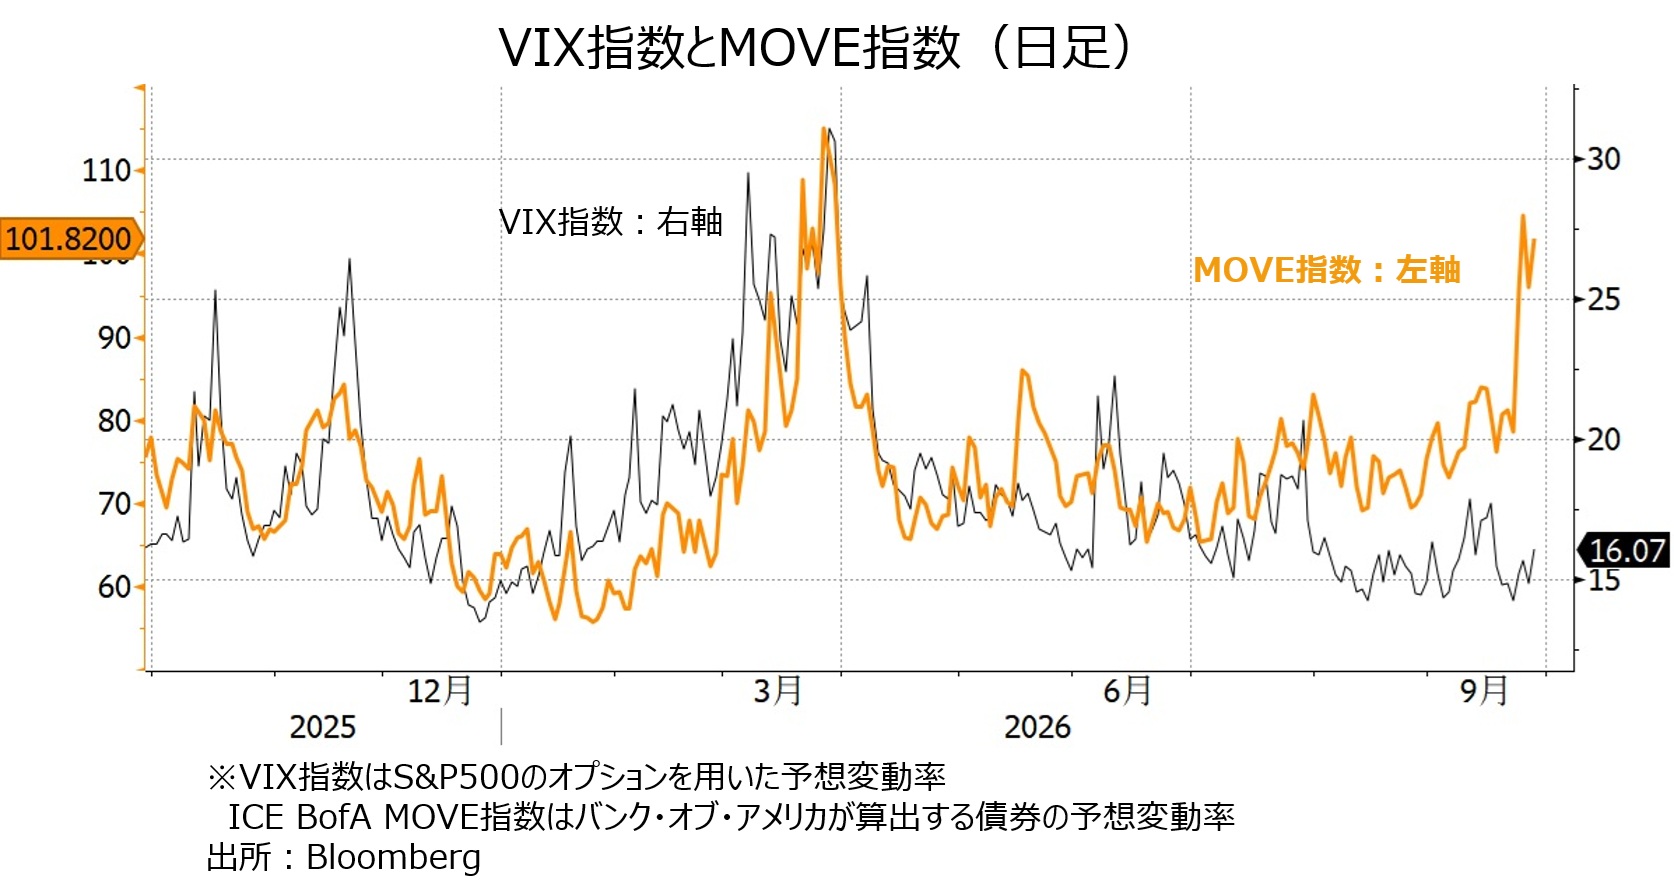
投資家心理のリスクオン/オフを判断する指標の1つ、VIX指数、別名「恐怖指数」は足もとで比較的低位で安定しています。VIX指数はS&P500株価指数オプションを用いた予想ボラティリティのことであり、株式投資家が比較的先行きに楽観的であることを示唆しています。
一方で、VIX指数の債券版ともいえるICE BofA MOVE指数は足もとで急上昇しており、債券投資家の不安心理を反映しているようです。
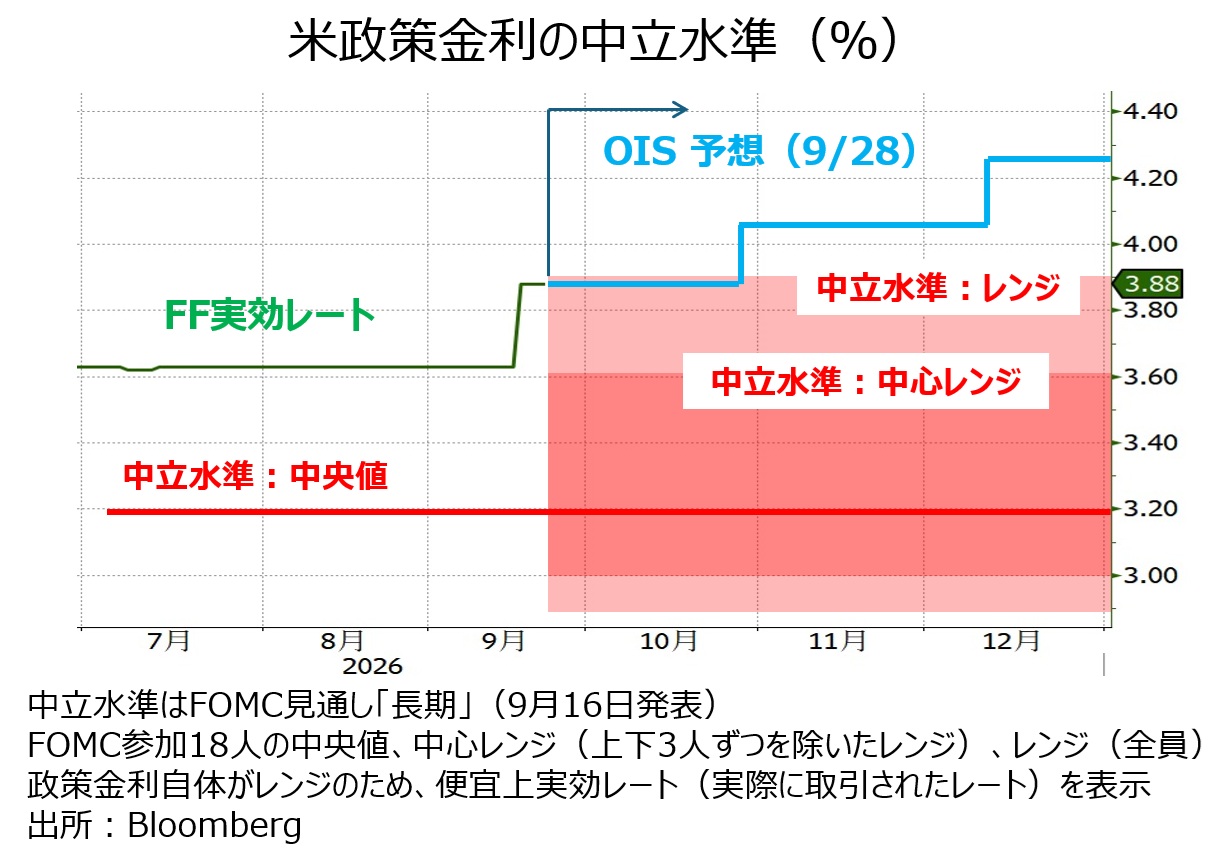
9月16日の利上げによりFRBの政策金利(FFレート目標水準)は3.75%-4.00%となりました。これはFOMCが中立とみなす水準を上回っているか、少なくともレンジの上限近辺です。ここからの利上げは政策金利が明確に引き締めの領域に入ることを意味しており、そこからも景気にブレーキがかかることになります。
アトランタ連銀のGDPNow(短期予測モデル)は9月25日時点で7-9月期GDPを前期比年率5.0%と予測しており(公式統計は10/29発表)、足もとの景気堅調を示唆しています。しかし、市場金利の上昇が景気を減速させれば、今後のFRB利上げ観測(※)にも変化が生じるかもしれません。
※9月28日時点のOIS(翌日物金利スワップ)に基づけば、市場は26年末までに0.25%×1.5回、27年6月までに同3.6回の利上げを予想しています。
・米長期金利は過去1週間に利上げ1回超の幅で上昇
・住宅ローン金利や企業の資金調達コストも上昇へ
・米景気にブレーキがかかれば、市場の利上げ観測は後退も?
米長期金利(10年物国債利回り)の上昇が止まりません。28日には一時5.27%と、07年6月の高値5.32%に接近しました。それを抜けると02年3月の5.47%が視野に入ります。
長期金利は過去1週間(9/21⇒9/28)に29bp、つまり利上げ1回分(25bp)を上回る幅で上昇しました。政策金利と長期金利を全く同じに考えるべきではないでしょうが、それでも長期金利の上昇は住宅ローン金利や企業の資金調達コストの上昇を通じて景気にブレーキをかけそうです。
投資家心理のリスクオン/オフを判断する指標の1つ、VIX指数、別名「恐怖指数」は足もとで比較的低位で安定しています。VIX指数はS&P500株価指数オプションを用いた予想ボラティリティのことであり、株式投資家が比較的先行きに楽観的であることを示唆しています。
一方で、VIX指数の債券版ともいえるICE BofA MOVE指数は足もとで急上昇しており、債券投資家の不安心理を反映しているようです。
9月16日の利上げによりFRBの政策金利(FFレート目標水準)は3.75%-4.00%となりました。これはFOMCが中立とみなす水準を上回っているか、少なくともレンジの上限近辺です。ここからの利上げは政策金利が明確に引き締めの領域に入ることを意味しており、そこからも景気にブレーキがかかることになります。
アトランタ連銀のGDPNow(短期予測モデル)は9月25日時点で7-9月期GDPを前期比年率5.0%と予測しており(公式統計は10/29発表)、足もとの景気堅調を示唆しています。しかし、市場金利の上昇が景気を減速させれば、今後のFRB利上げ観測(※)にも変化が生じるかもしれません。
※9月28日時点のOIS(翌日物金利スワップ)に基づけば、市場は26年末までに0.25%×1.5回、27年6月までに同3.6回の利上げを予想しています。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


