 トレード画面へ
FRBのAIシナリオを検証する
2026/11/18 08:17
※エヌビディアが17日に発表した7-9月期決算では、データセンターが好調で売上高が市場予想を上回りました。また、10-12月期に関しても売上高見通しが市場予想を上回りました。エヌビディアの株価は時間外で小幅に上昇しています(日本時間18日午前8時)。
【ポイント】
・AI関連など設備投資が米景気をけん引
・ここ数年、労働投入量は増えず労働者への恩恵は小
・現状はシナリオ(1)と(2)の中間!? (3)に発展する可能性も否定できず
・AI投資がどんな効果をもたらすか引き続き要注意
ウォーシュFRB議長が16日に提示した3つのAIシナリオについて現時点でどのシナリオに沿いつつあるのか、データを中心に検証しました。
*******
(1)SI(スーパーインテリジェンス、AIと同義)が生産性と経済の拡大に寄与し、それが労働者、資本家に等しく享受されるシナリオ。そこでは実質GDPが長期平均を上回って成長し、完全雇用に近い状態が続く。
(2)SI主導の景気拡大が労働市場に打撃を与え、SIが労働を補完するのではなく、置き換えるシナリオ。GDPは長期平均を上回って成長するが、広範な自動化と労働市場における摩擦によって失業率は完全雇用を上回る水準に上昇する。
(3)SI自体が失望を招くシナリオ。巨額の設備投資と時価総額の大幅な増加の後、期待されたリターンは得られず、株価は下落し、経済が停滞して失業率が顕著に上昇する。経済はやがて回復するものの、生産性の上昇を伴わない。
■17日付け「ウォーシュFRB議長のAIシナリオ3つ」
*******
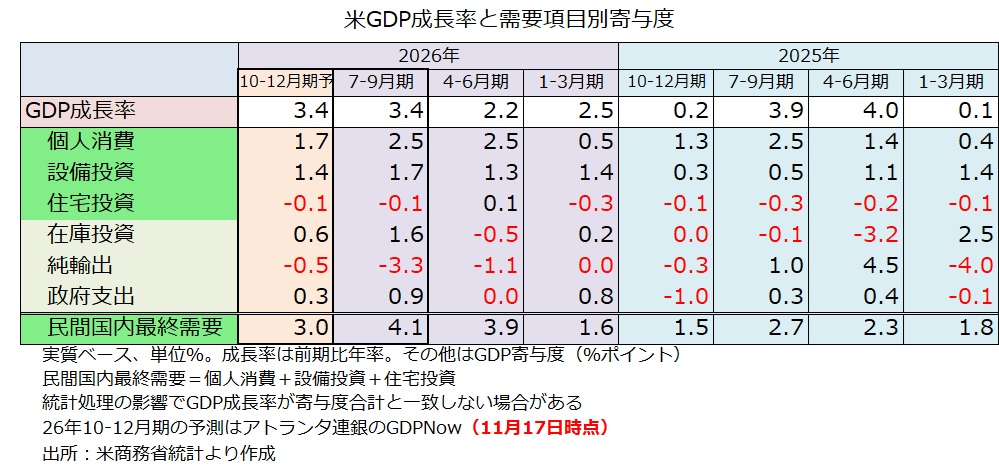
まず、AI投資が米景気をけん引してきたのは間違いないでしょう。(AI以外も含む)設備投資はGDPの2割弱のシェアですが、25年1-3月期以降のGDP平均成長率2.3%のうち1.1%分の寄与をしました。つまり、経済成長の半分近くは企業による設備投資だったのです。もっとも、ウォーシュ議長らが期待する労働生産性の向上によるインフレ圧力の低下は現実のものとはなっていません。むしろ、現在はエネルギーコストや原材料価格の上昇を通じてインフレを助長している面が目立っています。
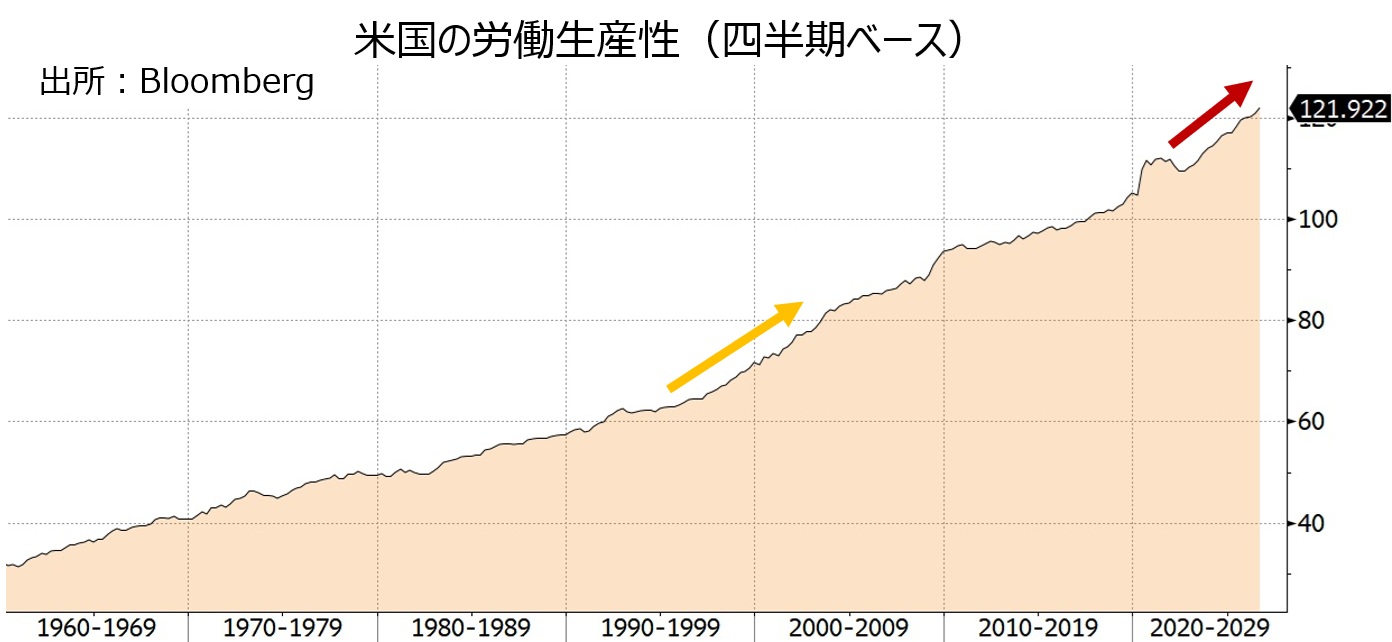
米国の長期の労働生産性の推移をみると、ここ数年は伸びが高まっているようにみえます(右上がりの傾きが急)。94年ごろ~2000年代初頭に同じ傾向がみられました。当時はインターネット・ブームが起きた場面でした。もっとも、生産性の伸びが高まったのは23年以降であり、構造変化とみるには期間が短すぎるようです。
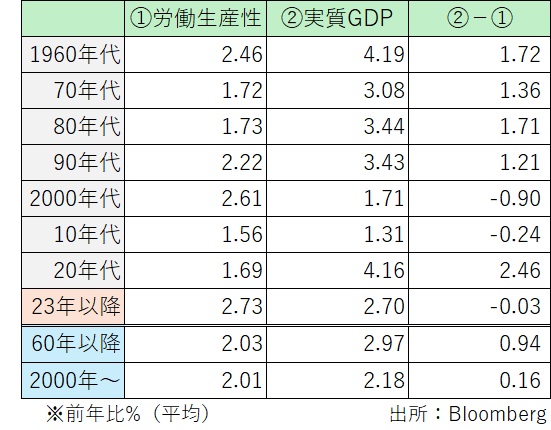
さて、23年1-3月期から26年7-9月期のGDP成長率は平均2.7%です。同じ期間に労働生産性の伸びも2.7%でした。したがって、この間の労働量は全く増えていないことになります。実際、雇用統計の民間労働投入量(=民間雇用者数×労働時間)は平均0.7%しか増えませんでした。上記シナリオ(2)のように、AIが雇用を奪っているわけではなさそうです。ただ、シナリオ(1)のように労働者もAIの恩恵を享受しているとは言い難いところでしょう。実質賃金が上昇していれば話は別ですが、インフレが高騰するなかで賃金の伸びは抑制されています。
労働生産性は短期的には景気の波の影響を受けるし、上述したように労働生産性の伸びが高まったのはここ数年に過ぎません。足もとで急増しているAI投資(主にデータセンター)が今後どのような効果をもたらすかはまだまだ不透明でしょう。
足もとで、AI関連を中心に株価は調整局面を迎えているようです。それが長期化し、かつ底が深くなって、シナリオ(3)が現実味を帯びる可能性も否定はできません。今後も注意深く見守る必要があるでしょう。
【ポイント】
・AI関連など設備投資が米景気をけん引
・ここ数年、労働投入量は増えず労働者への恩恵は小
・現状はシナリオ(1)と(2)の中間!? (3)に発展する可能性も否定できず
・AI投資がどんな効果をもたらすか引き続き要注意
ウォーシュFRB議長が16日に提示した3つのAIシナリオについて現時点でどのシナリオに沿いつつあるのか、データを中心に検証しました。
*******
(1)SI(スーパーインテリジェンス、AIと同義)が生産性と経済の拡大に寄与し、それが労働者、資本家に等しく享受されるシナリオ。そこでは実質GDPが長期平均を上回って成長し、完全雇用に近い状態が続く。
(2)SI主導の景気拡大が労働市場に打撃を与え、SIが労働を補完するのではなく、置き換えるシナリオ。GDPは長期平均を上回って成長するが、広範な自動化と労働市場における摩擦によって失業率は完全雇用を上回る水準に上昇する。
(3)SI自体が失望を招くシナリオ。巨額の設備投資と時価総額の大幅な増加の後、期待されたリターンは得られず、株価は下落し、経済が停滞して失業率が顕著に上昇する。経済はやがて回復するものの、生産性の上昇を伴わない。
■17日付け「ウォーシュFRB議長のAIシナリオ3つ」
*******
まず、AI投資が米景気をけん引してきたのは間違いないでしょう。(AI以外も含む)設備投資はGDPの2割弱のシェアですが、25年1-3月期以降のGDP平均成長率2.3%のうち1.1%分の寄与をしました。つまり、経済成長の半分近くは企業による設備投資だったのです。もっとも、ウォーシュ議長らが期待する労働生産性の向上によるインフレ圧力の低下は現実のものとはなっていません。むしろ、現在はエネルギーコストや原材料価格の上昇を通じてインフレを助長している面が目立っています。
米国の長期の労働生産性の推移をみると、ここ数年は伸びが高まっているようにみえます(右上がりの傾きが急)。94年ごろ~2000年代初頭に同じ傾向がみられました。当時はインターネット・ブームが起きた場面でした。もっとも、生産性の伸びが高まったのは23年以降であり、構造変化とみるには期間が短すぎるようです。
さて、23年1-3月期から26年7-9月期のGDP成長率は平均2.7%です。同じ期間に労働生産性の伸びも2.7%でした。したがって、この間の労働量は全く増えていないことになります。実際、雇用統計の民間労働投入量(=民間雇用者数×労働時間)は平均0.7%しか増えませんでした。上記シナリオ(2)のように、AIが雇用を奪っているわけではなさそうです。ただ、シナリオ(1)のように労働者もAIの恩恵を享受しているとは言い難いところでしょう。実質賃金が上昇していれば話は別ですが、インフレが高騰するなかで賃金の伸びは抑制されています。
労働生産性は短期的には景気の波の影響を受けるし、上述したように労働生産性の伸びが高まったのはここ数年に過ぎません。足もとで急増しているAI投資(主にデータセンター)が今後どのような効果をもたらすかはまだまだ不透明でしょう。
足もとで、AI関連を中心に株価は調整局面を迎えているようです。それが長期化し、かつ底が深くなって、シナリオ(3)が現実味を帯びる可能性も否定はできません。今後も注意深く見守る必要があるでしょう。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


