 トレード画面へ
27年3月までの為替相場展望(アップデート)
2026/11/02 14:48
| 本レポートは、26年9月28日配信の「マネースクエア四季報」で提示した27年3月までの為替相場見通しをアップデートしたものです。 |
10月の為替相場は、米ドル実効レートが方向感の定まらない展開。米ドル/円は156.000円~158.000円の狭いレンジで推移しました。堅調だったのは、原油高を反映した産油国通貨のノルウェークローネやカナダドル。軟調だったのは、株安によるリスクオフを反映してメキシコペソや南アフリカランドといった新興国通貨でした。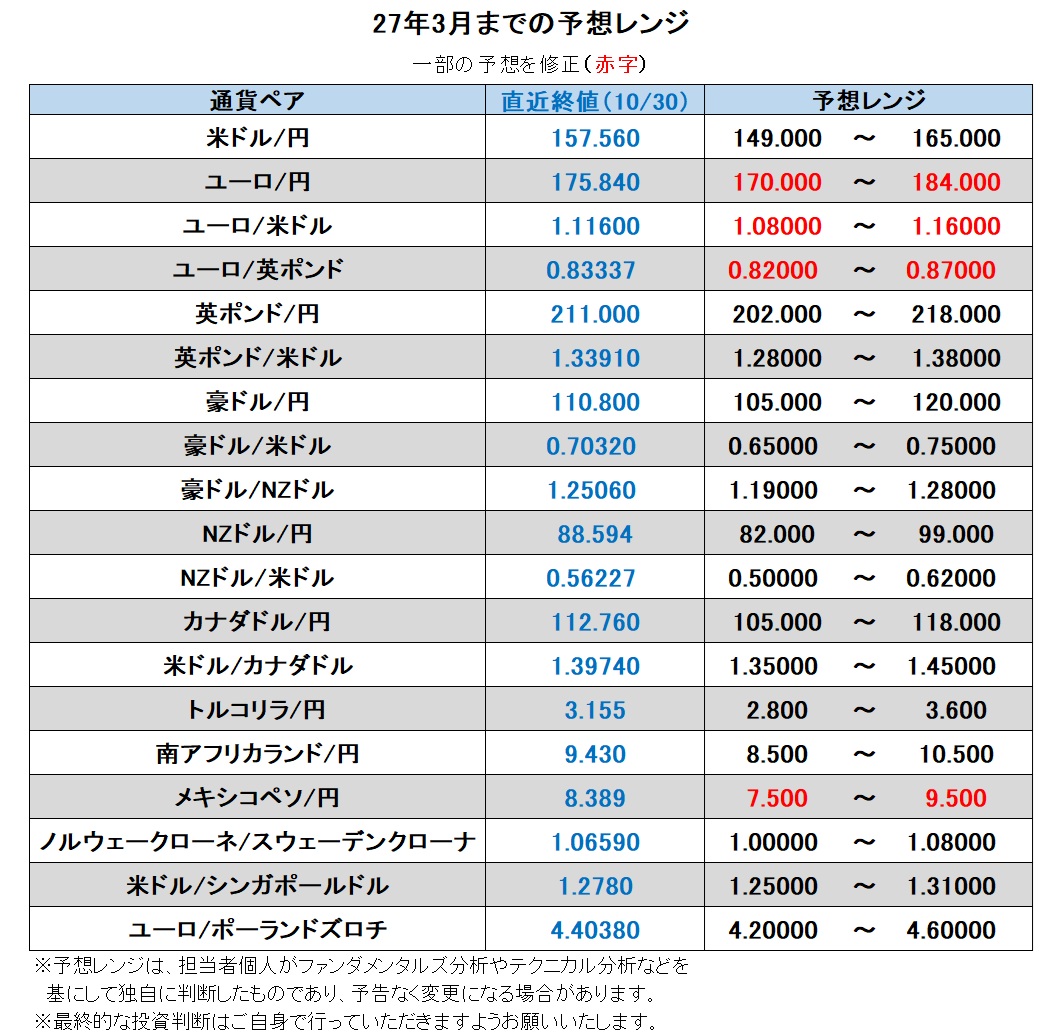
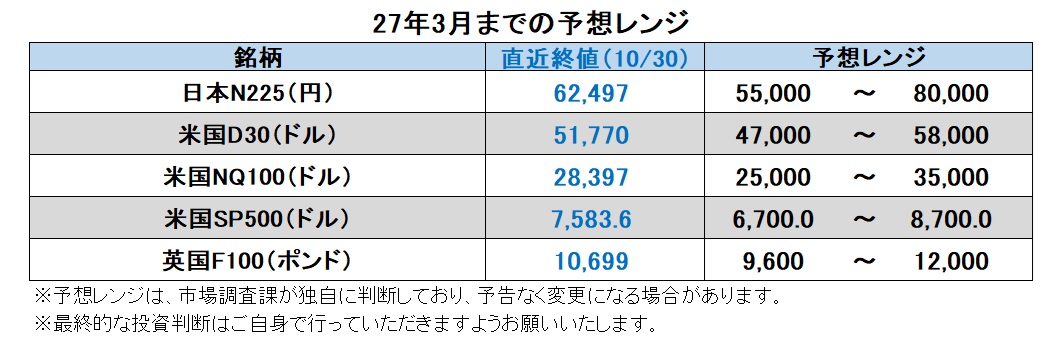
足もとで半導体やAI関連株を中心に株価が変調をきたしているようにもみえます。半導体やAI関連株は近年の株高をけん引し、また関連の設備投資が景気を支えてきました。それらが下落基調に転じれば、景気に下押し圧力が加わり、市場がリスクオフに傾く可能性があります。
米国の中間選挙では民主党が下院だけでなく上院でも過半数に届く勢いです。民主党が議会をコントロールするならば、トランプ政権の極端な政策にはブレーキがかけられるかもしれません。ただ一方で、結果はどうあれ、中間選挙後には米国がイラン攻撃を再開する可能性があるようです。
イスラエルの総選挙ではネタニヤフ首相のリクードが第1党になったようですが、過半数には届きませんでした。リクードが他と協力してネタニヤフ政権が続くのか、それともアイゼンコット氏が野党を結集して政権を奪取するのか、引き続き情勢は不透明です。
欧州ではフランスの政局が依然として不透明で、財政への懸念が強まっています。大手格付け会社のフィッチは10月30日、フランスの格付けを最上級の5段階下のA+としつつ、見通しを「安定」から「ネガティブ(=格下げ含み)」に変更しました。ドイツとフランスの長期金利(10年物国債利回り)の差は11-12年の欧州債務危機当時と同程度に拡大しており、状況次第ではユーロに下落圧力が加わりそうです。
日本では、消費税減税を含む27年度予算案が取りまとめられています。高市政権の「責任ある積極財政」が市場、とりわけ債券市場にどう評価されるか、要注目でしょう。<西田>
【注目のイベント】
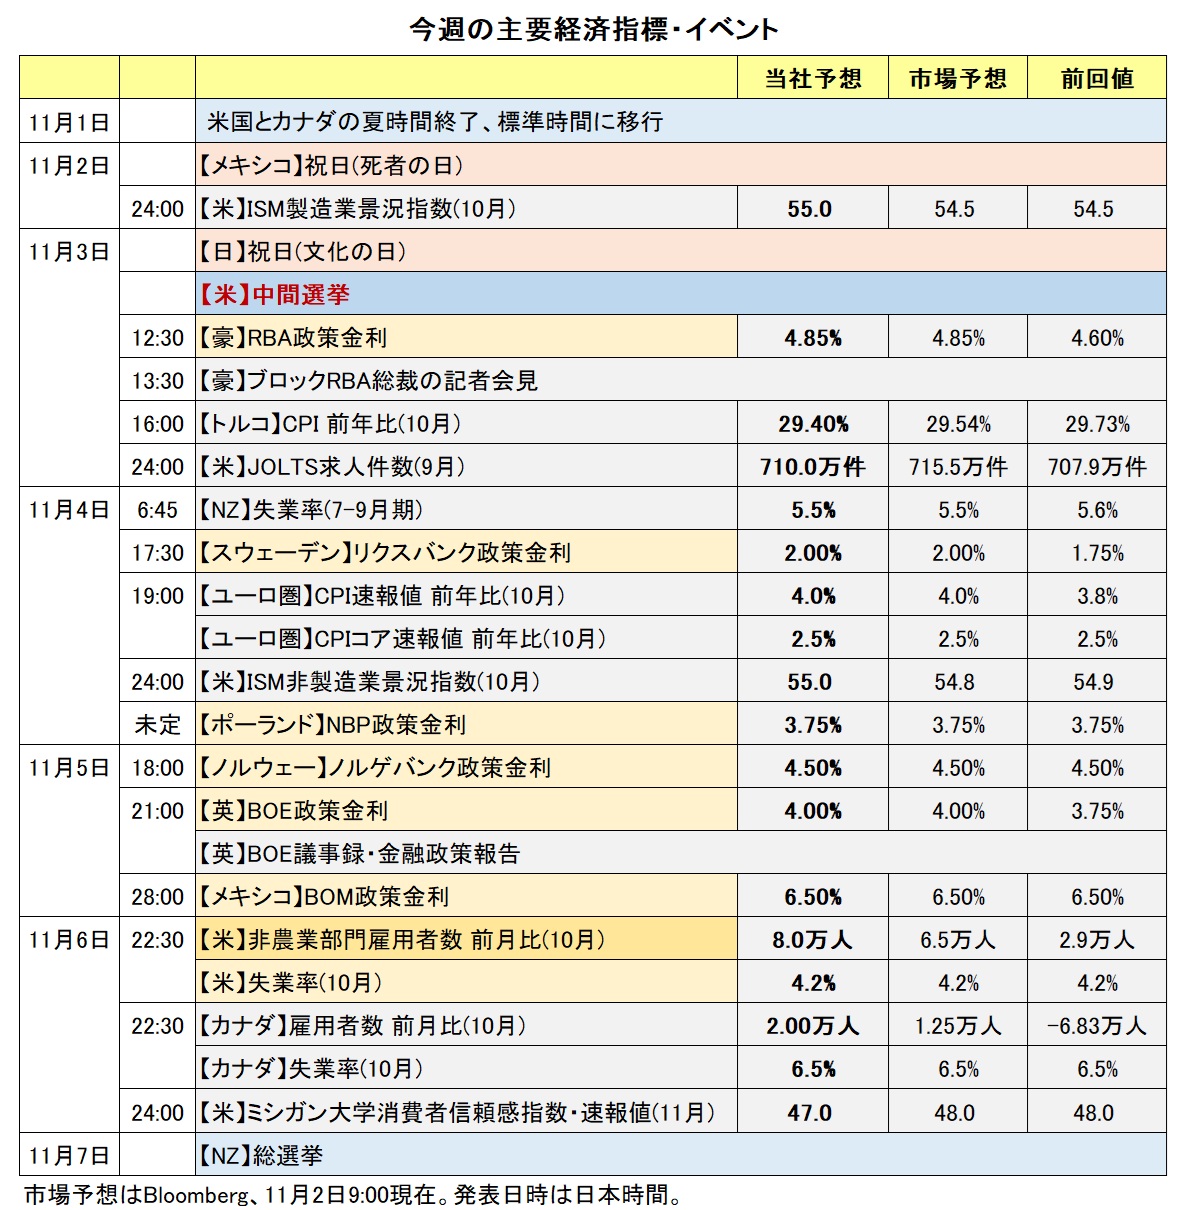
11月3日 米中間選挙投票日
11月7日 ニュージーランド総選挙
12月11日 米暫定予算の期限(シャットダウンのリスク)
12月14日 G20サミット(~15日、米マイアミ)
2027年
1月3日 米新議会招集
※南アフリカランド/円、ノルウェークローネ/スウェーデンクローナ、米ドル/シンガポールドルについては、デイリーやウィークリーのレポートをご覧ください。
米ドル/円:149.000円~163.000円
米ドル/円は10月に入って156.000円~159.000円の狭いレンジで推移してきました(中心レンジは157.000円~158.500円)。
米ドル/円が上昇するとすれば、景気が10月以降も7-9月期(GDP前期比年率3.4%)のように堅調を維持し、利上げ観測が高まる、株価が短期の調整を経て再び上昇基調となるなどのケースでしょう。中東情勢が緊迫度を増して原油価格が高騰すれば、日本の経常収支の悪化を通じて円に下押し圧力が加わるかもしれません。
逆に米ドル/円が下落するとすれば(円高になるとすれば)、米景気が変調をきたしてFRBの利上げ観測が後退する(あるいは利下げ観測が浮上する)、その一方で日銀が粛々と金融政策の正常化を進めようとするケースでしょう。半導体やAI関連株が大きく下落するようなら、これまでのポジションが巻き戻される形で米ドル/円にも下落圧力が加わりそうです。高市政権の「責任ある積極財政」が日本の経済情勢や財政状況にプラスになると判断されれば、円が買われるかもしれません。ただし、そうした判断ができるまでには相当の時間がかかりそうです。
米国の中間選挙の結果も為替相場の材料になるかもしれません。民主党が上下両院、あるいは一つの院(おそらく下院)をコントロールすれば、予算交渉が膠着して結果的に財政収支は改善するかもしれません(米ドル高要因)。ただし、シャットダウンが長期化したり、デフォルトのリスクが高まれば、米ドルにとってマイナス。また、トランプ政権が議会を通さずに過激なアクションを頻発すれば、米ドルに下落圧力が加わる可能性もありそうです。<西田>
ユーロ/円:170.000円~184.000円
ユーロ/米ドル:1.08000米ドル~1.16000米ドル
ユーロ/英ポンド:0.82000ポンド~0.87000ポンド
ユーロ/円は、4月中旬に187.947円と、99年ユーロ導入以来の高値をつけました。4月以降の本邦当局による2度の円買い介入によってユーロ/円が下押しする場面がありました。9月以降は「円高」ではなく、「ユーロ安」が主因とみられます。
9月以降、フランスの長期金利(10年物国債利回り)が顕著に上昇し、ドイツのそれとの差が大きく拡大しました。フランスの財政赤字が大きく(GDP比5%超)、政治的に赤字削減が困難だと市場が判断したためです。
ルコルニュ政権は10月に27年1月に始まる新年度の予算案を発表しました。ただ、議会では少数与党であるため、予算成立のためには野党の協力が必要です。議会を通さずに予算を成立させる方法もありますが、その場合は議会で内閣不信任決議案が採決されることになるようです。予算に絡んで24年12月にはバルニエ内閣が倒れました。同様の事態となれば、フランスの政治不安が高まりそうです。そして、4-5月の大統領選挙にも影を落とすことになるかもしれません。フランスの政治不安はユーロ安要因でしょう。<西田>
英ポンド/円:202.000円~218.000円
英ポンド/米ドル:1.28000米ドル~1.38000米ドル
英国では7月に誕生したバーナム政権の最初の予算案が10月28日にヒーリー財務相によって発表されました。27年4月に始まる新年度の予算案は前政権の財政規律を踏襲した倹約型と判断されたため、財政赤字拡大の懸念がいったん後退しました。バーナム首相は22年秋のトラス・ショックの二の舞を避けたいとの意向があったのでしょう。ただ、バーナム首相は労働党のなかでも左派に位置し、公営住宅の建設、電気や交通などの生活費の引き下げ、職業訓練等、財政赤字の拡大につながりかねない政策を提唱してもいます。今後の予算編成を注意深く見守る必要はありそうです。
BOE(英中銀)は11月5日のMPC(金融政策委員会)で0.25%の利上げを行うとみられます。10月30日時点のOIS(翌日物金利スワップ)に基づけば、市場は27年に入っても9月までに3回の追加利上げを完全に織り込んでいます。BOEとその他の主要中銀の金融政策見通しの差からみれば、英ポンドは米ドル、ユーロ、日本円に対しても堅調推移が想定されます。<西田>
豪ドル/円:105.000円~120.000円
豪ドル/米ドル:0.65000米ドル~0.75000米ドル
豪ドル/NZドル:1.19000NZドル~1.28000NZドル
RBA(豪中銀)は主要中銀の中でいちはやく利上げを開始し、26年9月まで4回合計1.00%の利上げを行いました。10月30日時点の政策金利は4.60%です。
市場では、11月2-3日の会合でも0.25%の利上げが行なわれるとの見方が有力です。本稿執筆時点で11月会合の結果は判明していないものの、RBAが追加利上げに踏み切り、声明や総裁会見で今後さらに利上げを行う可能性を示せば、豪ドルにとってのプラス材料になると考えられます。
ただ、RBAが11月の会合で0.25%の利上げを実施すれば、同中銀の政策金利は4.85%になります。4.85%の政策金利は08年11月以来の高さです。RBAの利上げ打ち止めは、他の主要中銀と比べて早くなる可能性があります。将来的にRBAの利上げ打ち止め観測が市場で浮上すれば、豪ドル/米ドルや豪ドル/円は軟化するかもしれません。
豪ドル/円についてはまた、本邦当局の“円安(米ドル/円の上昇)”への対応にも注目です。本邦当局による為替介入(円買い介入)があれば、米ドル/円が下落して、それに豪ドル/円は引きずられそうです。
******
【豪ドル/NZドル】
豪ドル/NZドルは10月28日に一時1.25954NZドルへと上昇し、13年3月以来約13年7カ月ぶりの高値をつけました。RBAの追加利上げ観測が強まる一方で、RBNZ(NZ中銀)が同日の政策会合で政策金利を据え置いたことが、豪ドル/NZドルを押し上げました(*RBNZの金融政策の詳細はNZドルの項をご参照ください)。
現在はRBAとRBNZのいずれも利上げ方向にあります。ただ、上述のとおりRBAの利上げ打ち止めは他の主要中銀と比べて早くなる可能性があります。RBAの利上げ打ち止めが現実味を帯びる一方で、RBNZが利上げを続ければ、豪ドル/NZドルの上昇基調は変化するとみられます。<八代>
NZドル/円:82.000円~99.000円
NZドル/米ドル:0.50000米ドル~0.62000米ドル
RBNZ(NZ中銀)は26年7月と9月の2会合連続でそれぞれ0.25%の利上げを実施しました。10月の会合では、政策金利を4対3の僅差で2.75%に据え置くことを決定。反対した3人は0.25%の利上げを支持しました。
市場では、RBNZは高い確率で10月に0.25%の利上げを行うと予想していたため、政策金利の据え置きを受けてNZドルが急落しました。
ただ、RBNZは10月会合の声明で、「金融政策委員会は、さらなる金融引き締めが必要になる可能性が高いとの認識で一致した」と表明。ブレマン総裁は会合後の会見で、「今後の会合で追加利上げを行う可能性が高い」と述べ、「金融引き締めは(景気)抑制的な領域まで及ぶ可能性がある」と語りました。RBNZは中立金利(景気を刺激も冷やしもしない水準)について、不確実としながらも、2.50~3.50%と推計しています。
OIS(翌日物金利スワップ)に基づくと、市場ではRBNZは次回12月の会合で0.25%の追加利上げを行うとの見方が有力。27年12月末までで次回会合を含めて合計1.00%(0.25%×4回)の利上げをするとの見方が優勢です。今後発表されるNZの経済指標が強い結果になるなどして、その見方が一段と強まる、あるいはそれ以上の積極的な利上げ観測が浮上すれば、NZドル高要因になりそうです。
ただし、NZドル/米ドルについては、FRBの利上げペース次第では、伸び悩む可能性があります。NZドル/円に関しては、本邦当局の“円安”への対応にも注目です。為替介入があれば、米ドル/円が下落して、NZドル/円はそれに引きずられそうです。
NZでは11月7日に総選挙が実施されます。総選挙を通過して同国政治の先行き不透明感がなくなれば、NZドルにとってのプラス材料になりそうです。<八代>
カナダドル/円:105.000円~118.000円
米ドル/カナダドル:1.35000カナダドル~1.45000カナダドル
BOC(カナダ中銀)は10月の政策会合で0.25%の利上げを行うことを決定。政策金利を2.25%から2.50%へと引き上げました。BOCの利上げは23年7月以来3年3カ月ぶり。BOCは25年10月に利下げを実施した後、26年9月まで7会合連続で政策金利を2.25%に据え置いていました。
マックレムBOC総裁は会合後の会見で、「追加利上げが必要になる可能性がある」と表明。ただし、「不確実性が高いことを踏まえ、慎重に進めていく」と付け加えました。
OIS(翌日物金利スワップ)に基づくと、BOCは27年12月末までに合計1.00%(0.25%×4回)の利上げを行うとの見方が有力です(10/30時点)。今後発表されるカナダの経済指標が強い結果になるなどして、その観測が強まるようであれば、カナダドル高要因になると考えられます。
米ドル/カナダドルに関しては、他の対米ドルの通貨ペアと同様、FRBの金融政策も重要です。FRBが利上げを続けるようであれば、米ドル/カナダドルは下げ渋るかもしれません。
カナダドル/円については他の対円の通貨ペアと同じく、本邦当局の“円安”への対応も注目されます。為替介入があれば、米ドル/円が下落して、カナダドル/円はそれに引きずられると考えられます。
原油価格が大きく変動した場合、それにカナダドルが反応する可能性があります。カナダドルにとって、原油価格の上昇はプラス材料、原油価格の下落はマイナス材料です。
米国とカナダの貿易摩擦がどうなるのかにも注目です。トランプ米大統領は8月24日、「27年1月1日、(カナダから輸入する)すべての自動車やトラック、自動車部品、鉄鋼に対する関税を50%に引き上げる」と述べました。カナダ経済は対米依存度が高く、輸出の約4分の3が米国向けです。両国の貿易交渉がまとまるなどしてカナダに対する新たな関税の発動が見送られれば、カナダドルにとってのプラス材料になると考えられます。<八代>
トルコリラ/円:2.800円~3.600円
TCMB(トルコ中銀)は10月の政策会合で、1.00%の利下げを行うことを決定。政策金利を37.00%から36.00%へと引き下げました。利下げは1月以来6会合ぶりでした。
トルコの9月CPI(消費者物価指数)は前年比29.73%と、上昇率は21年11月以来およそ5年ぶりに30%を下回りました。そのことが利下げを行うとの判断につながったとみられます。
TCMBは声明で先行きの金融政策について、「政策措置の規模とタイミングは、インフレ見通しを重視しつつ会合ごとに慎重に決定される」と表明しました。CPI上昇率の鈍化基調が今後も続けば、TCMBはさらに利下げを行うとみられます。TCMBによる利下げはトルコリラにとってマイナス材料です。
トルコリラ/円のレートは「米ドル/円÷米ドル/トルコリラ」で算出されます。そのため、対米ドルでトルコリラ安がさらに進行したとしても、米ドル/円が堅調に推移すればトルコリラ/円は下げ渋る可能性があります。一方、対米ドルでのトルコリラ安が進行し、それに米ドル/円の下落が加われば、トルコリラ/円の下げ幅は大きくなる可能性があります。<八代>
メキシコペソ/円:7.500円~9.500円
メキシコペソは10月30日、対米ドルで25年8月上旬以来、対円で同年11月上旬以来の安値をつけました(メキシコペソ/円は一時8.287円へと下落)。
足もとのメキシコペソ安の主な要因として、主要中銀とBOM(メキシコ中銀)の金融政策スタンスの差が挙げられます。FRBやECBなど主要中銀の多くはすでに利上げを実施し、今後も利上げを行うとみられます。一方、BOM(メキシコ中銀)は5月に利下げを実施した後、9月まで3会合連続で政策金利を6.50%に据え置いたうえ、9月の会合では政策メンバー5人のうち3人が利下げについて言及しました。
主要中銀の利上げ観測が後退する、あるいはBOMの金融政策スタンスが変化しなければ、メキシコペソは引き続き軟調に推移する可能性があります。
原油価格が大きく変動した場合、メキシコペソが反応するかもしれません。メキシコペソにとって、原油価格の上昇はプラス材料、下落はマイナス材料になると考えられます。
メキシコペソ/円に関しては他の対円の通貨ペアと同様、本邦当局による為替介入があれば下落しそうです。<八代>
ユーロ/ズロチ:4.20000ズロチ~4.60000ズロチ
ユーロ/ズロチは11月2日に一時4.41484ズロチと、24年1月以来の高値をつけました。
ズロチ安の背景は、主に3つ。
1つめは、NBP(ポーランド国立銀行)の独立性に関するもの。グラピンスキ総裁に対して、中銀の粉飾会計や財政ファイナンス(中銀の国債購入による財政赤字補填)など連立政権から8つの告発がなされており、議会は国家法廷で裁くべく訴追しようとしていること。
2つめは、ポーランドの財政赤字がGDP比7%近くあり、EU(欧州連合)の加盟国の中でも大きいこと。
大手格付け会社ムーディーズは26年9月に、ポーランドの信用格付けを(最上級AAAから6段階下の)A3に1段引き下げました。
3つめは、2つめと関係してリスクオフでズロチが売られやすいこと。ポーランドはウクライナと国境を接するため、ズロチは地政学リスクの高まりに対して脆弱であること。また、フランスの政治や財政に対する懸念から投資家が欧州の資産を避けようとする場合、ユーロよりもズロチの方が売られやすいようです。ポーランドはユーロ圏、とりわけドイツとの経済の結びつきが強いため、リスクオフではユーロ/ズロチは上昇する傾向があります。
NBP(ポーランド国立銀行)は26年3月に一連の利下げを終えてから、政策金利を3.75%に据え置いています。ズロチ安が進行すれば、22年9月以来となる利上げが現実味を帯びるかもしれません(11月4日の会合では据え置き予想が支配的です)。<西田>

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


