 トレード画面へ
日米英の中銀会合!
2026/09/14 12:28
※ウィークリー・アウトルックの次号は9月21日に配信予定です。
【今週のポイント】
・日銀は利上げ確実!? 米FRBは利上げが有力 英BOEは据え置き!?
・総裁の議会証言でRBAの追加利上げ観測が一段と強まるか
・原油価格や長期金利の動向にも要注意!
先週(9/7- )、円が一段と上昇し、対米ドルでは今年2月以来となる152円台を一時つけました。7月末に協調介入で日本と歩調を合わせた米国のベッセント財務長官が円売りを強くけん制したためです。ベッセント長官は8日、「胴元は私だ。日本政府や日銀が何をするかを正確に把握している。市場が知らない情報を持っている」と発言しました。
もっとも、中東情勢の緊迫化により原油価格が大きく上昇。市場でリスクオフが強まったこと、米長期金利が大幅に上昇したことなどもあって、米ドル/円は154円前後で揉み合いとなりました。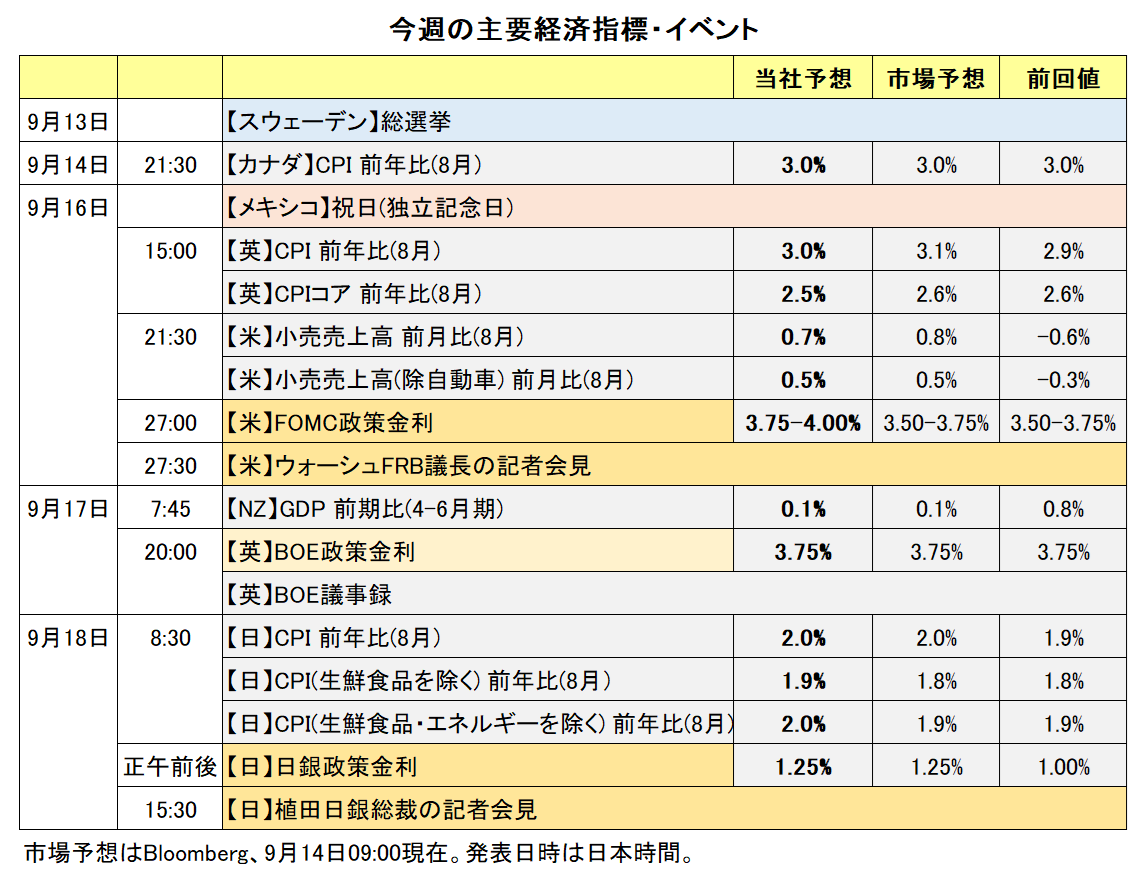
今週(9/14- )は主要中銀の金融政策会合が相場材料になりそう。米FRBのFOMC(公開市場委員会)は16日に、英BOEのMPC(金融政策委員会)は17日に、そして日銀の金融政策決定会合は18日に、それぞれの結果が判明します。11日時点のOIS(翌日物金利スワップ)に基づけば、市場が織り込む0.25%利上げの確率は、FRBは約7割、BOEは2割強、日銀は利上げがほぼ確実とみられています。それらの会合は予想通りの結果となるでしょうか。
中東情勢にも引き続き要注意。ホルムズ海峡を通る暫定航路に関して、予定されていたイランと湾岸諸国との会合が延期されました。また、ホルムズ海峡を迂回するためのサウジアラビアのパイプラインが攻撃を受けて停止したため、エネルギー危機が深刻化する恐れもあります。
長期金利(10年物国債)の上昇も気になるところです。利上げ観測の高まりや原油高を受けて、米長期金利は11日に一時4.98%と23年10月以来となる5.00%に接近しました。また、日本の長期金利も11日に3.00%に達し、30年ぶりの高さとなった9月2日の水準に接近しました。それらの金利上昇には財政悪化懸念も背景にあるため、初期反応は「通貨買い」であっても、その持続性には疑問符がつくでしょう。
日本では食料品の消費税減税を含む高市政権の「責任ある積極財政」が財政赤字を拡大させるとの懸念があります。米国では、相互関税の返金や軍事費の増大など財政赤字を増大させる要因があるうえに、トランプ大統領が中間選挙で共和党が勝てば、成人全てに5,000ドルを給付すると約束して物議をかもしています。<西田>
*******
今週の資源・新興国通貨は、対米ドルでは15-16日の米FOMC、対円では17-18日の日銀金融政策決定会合の結果に大きな影響を受けそうです。
FOMCで利上げをすることが決定され、さらに追加利上げの可能性が示されれば、米ドル/カナダドルは堅調に推移し、豪ドル/米ドルやNZドル/米ドルは軟調に推移すると考えられます。
日銀会合については、市場では0.25%の利上げを行うことが決定されると予想されています。注目点は、会合後の植田総裁の会見で次の利上げのタイミングについてのヒントが提供されるかどうかになりそうです。植田総裁の会見を受けて早期の追加利上げ観測が後退すれば、豪ドル/円やNZドル/円、メキシコペソ/円などは反発し、トルコリラ/円は下げ渋る可能性があります。
原油価格の動向にも目を向ける必要がありそうです。中東情勢をめぐる懸念から原油価格は上昇基調にあり、WTI原油先物価格は1バレル=100ドルを超えておよそ4カ月ぶりの高値圏で推移しています。原油価格が上昇を続ける場合、ノルウェークローネやカナダドル、メキシコペソにとってプラスになるとみられます。<八代>
今週の注目通貨ペア①:<米ドル/円 予想レンジ:150.000円~158.000円>
前回7月の米FOMCでは9対3で政策金利の据え置きが決まりました。3人が利上げを主張して反対票を投じました。投票権を持たない地区連銀総裁(全12人中7人)の中には利上げを支持した総裁もいたものと推察されます。その後もCPIやPCEデフレーターからインフレの鈍化は確認できず、また8月雇用統計が労働市場の底堅さを示したため、ウォーシュ議長の言う「やるべきこと(=利上げ)」が決定されても不思議ではないでしょう。それとも、トランプ大統領から圧力を受けるウォーシュ議長がFOMC内をまとめて「据え置き」に導くでしょうか。
そして、市場は金融政策の先行きについてどんな見通しを持つでしょうか。ウォーシュ議長は市場に対して先行きのヒントを与えない方針ですが、記者会見における議長の現状認識や3カ月に一度公表される「ドット・プロット」などが注目されるところでしょう。
一方、日銀については0.25%の利上げが確実視されています。よほどのことがない限り日銀は利上げを決定するものとみられます。高田審議委員は9月2日の札幌での会見で、0.50%や0.75%の利上げ、あるいは連続利上げの可能性に言及しました。高田審議委員は大幅な利上げを提案するでしょうか(仮に提案しても否決されるでしょうが)。また、声明文や植田日銀総裁の記者会見を受けて市場はアグレッシブな利上げを想定するでしょうか。仮に、0.25%の利上げがあっても、追加利上げが示唆されなければ、市場では失望による円売り(米ドル/円の上昇要因)がみられるかもしれません。
植田総裁の記者会見は18日午後3時30分から。その前後からロンドン市場が本格的に動きだし、NY市場へとつながります。ロンドンやNYで為替相場が大きく動けば、日本では週明け21日に反応することになります。
今週の注目通貨ペア②:<ユーロ/英ポンド 予想レンジ:0.85000ポンド~0.87000ポンド>
ECBは9月10日の理事会で0.25%の利上げを全会一致で決定しました。匿名のECB関係者によれば、ECBは追加利上げを想定しており、早ければ次回10月会合でも利上げがありうるとのこと。一方、17日の英BOEのMPC(金融政策委員会)では政策金利の据え置きが有力視されています。
BOEのベイリー総裁はジャクソンホール会議があった8月28日に、「原油高の二次的な波及効果は抑制されている。現時点では状況を見守ることができる」と述べました。もっとも、BOEがビハインド・ザ・カーブになりつつあるとの指摘も一部にはあり、実際9月11日時点のOIS(翌日物金利スワップ)に基づけば、市場が想定するメインシナリオ(確率5割超)は、「11月、12月、27年3月、4月に0.25%ずつ利上げ」となっています。次回11月のMPCでは3カ月に1度の金融政策報告が発表されます。そこでアグレッシブな利上げが必要である理由が示されるとともに利上げが決定されるかもしれません(金融政策報告では市場が想定する政策金利を前提として経済見通しが示されます)。
仮に、9月18日のMPCで政策金利の据え置きが決定されても、結果判明と同時に公表される議事要旨や、ベイリー総裁の会見かメディア・インタビュー(あれば)などでタカ派的姿勢が示されれば、ユーロ/英ポンドはさほど上昇しないのかもしれません。<西田>
今週の注目通貨ペア③:<豪ドル/NZドル 予想レンジ:1.22000NZドル~1.24000NZドル>
豪ドル/NZドルは9月9日に一時1.23699NZドルへと上昇し、13年4月以来13年5カ月ぶりの高値をつけました。
RBA(豪中銀)による追加利上げ観測が強まる(※1)一方で、RBNZ(NZ中銀)の積極的な利上げ観測が後退した(※2)ことが、足もとの豪ドル/NZドル上昇の主な要因として考えられます。
(※1)8月26日に発表された豪州の7月CPIは総合が前年比3.5%、コアインフレ率のトリム平均値が同3.6%と、いずれも市場予想(3.3%と3.5%)を上回りました。RBAのハンター総裁補は9月8日の講演で「インフレ率が目標を上回る状態が長期間続くことへの許容度は低い」、「RBAはインフレを懸念しており、インフレが予想よりも強いと判断した場合、利上げを行わざるを得なくなる可能性がある」と述べました。
(※2)9月2日に公表された四半期ごとのRBNZによる政策金利見通しは、前回5月時点とほとんど変化はありませんでした。政策金利の最高水準は前回よりも上方修正されるとの見方が市場にあったなかで、最高水準は3.28%に据え置かれました。
OIS(翌日物金利スワップ)に基づくと、11日時点で市場が織り込むRBAが次回9月28-29日の政策会合で利上げを行う確率は約8割、RBNZが次回10月28日の会合で利上げを行う確率は約5割です。
今週は17日にNZの4-6月期GDP(国内総生産)が発表され、18日にはブロックRBA総裁の議会証言があります。それらによって市場の金融政策見通しがどのように変化するのかに注目。RBAの追加利上げ観測が一段と強まる、あるいはRBNZの利上げ観測が一段と後退するようであれば、豪ドル/NZドルは堅調に推移しそうです。<八代>
今週の注目通貨ペア④:<米ドル/カナダドル 予想レンジ:1.36000カナダドル~1.40000カナダドル>
今週の米ドル/カナダドルは、16日の米FOMCの結果がどうなるのかがカギを握ると考えられます。FRBがFOMCで利上げを実施し、さらにウォーシュ議長の会見などで追加利上げの可能性が示されれば、米ドル/カナダドルには上昇圧力が加わりそうです。
カナダの8月CPI(消費者物価指数)が14日に発表されます。足もとの原油価格上昇を受け、市場ではBOC(カナダ中銀)は早ければ次回10月28日の政策会合で利上げを行うとの観測が浮上しています。CPIが市場予想を上回る結果になれば、その観測が強まるととともに、カナダドルにとってのプラス材料となりそう。その場合、米ドル/カナダドルの上値を抑える要因になる可能性があります。<八代>

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


