 トレード画面へ
米長期金利の上昇とイールドカーブの示唆
2026/10/09 08:41
【ポイント】
・フランスだけでなく、米国(や英国)でも長期金利上昇が顕著
・9月FOMC以降の米長期金利上昇は「悪い金利上昇」?
・日米英欧で財政の季節が本格化、長期金利に要注意!
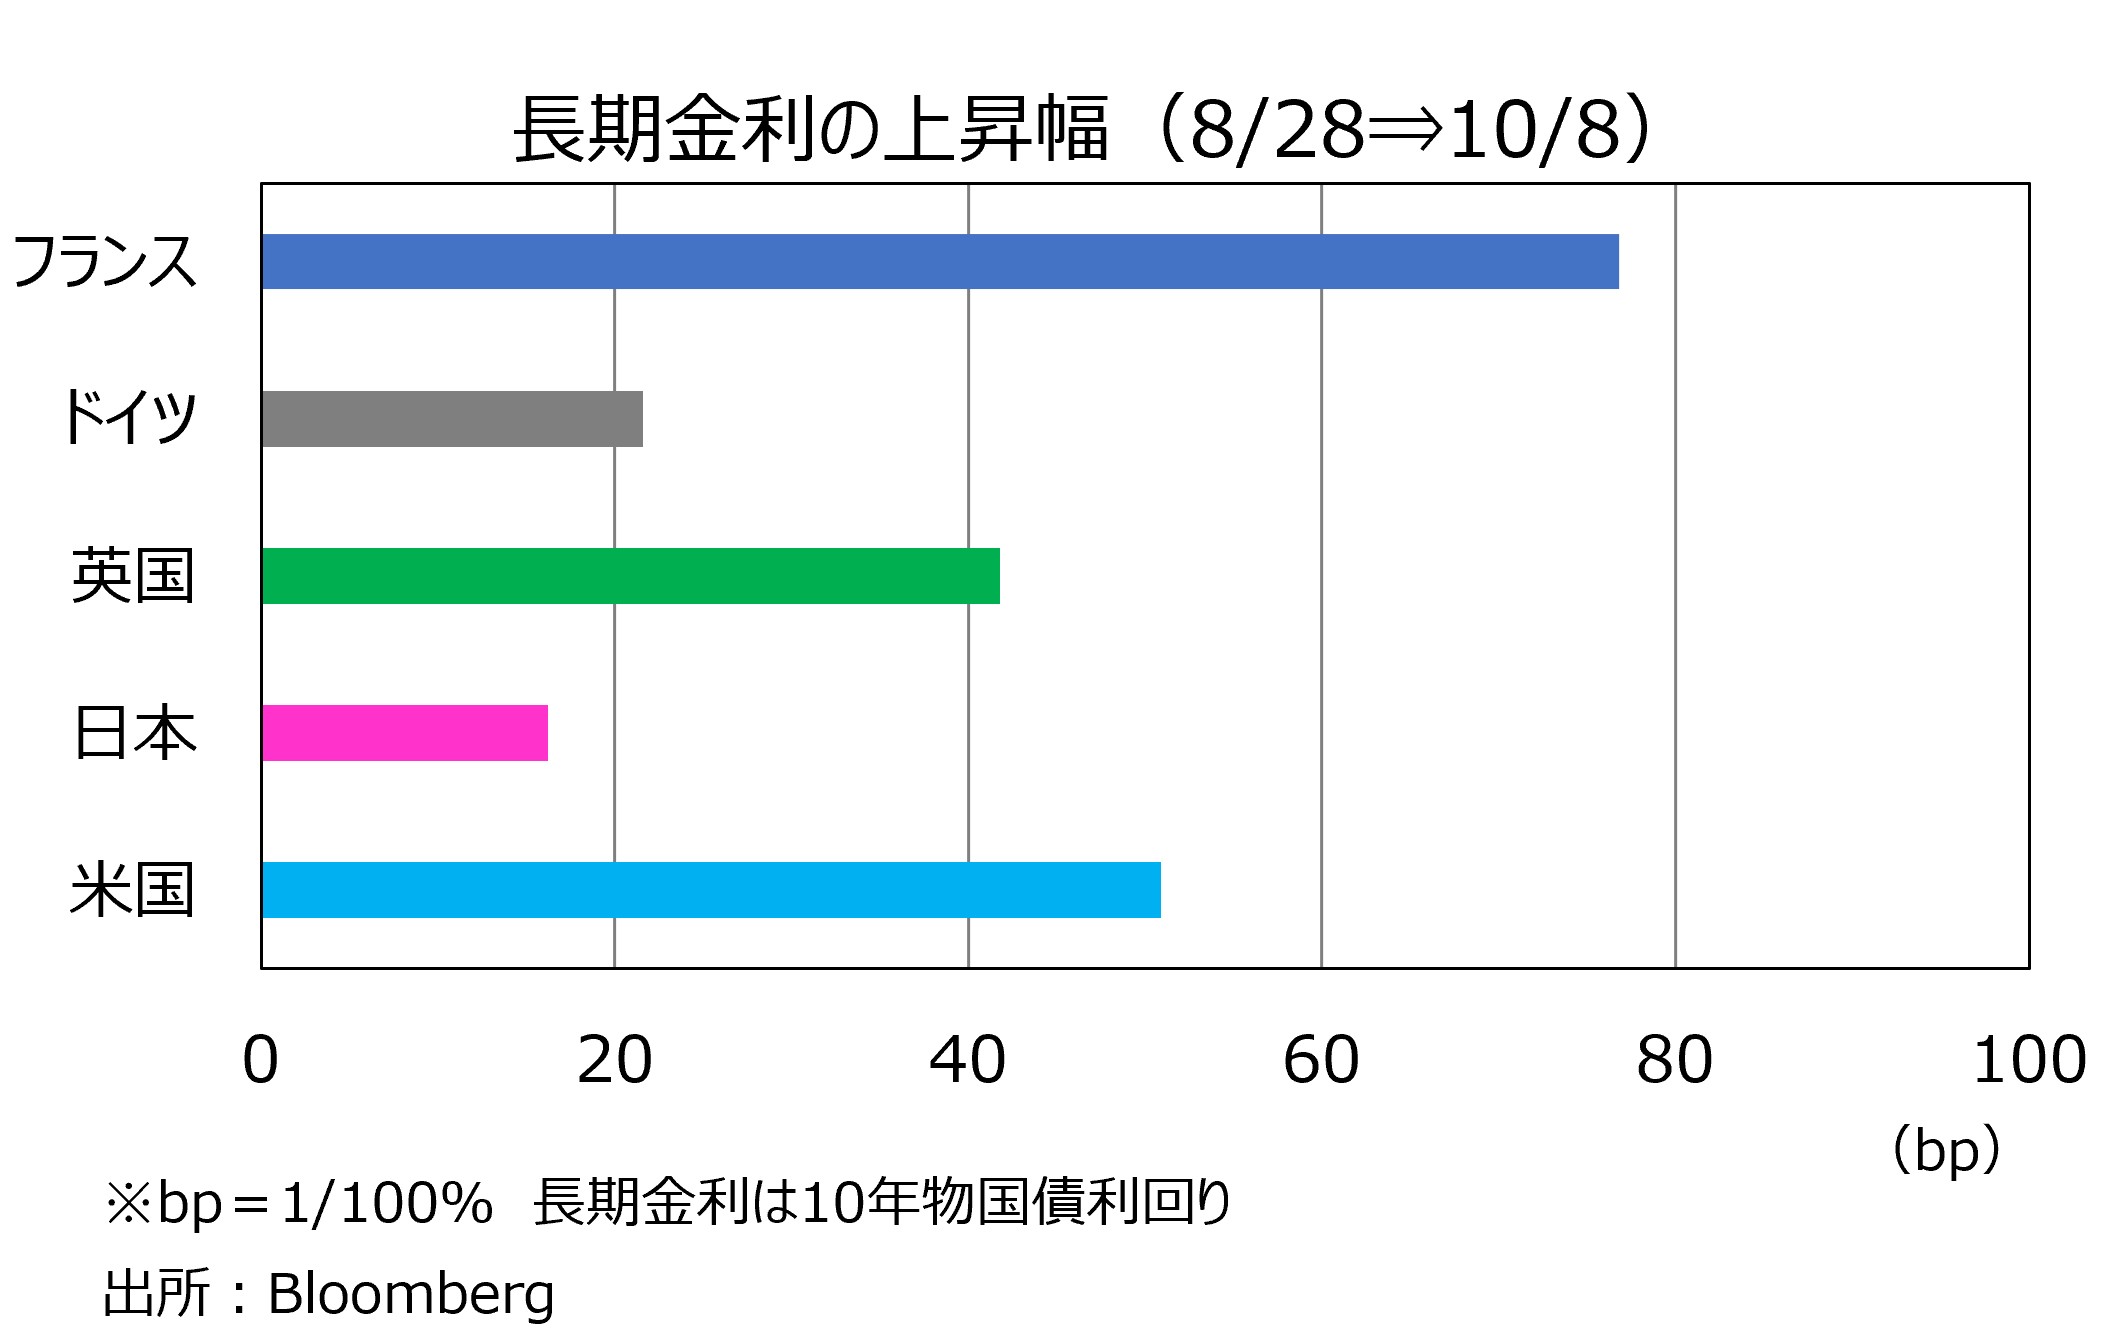
主要国の長期金利が急騰しています。足もとでは、フランスの長期金利上昇が目立ち、ドイツのそれとの差が大きく拡大しています。10月1日の27年度予算案の発表などを受けて、フランスの財政や政治の先行きに対する債券投資家の懸念が深まっていることが主因でしょう。
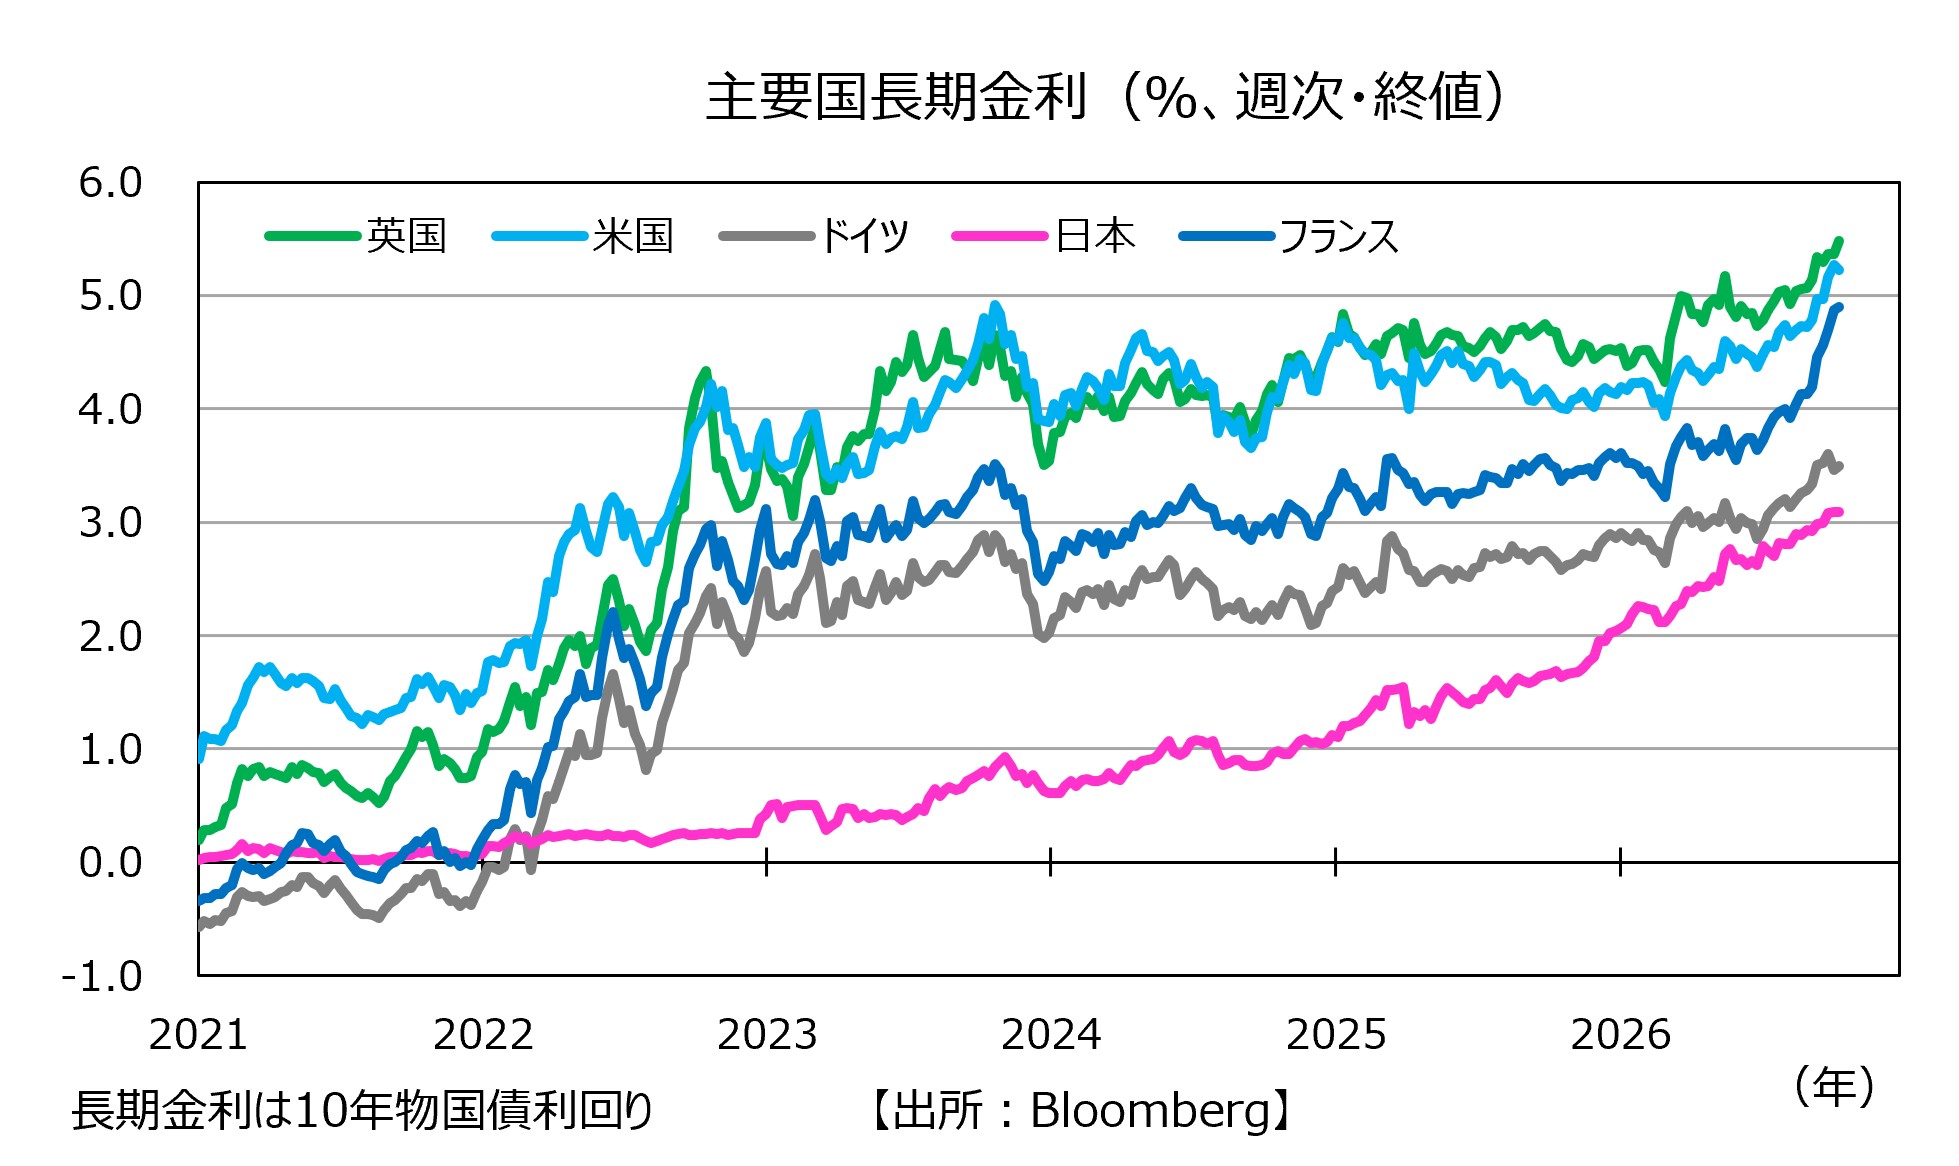
もっとも、9月以降、米国の長期金利の上昇も目立ちます(その点では英国も同じですが)。9月15-16日開催のFOMCでも長期金利に関する議論がありました。当時の議事録によれば、長期金利上昇の背景として、景気が堅調さを増したこと、AI関連の資金需要見通しが増大したこと、そして地政学的リスク(原油高)が指摘されました。
FOMCで金利上昇要因として財政への言及がなかったこと(少なくとも議事録に記載されなかったこと)は政治から距離を置きたかったからかもしれません。直前の9月9日のダラスの共和党大会で、トランプ大統領が中間選挙で共和党が勝利した場合に有権者に各5,000ドルの支給を約束していました(=大幅な財政赤字拡大要因)。さらに、翌10日に財務省が国債買い戻し予定額を3倍に引き上げたにも関わらず長期金利が上昇するなど債券投資家のセンチメントは悪化していました。
イールドカーブ変化の示唆
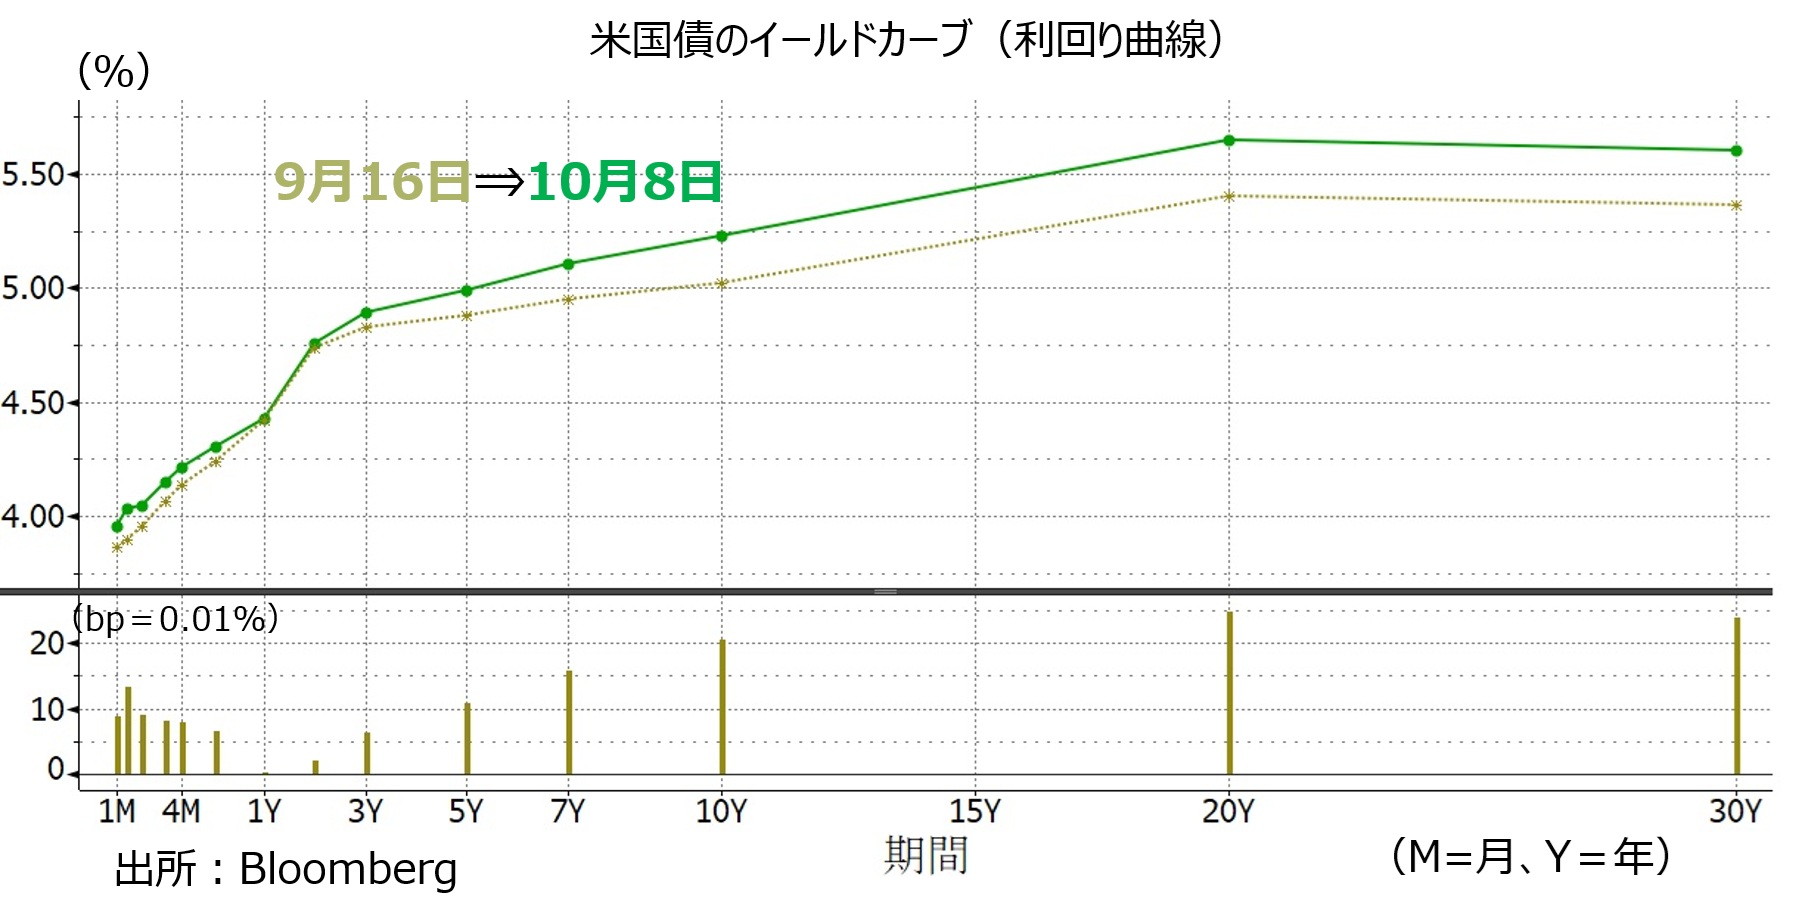
FOMC直後から10月8日までの米国債のイールドカーブ(利回り曲線)の変化をみると、残存期間1~2年ではほとんど変化がなく、残存期間が長くなるほど上昇幅が大きくなる、いわゆるベアスティープ化が起こっています。この間に、PCE(個人消費支出)デフレーターや雇用統計を受けて景気鈍化への懸念が強まっており、また、WTI原油価格は9月15日に一時1バレル=106.75ドルの直近ピークをつけた後、足もとで90ドル前後まで下落しています。つまり、9月FOMCで指摘された景気やインフレ懸念(+利上げ観測の高まり)だけでなく、フランスや英国同様に財政に対する懸念が強まった、いわゆる「悪い金利上昇」の要素も大きい可能性があります(AI関連投資の高まりが国債に対する需要を押し下げて金利上昇をもたらす逆クラウディングアウトの要素もありそうです)。
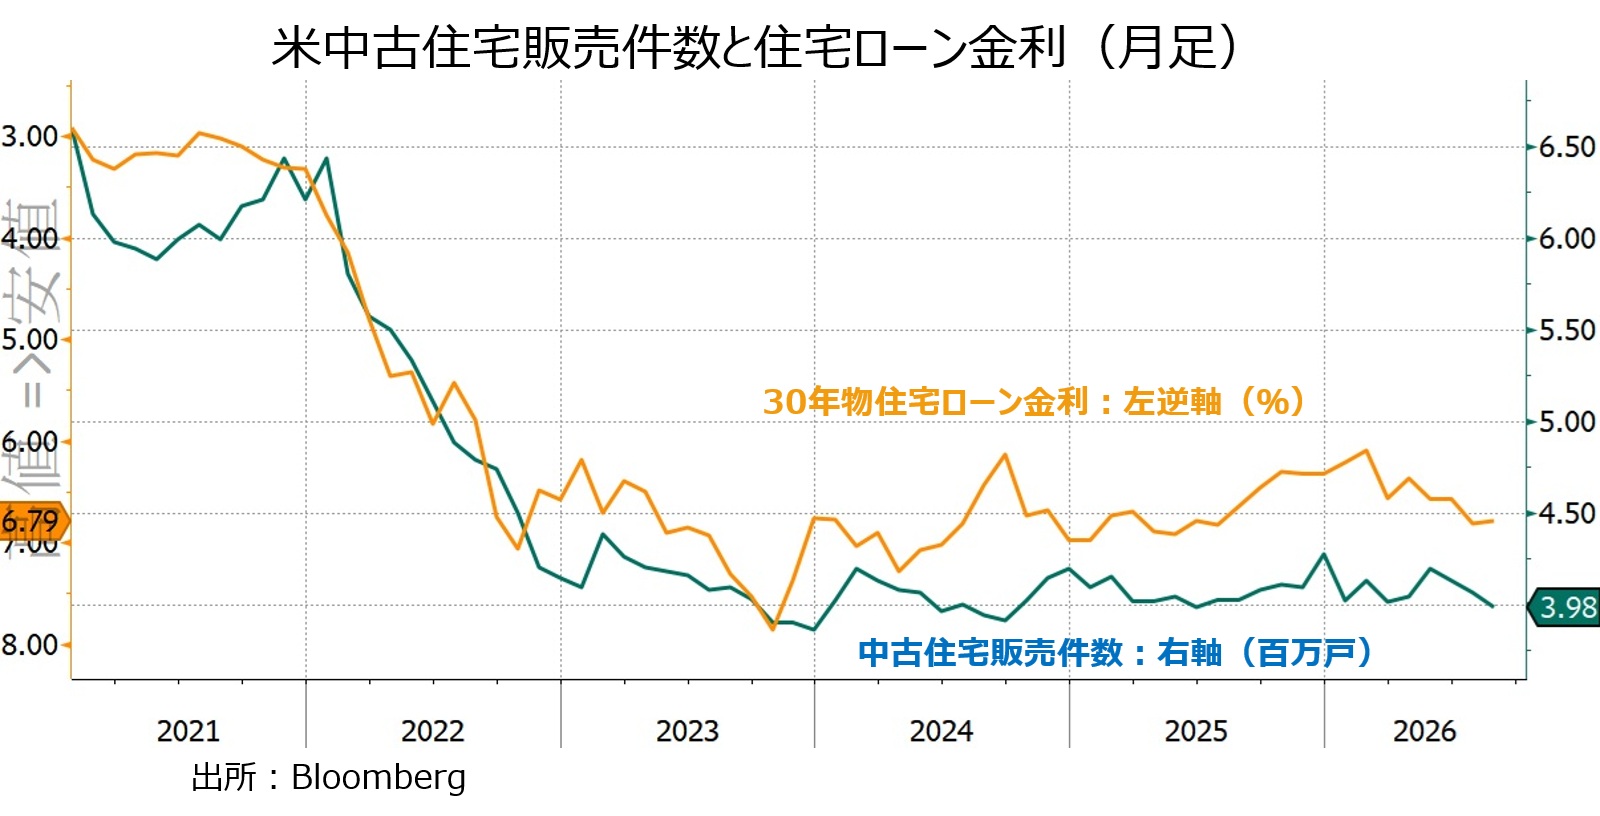
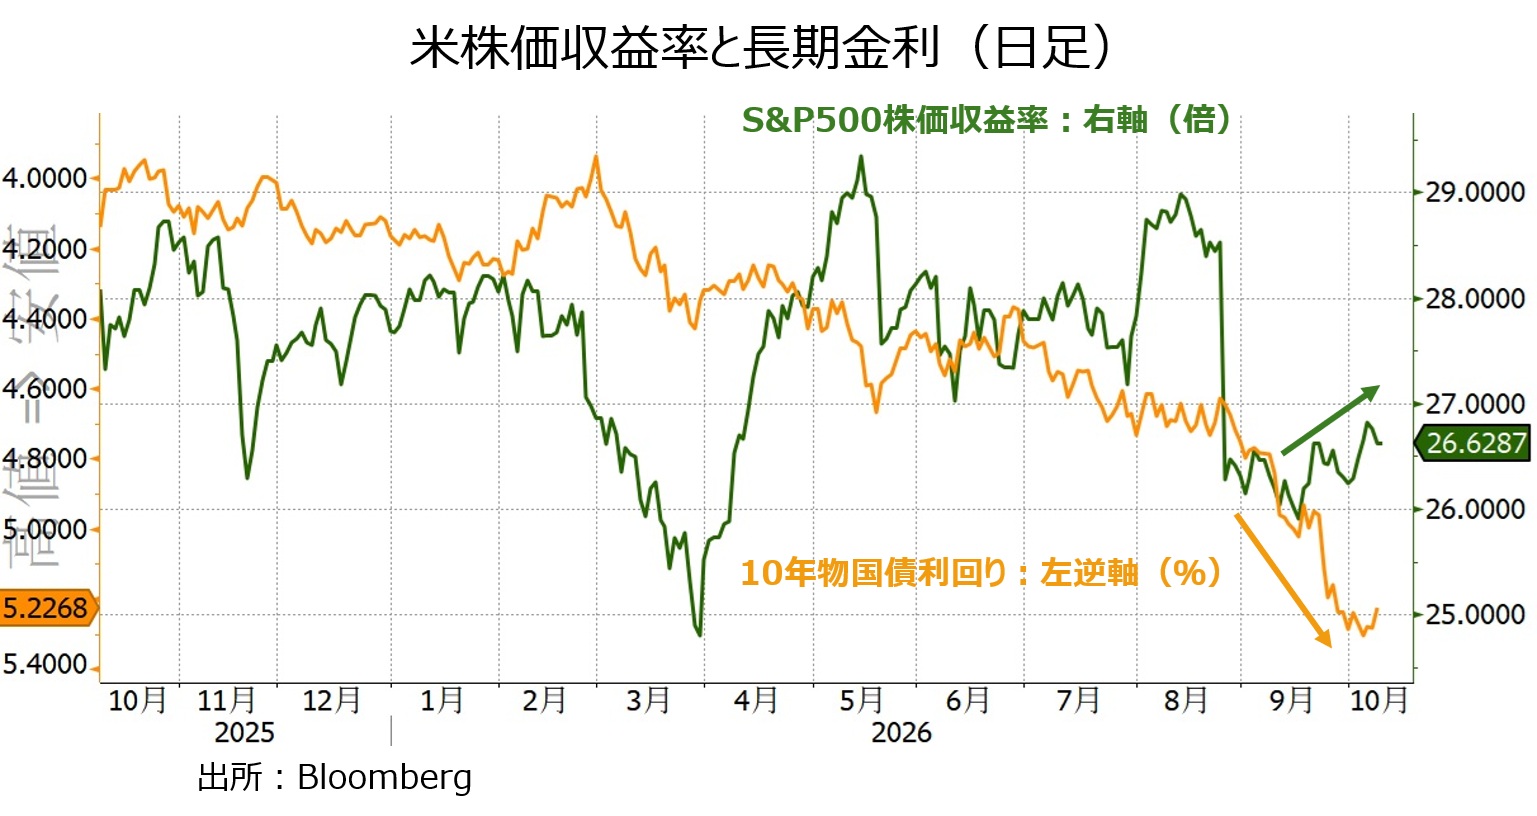
「悪い金利上昇」は景気に対するマイナス面が大きいはずです。住宅ローン金利が上昇したことで住宅セクターはすでに軟調ですが、金利上昇で一段と落ち込む可能性もあります。また、景気鈍化で企業業績が伸び悩むとすれば、金利上昇はPER(株価収益率)の低下を通じて株価を押し下げるでしょう。足もとでは長期金利上昇にも関わらずPERは低下していませんが、いずれ効いてくる可能性があります。
財政の季節が本格化
主要国の長期金利はここ数日、やや落ち着いているようにもみえます。もっとも、これから財政関連イベントが本格化します。米国では今年10月に27年度が始まっており、12月11日にはつなぎの継続予算が期限切れとなります。フランスでは10月1日に発表された27年度予算案が金利上昇のトリガーになりました。27年1月の年度開始に向けて予算審議が本格化、政治への悪影響も懸念されます。英国や日本の27年度は27年4月からですが、英国では10月28日にバーナム政権初の秋季予算案が発表されます。日本でも各省庁の概算要求を受けて政府予算案の作成が始まります。それと並行して与党の税制改正大綱も策定されます。
引き続き米国をはじめ主要国の長期金利の動向には要注意でしょう。
・フランスだけでなく、米国(や英国)でも長期金利上昇が顕著
・9月FOMC以降の米長期金利上昇は「悪い金利上昇」?
・日米英欧で財政の季節が本格化、長期金利に要注意!
主要国の長期金利が急騰しています。足もとでは、フランスの長期金利上昇が目立ち、ドイツのそれとの差が大きく拡大しています。10月1日の27年度予算案の発表などを受けて、フランスの財政や政治の先行きに対する債券投資家の懸念が深まっていることが主因でしょう。
もっとも、9月以降、米国の長期金利の上昇も目立ちます(その点では英国も同じですが)。9月15-16日開催のFOMCでも長期金利に関する議論がありました。当時の議事録によれば、長期金利上昇の背景として、景気が堅調さを増したこと、AI関連の資金需要見通しが増大したこと、そして地政学的リスク(原油高)が指摘されました。
FOMCで金利上昇要因として財政への言及がなかったこと(少なくとも議事録に記載されなかったこと)は政治から距離を置きたかったからかもしれません。直前の9月9日のダラスの共和党大会で、トランプ大統領が中間選挙で共和党が勝利した場合に有権者に各5,000ドルの支給を約束していました(=大幅な財政赤字拡大要因)。さらに、翌10日に財務省が国債買い戻し予定額を3倍に引き上げたにも関わらず長期金利が上昇するなど債券投資家のセンチメントは悪化していました。
イールドカーブ変化の示唆
FOMC直後から10月8日までの米国債のイールドカーブ(利回り曲線)の変化をみると、残存期間1~2年ではほとんど変化がなく、残存期間が長くなるほど上昇幅が大きくなる、いわゆるベアスティープ化が起こっています。この間に、PCE(個人消費支出)デフレーターや雇用統計を受けて景気鈍化への懸念が強まっており、また、WTI原油価格は9月15日に一時1バレル=106.75ドルの直近ピークをつけた後、足もとで90ドル前後まで下落しています。つまり、9月FOMCで指摘された景気やインフレ懸念(+利上げ観測の高まり)だけでなく、フランスや英国同様に財政に対する懸念が強まった、いわゆる「悪い金利上昇」の要素も大きい可能性があります(AI関連投資の高まりが国債に対する需要を押し下げて金利上昇をもたらす逆クラウディングアウトの要素もありそうです)。
「悪い金利上昇」は景気に対するマイナス面が大きいはずです。住宅ローン金利が上昇したことで住宅セクターはすでに軟調ですが、金利上昇で一段と落ち込む可能性もあります。また、景気鈍化で企業業績が伸び悩むとすれば、金利上昇はPER(株価収益率)の低下を通じて株価を押し下げるでしょう。足もとでは長期金利上昇にも関わらずPERは低下していませんが、いずれ効いてくる可能性があります。
財政の季節が本格化
主要国の長期金利はここ数日、やや落ち着いているようにもみえます。もっとも、これから財政関連イベントが本格化します。米国では今年10月に27年度が始まっており、12月11日にはつなぎの継続予算が期限切れとなります。フランスでは10月1日に発表された27年度予算案が金利上昇のトリガーになりました。27年1月の年度開始に向けて予算審議が本格化、政治への悪影響も懸念されます。英国や日本の27年度は27年4月からですが、英国では10月28日にバーナム政権初の秋季予算案が発表されます。日本でも各省庁の概算要求を受けて政府予算案の作成が始まります。それと並行して与党の税制改正大綱も策定されます。
引き続き米国をはじめ主要国の長期金利の動向には要注意でしょう。

- 当レポートは、情報提供を目的としたものであり、特定の商品の推奨あるいは特定の取引の勧誘を目的としたものではありません。
- 当レポートに記載する相場見通しや売買戦略は、ファンダメンタルズ分析やテクニカル分析などを用いた執筆者個人の判断に基づくものであり、予告なく変更になる場合があります。また、相場の行方を保証するものではありません。お取引はご自身で判断いただきますようお願いいたします。
- 当レポートのデータ情報等は信頼できると思われる各種情報源から入手したものですが、当社はその正確性・安全性等を保証するものではありません。
- 相場の状況により、当社のレートとレポート内のレートが異なる場合があります。


